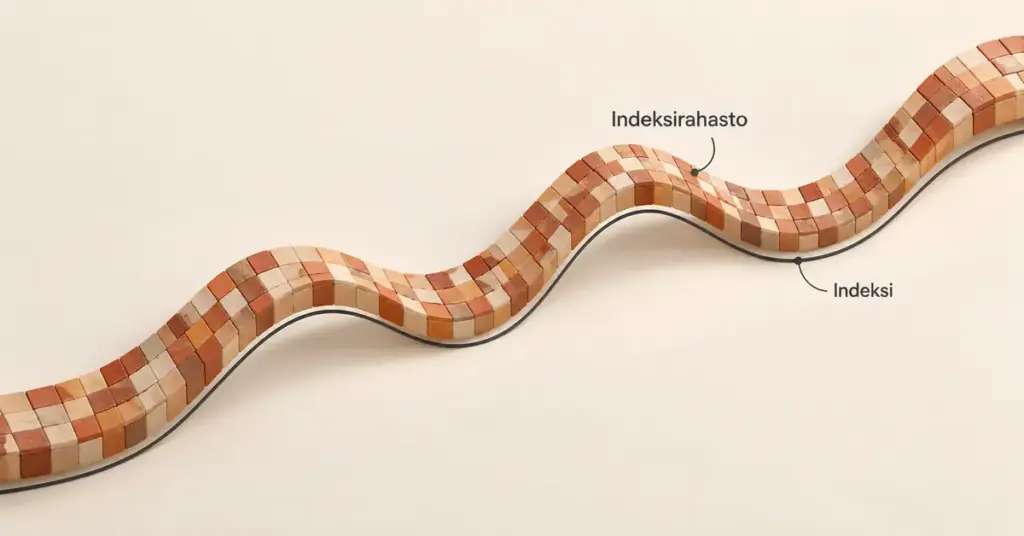
Indeksirahasto on sijoitusrahasto, joka pyrkii seuraamaan tietyn markkinaindeksin kehitystä mahdollisimman tarkasti ja mahdollisimman pienin kuluin. Käytännössä yhdellä ostolla sijoittaja saa hajautuksen kymmeniin tai jopa satoihin yhtiöihin, minkä vuoksi indeksirahasto on yksi suosituimmista tavoista aloittaa sijoittaminen pienellä summalla. Sijoittaminen on yleistynyt suomalaisten keskuudessa viime vuosina, ja yhä useampi suomalainen ymmärtää sen merkityksen osana vastuullista taloudenhoitoa. Tässä oppaassa käydään läpi, mitä indeksirahastot ovat, miten ne toimivat, mitä ne maksavat, miten niitä verotetaan Suomessa ja kenelle ne sopivat.
Pikafaktat
- Mikä se on: Sijoitusrahasto, joka seuraa markkinaindeksiä
- Hoitotapa: Passiivinen, sääntöpohjainen
- Tyypilliset juoksevat kulut: noin 0,1–0,5 % vuodessa
- Minimisijoitus: usein jo noin 10–25 € kuukaudessa
- Hajautus: kymmeniä–satoja yhtiöitä yhdellä ostolla
- Verotus: pääomatulovero 30 % (yli 30 000 € osalta 34 %)
- Osuustyypit: kasvuosuus tai tuotto-osuus
- Sopii: pitkäjänteiseen, passiiviseen säästämiseen
- Riski: markkinariski – arvo voi nousta ja laskea
Mitä indeksirahastot ovat?
Indeksirahasto on rahasto, joka sijoittaa varansa jonkin indeksin mukaisesti. Indeksi on luku, joka kuvaa ennalta määritellyn joukon sijoituskohteiden – useimmiten osakkeiden – yhteenlaskettua arvonkehitystä. Kun indeksirahasto seuraa esimerkiksi laajaa maailmanlaajuista osakeindeksiä, se ostaa saman joukon osakkeita samoilla painoilla kuin indeksissä. Rahaston arvo liikkuu siten lähes tismalleen indeksin mukana.
Yleisimpiä ovat osakeindeksit, mutta markkinoilla on myös korkoihin, kiinteistöihin, jalometalleihin ja kryptovaluuttoihin perustuvia indeksejä. Indeksin koostumusta ei päätetä satunnaisesti: sen määrittää indeksin ylläpitäjä (esimerkiksi suuret indeksitalot kuten S&P Dow Jones tai MSCI) ennalta julkaistujen sääntöjen perusteella. Säännöt määräävät, mitkä yhtiöt indeksiin kuuluvat ja kuinka suurella painolla. Painavimpia osakkeita ostetaan rahastoon enemmän kuin pienipainoisia.
Tyypillinen esimerkki on pörssin suurimmista yhtiöistä koottu indeksi. Helsingin pörssissä tällainen on OMX Helsinki 25, joka seuraa 25:tä vaihdetuinta osaketta. Maailmanlaajuisesti tunnettuja ovat esimerkiksi yhdysvaltalainen S&P 500 ja globaali MSCI World. Indeksirahastoon sijoittava hyötyy siitä, että salkku rakentuu näiden valmiiden, läpinäkyvien sääntöjen varaan.
Miten indeksirahasto käytännössä toimii?
Indeksirahastoon sijoittaminen on passiivista sijoittamista: rahaston sisältöä ei pyritä aktiivisesti ajoittamaan tai valikoimaan, vaan se seuraa indeksiä mekaanisesti. Tämän vuoksi indeksirahastot sopivat sijoittajille, joilla ei ole aikaa, halua tai kokemusta osakemarkkinoiden päivittäiseen seuraamiseen. Vaikka rahasto sisältää tavallisia pörssinoteerattuja osakkeita, siihen sijoittaminen eroaa selvästi yksittäisten osakkeiden suorasta ostamisesta ja myymisestä.
Passiivisuus tarkoittaa, että rahaston omistamia osakkeita ei osteta ja myydä jatkuvasti. Kauppaa käydään lähinnä silloin, kun indeksin koostumus muuttuu – esimerkiksi kun jokin yhtiö poistuu indeksistä tai sen paino muuttuu. Koska laajat indeksit perustuvat kymmeniin tai satoihin yhtiöihin, yksittäisen yhtiön heilahtelut tasoittuvat kokonaisuudessa. Sijoittaja merkitsee rahasto-osuuksia rahastoyhtiön tai välittäjän kautta, ja osuuden arvo lasketaan yleensä kerran pörssipäivässä.
Indeksirahasto vai aktiivisesti hoidettu rahasto?
Indeksirahasto on lähtökohtaisesti aina passiivinen rahasto, kun taas aktiivisesti hoidetussa rahastossa salkunhoitaja valitsee sijoitukset itse. Tämä on yksi tärkeimmistä eroista, jonka uuden sijoittajan kannattaa ymmärtää. Rahastot jaetaankin karkeasti kahteen ryhmään: aktiivisesti hoidettuihin rahastoihin ja passiivisiin indeksirahastoihin.
Aktiivisesti hoidetut rahastot
Aktiivisesti hoidetussa rahastossa salkunhoitaja pyrkii valikoimaan osakkeita niin, että rahasto tuottaisi indeksiä eli markkinoiden keskiarvoa paremmin. Salkunhoitaja on markkinoiden ammattilainen, jolla on käytössään alan työkalut, analyysit ja verkostot. Monet pankit tarjoavat tällaisia aktiivisia rahastoja asiakkailleen. Aktiivisen hoidon etuna on mahdollisuus ylituottoon ja reagointi markkinatilanteisiin, mutta se tuo myös korkeammat kulut. Käytännössä suuri osa aktiivisista rahastoista ei pitkällä aikavälillä päihitä vertailuindeksiään kulujen jälkeen.
Passiiviset indeksirahastot
Passiivinen indeksirahasto ei yritä voittaa markkinoita vaan tyytyy seuraamaan niitä. Salkunhoitajaa ei tarvita samalla tavalla, joten kulut ovat matalat. Koska rahasto noudattaa indeksiä, sen tuotto ei juuri ylitä indeksiä, mutta ei myöskään jää siitä merkittävästi jälkeen. Hajautus syntyy automaattisesti, koska indeksit kootaan aina kymmenistä osakkeista. Varjopuolena passiivinen rahasto ei voi reagoida markkinoiden käänteisiin, vaan pitää sisällään indeksin osakkeet tulevaisuudennäkymistä riippumatta.
Vertailu
| Ominaisuus | Indeksirahasto (passiivinen) | Aktiivisesti hoidettu rahasto | ETF | Suora osakesijoittaminen |
|---|---|---|---|---|
| Hoitotapa | Seuraa indeksiä | Salkunhoitaja valitsee | Yleensä seuraa indeksiä | Sijoittaja valitsee itse |
| Juoksevat kulut | Matalat (n. 0,1–0,5 %) | Korkeammat (usein 1–2 %) | Matalat | Ei juoksevia kuluja, mutta kaupankäyntikulut |
| Hajautus | Automaattinen, laaja | Laaja | Automaattinen, laaja | Rakennettava itse |
| Minimisijoitus | Pieni (jopa ~10 €) | Pieni–keskisuuri | Suositellaan isompia kertaostoja | Osakkeen hinnan mukaan |
| Kaupankäynti | Arvo lasketaan kerran päivässä | Arvo lasketaan kerran päivässä | Pörssissä reaaliaikaisesti | Pörssissä reaaliaikaisesti |
| Tuottotavoite | Markkinan keskituotto | Pyrkii ylituottoon | Markkinan keskituotto | Rajaton, myös suurempi riski |
| Vaivannäkö | Vähäinen | Vähäinen | Vähäinen–keskitaso | Suuri |
Indeksirahastojen hyödyt
Indeksirahastojen suurin etu on helppous ja edullisuus. Sijoittajan ei tarvitse seurata markkinoita päivittäin, ja sijoittamisen voi hoitaa pitkälti automaattisesti. Alla on koottuna keskeisimmät hyödyt.
- Matalat kulut. Passiivisen indeksirahaston juoksevat kulut ovat tyypillisesti vain muutaman kymmenesosaprosentin vuodessa, usein noin 0,1–0,5 %. Pitkällä aikavälillä pienet kulut tarkoittavat merkittävästi suurempaa lopputulosta.
- Automaattinen hajautus. Yhdellä ostolla sijoitus jakautuu kymmeniin tai satoihin yhtiöihin, jolloin yksittäisen yhtiön romahdus ei kaada koko salkkua. Hajautus on sijoittamisen tärkein riskinhallintakeino.
- Pienikin summa riittää. Indeksirahastoon voi usein sijoittaa jo noin 10–25 eurolla kuukaudessa. Pieni ja suuri sijoittaja ovat rahaston näkökulmasta samalla viivalla.
- Läpinäkyvyys. Indeksin säännöt ovat julkiset, joten sijoittaja tietää, mihin rahaston varat on sijoitettu.
- Vähän ylläpitoa. Rahasto seuraa indeksiä itsestään, joten sijoittajan ei tarvitse tehdä jatkuvia kauppapäätöksiä.
Juuri näiden syiden vuoksi indeksirahastoa pidetään hyvänä lähtökohtana, kun opettelee osakesijoittamisen alkeita ja pörssikurssien seuraamista.
Indeksirahastojen heikkoudet ja riskit
Täydellistä sijoituskohdetta ei ole, ja myös indeksirahastoilla on heikkoutensa. Ne kannattaa tuntea ennen sijoituspäätöstä.
- Markkinariski. Indeksirahasto ei suojaa laskumarkkinalta. Jos koko markkina laskee, myös rahaston arvo laskee – toisin kuin usein kuvitellaan, indeksirahasto ei ole riskitön.
- Ei ylituoton mahdollisuutta. Rahasto seuraa indeksiä, joten se ei voi tuottaa markkinoita enempää. Parhaiten menestyvän yhtiön tuotto ”laimenee” osaksi koko indeksin keskiarvoa.
- Hitaus ja jäykkyys. Rahasto ei reagoi nopeisiin markkinamuutoksiin, koska se noudattaa indeksiä. Nopeita pikavoittoja tavoittelevalle tämä voi tuntua tylsältä.
- Viive kaupankäynnissä. Rahasto-osuuksien arvo lasketaan yleensä kerran päivässä, joten osto ja myynti eivät toteudu reaaliaikaisesti kuten osakekaupassa.
- Valuutta- ja keskittymisriski. Yhteen maahan tai toimialaan keskittyvä indeksi voi olla yllättävän heikosti hajautettu.
Millaisia indeksirahastoja on tarjolla?
Indeksirahastot eroavat toisistaan ennen kaikkea sen mukaan, mitä markkinaa ne seuraavat. Rahastot nimetään usein maantieteellisen alueen tai toimialan mukaan, mikä kertoo niiden sisällöstä.
Maantieteellinen hajautus on tärkeä riskinhallinnan keino. Indeksirahasto voi keskittyä esimerkiksi suomalaisiin, pohjoismaisiin, eurooppalaisiin, yhdysvaltalaisiin tai globaaleihin osakkeisiin. Uuden sijoittajan kannattaa yleensä suosia laajoja, globaaleja indeksirahastoja, jolloin yhden maan talouskriisi tai poliittinen myllerrys ei romauta koko sijoitusta. Lisäksi on olemassa toimialakohtaisia indeksirahastoja (esimerkiksi teknologia tai terveydenhoito) sekä korkoindeksirahastoja, jotka seuraavat joukkolainamarkkinoita.
Kasvuosuus vai tuotto-osuus?
Indeksirahastosta voi yleensä valita joko kasvuosuuden tai tuotto-osuuden, ja ero on olennainen etenkin verotuksen kannalta. Valinta vaikuttaa siihen, maksetaanko osakkeiden osingot ulos sijoittajalle vai sijoitetaanko ne automaattisesti takaisin rahastoon.
- Kasvuosuus. Rahaston saamat osingot ja tuotot sijoitetaan automaattisesti takaisin rahastoon. Tuotot eivät käy sijoittajan tilillä, joten niistä ei makseta veroa vuosittain. Vero maksetaan vasta, kun osuudet myydään. Kyse ei ole verovapaudesta vaan veron lykkääntymisestä, mikä tehostaa korkoa korolle -ilmiötä ja sopii pitkäjänteiseen säästämiseen.
- Tuotto-osuus. Rahasto maksaa tuoton säännöllisesti sijoittajan tilille. Tuotto on veronalaista sen maksuvuonna, mutta sijoittaja saa rahaa käyttöönsä. Tämä sopii tilanteeseen, jossa haetaan säännöllistä kassavirtaa.
Indeksirahastojen verotus Suomessa
Indeksirahaston tuotot verotetaan Suomessa pääomatulona. Pääomatuloveroprosentti on 30 %, ja 30 000 euron vuosittaiset pääomatulot ylittävältä osalta 34 %. Tämä koskee sekä myyntivoittoja että maksettuja tuottoja.
Kasvuosuuksissa veroa ei makseta niin kauan kuin osuudet ovat rahastossa. Kun osuudet myydään, syntynyt voitto verotetaan luovutusvoittona. Rahastoyhtiö ei tee myyntivoitosta ennakonpidätystä, vaan sijoittaja ilmoittaa voiton veroilmoituksessa. Myyntivoiton voi laskea joko todellisen hankintahinnan perusteella tai hankintameno-olettamalla, joka on 20 % myyntihinnasta, jos osuudet on omistettu alle 10 vuotta, ja 40 %, jos omistusaika on vähintään 10 vuotta.
Tuotto-osuuksissa rahastoyhtiö tekee maksetusta tuotosta 30 %:n ennakonpidätyksen ja tilittää sen Verohallinnolle. Hyvä yksityiskohta on, että kasvuosuuden vaihtaminen tuotto-osuuteen saman rahaston sisällä ei laukaise veroa, mutta vaihto kokonaan toiseen rahastoon katsotaan myynniksi ja mahdollinen voitto on veronalaista. Huomaa myös, että osakesäästötilille voi hankkia vain pörssinoteerattuja osakkeita – ei rahasto-osuuksia. Verotuksen yksityiskohdat kannattaa aina tarkistaa Verohallinnon ohjeista. Veroihin pääsee tutustumaan tarkemmin myös osinko-osakkeita käsittelevässä oppaassamme.
Kulut ratkaisevat pitkällä aikavälillä
Rahaston kulut ovat yksi tärkeimmistä tekijöistä, joihin sijoittajan kannattaa kiinnittää huomiota. Juoksevat kulut (aiemmin TER-luku) kertovat, kuinka suuri osuus rahaston varoista kuluu vuosittain hallinnointiin. Kulut veloitetaan automaattisesti rahaston arvosta, eikä niitä laskuteta erikseen.
Passiivisten indeksirahastojen juoksevat kulut ovat yleensä matalat, usein 0,1–0,5 % vuodessa, kun taas aktiivisten rahastojen kulut voivat olla 1–2 %. Ero kuulostaa pieneltä, mutta vuosikymmenten aikana se voi tarkoittaa tuhansia euroja. Siksi kahdesta muuten samanlaisesta indeksirahastosta kannattaa valita se, jonka juoksevat kulut ovat pienemmät. Kulujen ja koron vaikutusta voi havainnollistaa nettilaskurin avulla.
Korkoa korolle -ilmiö
Indeksirahastojen pitkäaikainen voima perustuu korkoa korolle -ilmiöön, jossa tuotot alkavat tuottaa itsekin tuottoa. Ilmiö korostuu erityisesti kasvuosuusrahastoissa, joissa osingot ja tuotot sijoitetaan automaattisesti takaisin rahastoon. Mitä pidempään sijoitus saa kasvaa rauhassa, sitä suuremmaksi korkoa korolle -vaikutus kertyy. Tämän vuoksi indeksirahastosijoittaminen palkitsee ennen kaikkea kärsivällisyydestä ja pitkästä sijoitushorisontista.
Millaista tuottoa indeksirahastolta voi odottaa?
Indeksirahaston tuoton voi odottaa vastaavan sen seuraaman markkinan keskimääräistä tuottoa. Koska laaja osakeindeksi perustuu suurten yhtiöiden arvonkehitykseen, myös rahaston tuotto seuraa markkinoiden nousuja ja laskuja. Historiallisesti laajat osakemarkkinat ovat tuottaneet pitkällä aikavälillä keskimäärin noin 7–10 % vuodessa nimellisesti, mutta tuotto vaihtelee voimakkaasti vuodesta toiseen eikä historia takaa tulevaa kehitystä.
Vakaus tarkoittaa myös sitä, että indeksirahaston tuotto jää usein pienemmäksi kuin parhaiten menestyvien yksittäisten osakkeiden. Osakemarkkinoita on mahdotonta ennustaa täydellisesti, ja joskus eniten nousevat yhtiöt yllättävät myös indeksien laatijat. Indeksirahasto tasoittaa näitä ääripäitä molempiin suuntiin.
Indeksirahastot vs. suora osakesijoittaminen
Kysymykseen siitä, kannattaako sijoittaa indeksirahastoihin vai suoraan osakkeisiin, ei ole yhtä oikeaa vastausta. Suorilla osakesijoituksilla voi saavuttaa indeksirahastojen tuotto-odotuksia selvästi suuremmat voitot, mutta vain harva sijoittaja pystyy jatkuvasti valitsemaan oikeat osakkeet ja ajoittamaan kauppansa oikein.
Loppujen lopuksi kyse on siitä, kuinka paljon aikaa, osaamista ja riskinsietokykyä sijoittajalla on. Jos haluaa seurata markkinoita aktiivisesti ja on valmis ottamaan enemmän riskiä, suora osakesijoittaminen voi olla houkuttelevampaa – silloin kannattaa opetella, miten osakkeita ostetaan. Jos taas haluaa vaivattoman ja hajautetun ratkaisun, indeksirahasto on usein järkevin valinta. Moni sijoittaja yhdistää molemmat: indeksirahasto muodostaa salkun perustan ja yksittäiset osakkeet täydentävät sitä. Myös pörssikurssien seuraaminen auttaa ymmärtämään markkinoiden liikkeitä.
Näin aloitat indeksirahastosijoittamisen
Indeksirahastoon sijoittamisen aloittaminen on suoraviivaista, kun etenee järjestelmällisesti. Alla on tiivis muistilista.
- Avaa sijoitustili. Tarvitset arvo-osuustilin tai rahastovälittäjän asiakkuuden. Palveluntarjoajia ovat esimerkiksi pankit ja sijoituspalveluyhtiöt.
- Vertaile rahastoja. Katso, mitä indeksiä rahasto seuraa, kuinka laaja hajautus on ja mitkä ovat juoksevat kulut.
- Valitse kasvu- tai tuotto-osuus. Pitkäjänteiseen säästämiseen sopii usein kasvuosuus, säännölliseen kassavirtaan tuotto-osuus.
- Päätä summa ja rytmi. Kuukausittainen automaattinen säästäminen tasoittaa markkinoiden heilahtelut ajan myötä.
- Sijoita pitkäjänteisesti. Anna korkoa korolle -ilmiön tehdä työnsä äläkä reagoi lyhyen aikavälin heilahteluihin paniikilla.
Yleisimmät virheet indeksirahastosijoittamisessa
Myös indeksirahastoissa voi tehdä virheitä, jotka syövät tuottoa. Tässä yleisimmät sudenkuopat, jotka kannattaa välttää.
- Kulujen sivuuttaminen. Moni valitsee rahaston seuraamatta juoksevia kuluja, vaikka ne vaikuttavat tuottoon pitkällä aikavälillä merkittävästi.
- Piiloindeksirahasto. Osa aktiivisiksi markkinoiduista rahastoista seuraa tosiasiassa indeksiä mutta perii korkeat kulut. Tällaista ”piiloindeksirahastoa” ei kannata maksaa aktiivisen rahaston hinnalla.
- Heikko hajautus. Yhteen maahan tai toimialaan keskittyvä rahasto ei välttämättä hajauta riittävästi.
- Paniikkimyynti. Osuuksien myyminen markkinoiden laskiessa lukitsee tappiot ja katkaisee korkoa korolle -ilmiön.
- Verotuksen unohtaminen. Kasvu- ja tuotto-osuuden verokohtelu kannattaa ymmärtää ennen valintaa.
Kenelle indeksirahastot sopivat?
Indeksirahastot sopivat erityisen hyvin pitkäjänteiselle, passiiviselle säästäjälle, joka haluaa vaivattoman ja hajautetun tavan osallistua osakemarkkinoiden kehitykseen. Ne ovat hyvä valinta aloittelijalle, joka ei halua tai ehdi seurata markkinoita päivittäin, sekä kokeneemmalle sijoittajalle, joka rakentaa salkun vakaan perustan. Jos sen sijaan tavoittelee nopeita voittoja ja on valmis aktiiviseen kaupankäyntiin, indeksirahasto saattaa tuntua liian hitaalta.
Vastuuvapauslauseke
Tämä artikkeli on yleistä tietoa indeksirahastoista eikä sijoitusneuvontaa tai suositus ostaa tai myydä mitään sijoitustuotetta. Sijoittamiseen liittyy aina riski pääoman menettämisestä, ja arvo voi sekä nousta että laskea. Historiallinen tuotto ei ole tae tulevasta. Tutustu aina rahaston avaintietoasiakirjaan ja sääntöihin ennen sijoituspäätöstä ja tarvittaessa käänny valtuutetun sijoituspalveluntarjoajan puoleen. Sijoituspalveluita Suomessa valvoo Finanssivalvonta, ja verotuksen yksityiskohdat kannattaa varmistaa Verohallinnolta.
Lähteet
Usein kysytyt kysymykset (UKK)
Mikä on indeksirahasto yksinkertaisesti selitettynä?
Indeksirahasto on sijoitusrahasto, joka ostaa automaattisesti saman joukon osakkeita kuin sen seuraama markkinaindeksi, samoilla painoilla. Näin rahaston arvo seuraa indeksin kehitystä, ja sijoittaja saa yhdellä ostolla laajan hajautuksen matalin kuluin.
Kuinka pienellä summalla indeksirahastoon voi sijoittaa?
Monissa indeksirahastoissa voi aloittaa jo noin 10–25 eurolla kuukaudessa. Pieni sijoittaja on rahaston näkökulmasta samalla viivalla suursijoittajan kanssa, joten kuukausisäästäminen on helppo aloittaa pienelläkin summalla.
Miten indeksirahaston tuottoja verotetaan Suomessa?
Tuotot verotetaan pääomatulona: veroprosentti on 30 % ja 30 000 euron vuosittaiset pääomatulot ylittävältä osalta 34 %. Kasvuosuuksissa vero maksetaan vasta myynnin yhteydessä, kun taas tuotto-osuuksista rahastoyhtiö tekee 30 %:n ennakonpidätyksen tuoton maksun yhteydessä.
Mitä eroa on kasvuosuudella ja tuotto-osuudella?
Kasvuosuudessa tuotot sijoitetaan automaattisesti takaisin rahastoon, jolloin veroa ei makseta vuosittain vaan vasta myynnissä. Tuotto-osuus maksaa tuoton säännöllisesti sijoittajan tilille, jolloin siitä maksetaan veroa sen maksuvuonna.
Onko indeksirahasto riskitön sijoitus?
Ei ole. Indeksirahasto hajauttaa riskiä useaan yhtiöön, mutta se ei suojaa yleiseltä markkinariskiltä: jos koko markkina laskee, myös rahaston arvo laskee. Pitkä sijoitushorisontti ja laaja hajautus pienentävät riskiä mutta eivät poista sitä.