Coinmotion verotus tarkoittaa niiden veroseuraamusten hoitamista, joita kotimaisen Coinmotion-palvelun kautta tehdyistä kryptokaupoista syntyy. Suomessa kaikki virtuaalivaluutoista saadut luovutusvoitot ovat veronalaista pääomatuloa, ja vastuu voittojen ja tappioiden ilmoittamisesta on aina sijoittajalla itsellään – ei pörssillä. Tässä oppaassa käydään läpi, milloin verovelvollisuus syntyy, miten voitto lasketaan FIFO-periaatteella, miten hankintameno-olettamaa hyödynnetään, miten kryptojen väliset vaihdot ja steikkauspalkkiot verotetaan sekä miten ilmoitat tiedot OmaVerossa oikein. Luvut ja säännöt on tarkistettu Verohallinnon ohjeista verovuoden 2026 tilanteen mukaan. Yleiskuvan aiheesta saa myös koosteesta Virtuaalivaluuttojen verotus.
Pikafaktat
| Veron laji | Pääomatulo (virtuaalivaluutta on verotuksessa omaisuutta) |
| Veroprosentti (2026) | 30 % enintään 30 000 €, ylittävältä osalta 34 % |
| Laskentaperiaate | FIFO – ensin ostettu katsotaan myydyksi ensin |
| Hankintameno-olettama | 20 % (omistus alle 10 v) tai 40 % (väh. 10 v) |
| Verovapaa raja | Luovutushinnat yhteensä enintään 1 000 € / vuosi |
| Tappioiden vähennys | Luovutusvuosi + 5 seuraavaa vuotta, kaikesta pääomatulosta |
| Ilmoitus | OmaVero, lomake 9 (Luovutusvoitto tai -tappio) |
| Valvova viranomainen | Verohallinto (vero.fi) |
Mitä Coinmotion verotus tarkoittaa käytännössä?
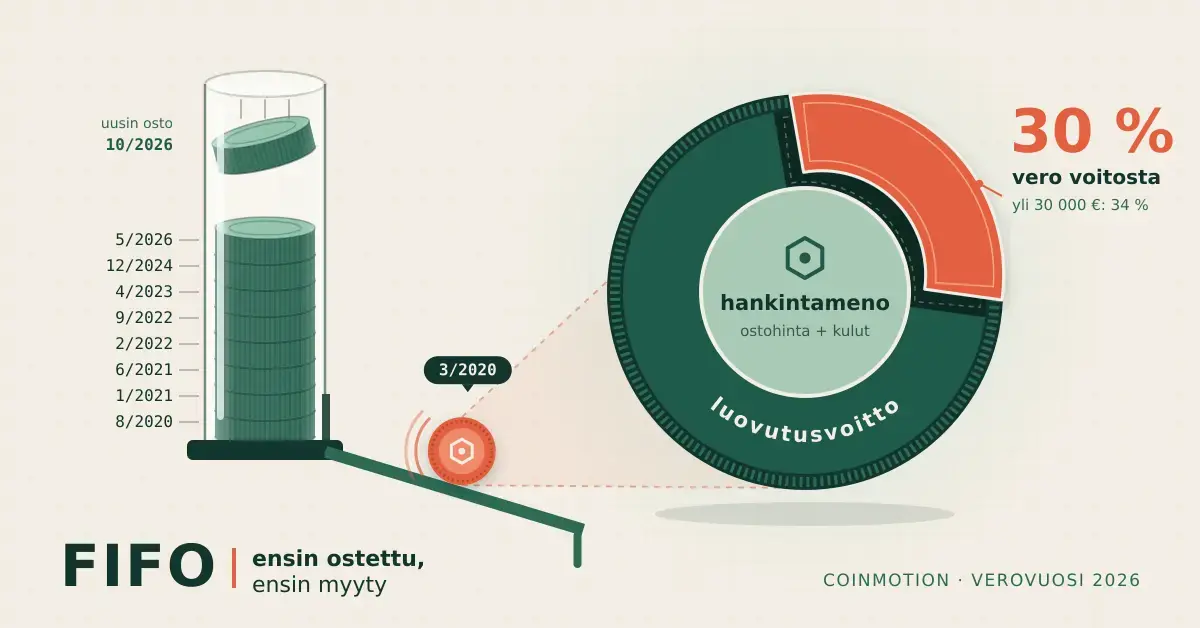
Kryptovaluutat ovat Suomessa tuloverotuksessa omaisuutta, ja niiden luovutuksesta saatu voitto verotetaan pääomatulona. Pääomatulon veroprosentti on 30 prosenttia 30 000 euroon asti ja sen ylittävältä osalta 34 prosenttia. Raja lasketaan kalenterivuoden kaikista pääomatuloista yhteensä, ei pelkästään kryptovoitoista. Coinmotion on suomalainen, Finanssivalvonnan rekisteröimä toimija, mikä helpottaa raportointia, koska kaupat ja saldot ovat jo valmiiksi euromääräisiä.
Olennaisin oivallus on, että palvelu ei ilmoita voittojasi verottajalle valmiiksi lasketulla tavalla. Verohallinto saa kryptosiirroista yhä enemmän tietoa kansainvälisen tietojenvaihdon kautta, ja tiedonsaanti laajenee entisestään EU:n DAC8-sääntelyn myötä. Siksi huolellinen ja oma-aloitteinen ilmoittaminen on tärkeää.
Milloin verovelvollisuus syntyy?
Verovelvollisuus syntyy heti luovutushetkellä – ei vasta silloin, kun nostat eurot pankkitilillesi. Luovutukseksi katsotaan jokainen tilanne, jossa luovut krypto-omaisuudesta. Alla olevassa taulukossa on tiivistetty yleisimmät tapahtumat ja niiden verovaikutus.
| Tapahtuma | Verovaikutus | Huomioitavaa |
|---|---|---|
| Osto (euro → krypto) | Ei veroseuraamusta | Säilytä tosite hankintahinnasta ja -päivästä |
| Myynti (krypto → euro) | Luovutusvoitto tai -tappio | Myyntihinta miinus hankintameno |
| Vaihto (krypto → krypto) | Luovutusvoitto tai -tappio | Käytetään vaihtohetken euroarvoa |
| Maksuvälineenä käyttö | Luovutusvoitto tai -tappio | Tuotteen euroarvo on luovutushinta |
| Steikkauspalkkio | Pääomatulo | Verotetaan saantihetken arvon mukaan |
Verovelvollisuus ei odota rahan nostoa
Tyypillinen väärinkäsitys on, että veroa maksetaan vasta, kun varat siirretään Coinmotionista pankkitilille. Näin ei ole. Jos esimerkiksi vaihdat Bitcoinia Ethereumiksi ja Bitcoinin arvo on noussut ostohetkestä, olet realisoinut verotettavan voiton jo vaihtohetkellä, vaikka mitään euroja ei liikkuisi.
Näin luovutusvoitto lasketaan: FIFO-periaate
Suomessa kryptovaluuttojen myyntijärjestys määritetään FIFO-periaatteella (First In, First Out), ellei sijoittaja pysty muuta osoittamaan. Käytännössä tämä tarkoittaa, että myydessäsi osan omistuksistasi katsotaan sinun luovuttavan ensin ne yksiköt, jotka olet hankkinut aikaisimmin. Jos olet ostanut samaa kryptovaluuttaa useassa erässä eri hintoihin, FIFO vaikuttaa suoraan siihen, kuinka suuri verotettava voitto myynnistä syntyy.
Esimerkki FIFO-laskennasta
Oletetaan, että ostit ensin 0,1 BTC hintaan 2 000 euroa ja myöhemmin toiset 0,1 BTC hintaan 4 000 euroa. Kun myyt 0,1 BTC hintaan 5 000 euroa, hankintamenona käytetään ensimmäistä ostoerää eli 2 000 euroa. Verotettavaa voittoa syntyy tällöin 3 000 euroa. Jos myöhemmin myyt loput 0,1 BTC, hankintamenona käytetään toista erää (4 000 euroa).
- Hankintameno sisältää ostohinnan ja siihen kohdistuneet Coinmotionin välityspalkkiot.
- Myyntihinta on myynnistä saatu summa, josta vähennetään myyntipalkkio.
- Luovutusvoitto on myyntihinta miinus hankintameno.
Hankintameno-olettama – milloin se kannattaa?
Hankintameno-olettama on vaihtoehtoinen tapa laskea luovutusvoitto, ja se on usein edullisempi, jos kryptovaluutan arvo on noussut voimakkaasti. Olettamaa käytettäessä et vähennä todellista ostohintaa, vaan kiinteän prosenttiosuuden myyntihinnasta. Tällöin et kuitenkaan saa enää vähentää erikseen kaupankäyntikuluja. Verottaja laskee verotuksen automaattisesti sinulle edullisimmalla tavalla, jos ilmoitat tarvittavat tiedot.
20 vai 40 prosenttia?
Olettaman suuruus riippuu omistusajasta. Jos olet omistanut kryptovaluutan alle 10 vuotta, olettama on 20 prosenttia myyntihinnasta. Jos omistus on kestänyt vähintään 10 vuotta, olettama on 40 prosenttia. Nyrkkisääntönä 20 prosentin olettama kannattaa, kun arvo on yli viisinkertaistunut, ja 40 prosentin olettama, kun arvo on yli 2,5-kertaistunut.
| Laskutapa | Myyntihinta | Vähennettävä hankintameno | Verotettava voitto |
|---|---|---|---|
| Todellinen hankintameno (osto 1 000 €) | 10 000 € | 1 000 € | 9 000 € |
| Olettama 20 % (alle 10 v) | 10 000 € | 2 000 € | 8 000 € |
| Olettama 40 % (väh. 10 v) | 10 000 € | 4 000 € | 6 000 € |
Kryptovaluuttojen väliset vaihdot verotuksessa
Kryptojen välinen vaihto (esimerkiksi BTC → ETH) on yksi yleisimmistä kompastuskivistä. Suomen verotuksessa vaihto katsotaan kahdeksi tapahtumaksi: luovutetun kryptovaluutan myynniksi sen vaihtohetken euroarvoon ja uuden kryptovaluutan ostamiseksi samalla arvolla. Myyntihintana käytetään siis vaihtohetken käypää euroarvoa, jota verrataan luovutetun valuutan hankintamenoon.
Jos vaihdat esimerkiksi Litecoinisi Chainlinkiin, sinun on selvitettävä Litecoinin euroarvo juuri vaihtohetkellä. Tämä euroarvo on myyntihintasi, ja uusi hankintameno Chainlinkille muodostuu samasta arvosta. Vaihtoja voi kertyä vuoden aikana kymmeniä, joten tarkka kirjanpito on välttämätöntä.
- Käytä luotettavaa kurssia: hyödynnä Coinmotionin omia tai muita yleisesti hyväksyttyjä kryptovaluutta kursseja vaihtohetkeltä.
- Kulut ovat vähennyskelpoisia: myös vaihtoihin liittyvät palkkiot voidaan huomioida hankintamenossa tai myyntikuluna.
- Aktiivinen kaupankäynti: jos teet satoja vaihtoja, erillinen verolaskentaohjelmisto säästää huomattavasti aikaa.
Louhinta, steikkaus ja airdropit
Kryptovaluuttaa voi kertyä muutenkin kuin ostamalla, ja saantotapa vaikuttaa verolajiin. Nämä tulot verotetaan pääsääntöisesti sillä hetkellä, kun ne tulevat hallintaasi, saantihetken euroarvon mukaan. Sama arvo muodostaa uuden hankintamenon mahdollista myöhempää myyntiä varten.
| Saantotapa | Verolaji | Hankintameno myöhempää myyntiä varten |
|---|---|---|
| Osto ja myöhempi myynti | Pääomatulo (luovutusvoitto) | Alkuperäinen ostohinta |
| Steikkaus (proof of stake) | Pääomatulo | Saantihetken markkina-arvo |
| Louhinta yksityishenkilönä | Ansiotulo | Saantihetken markkina-arvo |
| Lohkoketjun haarautuminen (hard fork) | Luovutuksen yhteydessä | 0 euroa |
Huomaa ero: Verohallinnon ohjeen mukaan proof of stake -tyyppinen steikkauspalkkio verotetaan pääomatulona, kun taas louhinnasta saatu tulo on saajansa ansiotuloa. Airdropeina ilmaiseksi saatujen kolikoiden hankintameno on tyypillisesti 0 euroa, jolloin koko myöhempi myyntihinta on käytännössä voittoa.
Luovutustappioiden vähentäminen pääomatulosta
Luovutustappiot ovat arvokas verovähennys, joka jää monelta hyödyntämättä. Vuodesta 2016 lähtien kryptovaluuttojen luovutustappiot on voinut vähentää ensin saman vuoden luovutusvoitoista ja sen jälkeen muista pääomatuloista, kuten osinko- tai vuokratuloista tai indeksirahastojen myyntivoitoista. Käyttämätön tappio vahvistetaan luovutusvuoden tappioksi, ja sen voi vähentää luovutusvuonna sekä viitenä sitä seuraavana vuonna.
Tappioiden realisointi osana verosuunnittelua
Jos olet tehnyt voittoa Bitcoinilla mutta omistat tappiollista Ethereumia, voit myydä Ethereumin ja realisoida tappion, jolla kuittaat osan Bitcoin-voitosta. Loppuvuosi on tähän kriittistä aikaa, koska tappio on kohdistettava verovuodelle, jona luovutus tehdään.
| Erä | Summa | Vaikutus verotukseen |
|---|---|---|
| Bitcoin-luovutusvoitto | +5 000 € | Veronalaista pääomatuloa |
| Ethereum-luovutustappio | −2 000 € | Vähennyskelpoinen |
| Verotettava nettovoitto | 3 000 € | Vero 30 % = 900 € |
Muista, että pienten luovutusten sääntö koskee myös tappioita: jos verovuoden luovutushinnat ovat yhteensä enintään 1 000 euroa, voitot ovat verovapaita. Tappio ei puolestaan ole vähennyskelpoinen, jos luovutetun omaisuuden yhteenlaskettu hankintameno on enintään 1 000 euroa.
Coinmotionin raportit ja veroilmoituksen tekeminen
Coinmotion tarjoaa ladattavan tapahtumaraportin (Transaction statement), joka sisältää osto- ja myyntitoimeksiannot, krypto- ja eurosiirrot, muut tilitapahtumat ja maksetut palkkiot CSV-muodossa. On tärkeää ymmärtää, että kyseessä on nimenomaan tapahtumaraportti, ei valmiiksi FIFO-periaatteella laskettu veroraportti. Voittojen ja tappioiden laskenta jää sinun vastuullesi joko manuaalisesti, Verohallinnon maksuttomalla FIFO-laskurilla tai erillisellä kryptoverotuksen työkalulla.
Vertailu
| Työkalu | Soveltuvuus | Suomen tuki | Hinnoittelu | Linkki |
|---|---|---|---|---|
| Verohallinnon FIFO-laskuri | Yksittäisten luovutusvoittojen FIFO-laskenta | Kyllä, suomeksi | Maksuton | vero.fi |
| Divly | Coinmotionin CSV:n tuonti ja valmis raportti | Kyllä, suomalainen veroraportti | Ilmainen esikatselu, maksullinen raportti | divly.com |
| Koinly | Laaja pörssi- ja lompakkotuki | Osittain (englanninkielinen) | Ilmainen seuranta, maksullinen veroraportti | koinly.io |
| Coinpanda | Monipuolinen integraatiovalikoima | Englanninkielinen | Ilmaistaso + maksulliset tasot | coinpanda.io |
| CoinTracking | Edistynyt salkun- ja verotusseuranta | Englanninkielinen | Ilmaistaso + maksulliset tasot | cointracking.info |
Näin lataat tapahtumaraportin
- Kirjaudu sisään Coinmotion-tilillesi selaimella.
- Avaa oikeasta yläkulmasta (sähköpostiosoitteesi takaa) Reporting- eli raportointisivu.
- Valitse haluttu ajanjakso, esimerkiksi koko verovuosi.
- Lataa tiedosto painikkeesta "Download CSV". Mobiilisovelluksessa raportti löytyy kohdasta Settings → Reports → Transaction Statement.
- Tarkista, että kaikki ulkopuoliset siirrot on täydennetty oikeilla hankintahinnoilla.
Ulkopuoliset lompakot ja puuttuvat hankintahinnat
Suurin käytännön haaste syntyy, kun kryptoja on siirretty palvelusta toiseen. Jos ostat kryptoa Coinmotionista, siirrät sen omaan lompakkoosi ja tuot myöhemmin takaisin myytäväksi, raportti ei välttämättä tunne alkuperäistä hankintahintaa. Tällöin hankintamenoksi voi kirjautua 0 euroa, jolloin koko myyntisumma näyttäytyy voittona. Sijoittajan on itse pystyttävä osoittamaan todellinen hankintahinta tositteella tai tiliotteella.
- Lohkoketjun seuranta: julkisesta lohkoketjusta voi jäljittää siirrot lompakko-osoitteen avulla.
- Manuaalinen täydennys: merkitse puuttuvat ostopäivät ja -hinnat laskelmaasi.
- Säilytysvelvollisuus: säilytä muistiinpanot ja tositteet vähintään kuusi vuotta verovuoden päättymisestä.
Verosuunnittelu: milloin myydä ja milloin odottaa?
Verotus on kitkaa, joka hidastaa sijoituksen kasvua, joten myyntien ajoitusta kannattaa pohtia. Jos olet ylittämässä 30 000 euron rajan vuoden pääomatuloissa, osan myynneistä lykkääminen seuraavalle vuodelle voi pitää veroprosentin 30:ssä 34:n sijaan. Myös 10 vuoden omistusajan täyttyminen on merkittävä hetki, koska se nostaa hankintameno-olettaman 40 prosenttiin.
- Tarkista kokonaisluovutushintasi: jos ne ovat vuodessa enintään 1 000 euroa, voitot ovat verovapaita.
- Oletko realisoinut voittoja? Etsi salkusta tappiollisia kohteita niiden kuittaamiseksi ennen vuodenvaihdetta.
- Harkitse omistusjaksoja ja myyntien porrastamista useammalle verovuodelle.
Yleisimmät virheet ja miten ne välttää
Verohallinto on lisännyt resursseja kryptovaluuttojen valvontaan, ja tyypillisimmät virheet ovat sekä yleisiä että helposti vältettävissä. Jos tulot jätetään ilmoittamatta, seurauksena voi olla veronkorotus ja viivästyskorko, vakavimmissa tapauksissa jopa rikosoikeudellinen vastuu.
- Vaihtojen unohtaminen: krypto–krypto-vaihdot jätetään usein ilmoittamatta, vaikka ne ovat verotettavia luovutuksia.
- Veron ajoituksen väärinymmärrys: luullaan, että vero erääntyy vasta eurojen nostossa.
- Hankintahintojen puuttuminen: siirtojen jälkeen hankintameno jää dokumentoimatta.
- Pienten tapahtumien aliarviointi: myös pienet mutta lukuisat kaupat kerryttävät verotettavaa tuloa.
Jos huomaat unohtaneesi ilmoittaa tuloja aiemmilta vuosilta, voit täydentää tietoja tai tehdä oikaisuvaatimuksen OmaVerossa. Oma-aloitteinen korjaus ennen Verohallinnon yhteydenottoa johtaa yleensä lievempään lopputulokseen. Kryptovoitot ja -tappiot ilmoitetaan OmaVeron luovutusvoitto-osiossa (lomake 9, Luovutusvoitto tai -tappio). Pidä verotiedot tallessa myös siksi, että pankki voi pyytää selvitystä suurista siirroista.
Lahjoitukset ja verovapaat rajat
Kryptovaluuttoja voi myös lahjoittaa, mikä voi olla osa pitkäjänteistä verosuunnittelua. Vuoden 2026 alusta lähtien samalta lahjanantajalta voi saada lahjoja verovapaasti, kun niiden yhteisarvo kolmen vuoden aikana jää alle 7 500 euron; tuosta summasta tai sen ylittyessä maksetaan lahjaveroa. Aiemmin raja oli 5 000 euroa. Lahjansaajalle hankintamenoksi muodostuu lahjoitushetken käypä arvo, mikä nollaa aiemman arvonnousun verovaikutuksen lahjoittajalla.
Vastuuvapauslauseke
Tämä artikkeli on yleisluonteinen tietopaketti kryptovaluuttojen verotuksesta Suomessa, eikä sitä tule tulkita henkilökohtaiseksi vero- tai sijoitusneuvonnaksi. Verosäännökset, prosentit ja rajat voivat muuttua, ja oman tilanteesi yksityiskohdat vaikuttavat lopputulokseen. Tarkista aina ajantasaiset ohjeet Verohallinnon sivuilta (vero.fi) tai OmaVerosta ja ole epäselvissä tilanteissa yhteydessä Verohallintoon tai veroasiantuntijaan.
Lähteet
Usein kysytyt kysymykset (FAQ)
Pitääkö kryptovaluuttojen väliset vaihdot ilmoittaa verotuksessa?
Kyllä. Jokainen vaihto katsotaan luovutukseksi. Luovutetun kryptovaluutan vaihtohetken euroarvo on myyntihinta, jota verrataan sen hankintamenoon, ja erotus on verotettavaa voittoa tai vähennyskelpoista tappiota.
Tarjoaako Coinmotion valmiin veroraportin?
Coinmotion tarjoaa ladattavan tapahtumaraportin CSV-muodossa, mutta ei valmiiksi FIFO-periaatteella laskettua veroraporttia. Voittojen ja tappioiden laskenta tehdään itse, Verohallinnon FIFO-laskurilla tai kryptoverotuksen työkalulla.
Milloin hankintameno-olettama kannattaa?
Olettama kannattaa, kun kryptovaluutan arvo on noussut voimakkaasti. Alle 10 vuotta omistetussa olettama on 20 prosenttia myyntihinnasta (kannattaa yli viisinkertaistuneella arvolla) ja vähintään 10 vuotta omistetussa 40 prosenttia.
Lasketaanko vero vasta, kun siirrän rahat pankkitililleni?
Ei. Verovelvollisuus syntyy jo luovutushetkellä eli myynnissä tai vaihdossa, vaikka varat jäisivät Coinmotion-tilille. Pankkisiirto ei ole verotuksen kannalta ratkaiseva hetki.
Voiko kryptotappiot vähentää muista pääomatuloista?
Kyllä. Vuodesta 2016 alkaen luovutustappiot vähennetään ensin luovutusvoitoista ja sen jälkeen muista pääomatuloista. Vahvistettu tappio on vähennyskelpoinen luovutusvuonna ja viitenä seuraavana vuonna.