Elisan osakkeiden myynti on monelle suomalaiselle sijoittajalle ajankohtainen kysymys, sillä Elisa on yksi Helsingin pörssin omistetuimmista kansanosakkeista ja monen salkun peruskivi. Tässä oppaassa käydään vaihe vaiheelta läpi, miten myynti käytännössä tehdään arvo-osuus- tai osakesäästötililtä, kuinka luovutusvoittoa verotetaan vuonna 2026, milloin kannattaa hyödyntää hankintameno-olettamaa ja miten osinkojen ajoitus vaikuttaa lopputulokseen. Lisäksi käsitellään vanhojen puhelinosakkeiden ja perittyjen osakkeiden myyntiä sekä yleisimpiä virheitä, joita myyjät tekevät. Tavoitteena on antaa selkeät, faktoihin perustuvat toimintaohjeet – ei sijoitussuosituksia.
Mitä Elisan osakkeiden myynnissa on kyse?
Elisan osakkeiden myynti tarkoittaa prässilistatun Elisa Oyj:n (kaupankäyntitunnus ELISA, Nasdaq Helsinki) osakkeiden realisointia rahaksi. Myynti tulee tyypillisesti ajankohtaiseksi, kun sijoittaja haluaa kotiuttaa voittoja, tasapainottaa salkkuaan, tarvitsee käteistä tai siirtää varoja toiseen kohteeseen. Itse kauppa on teknisesti suoraviivainen, mutta järkevä lopputulos vaatii ymmärrystä verotuksesta, kuluista ja ajoituksesta. Jos haluat ensin perehtyä itse yhtiöön ja sen kurssikehitykseen, kannattaa lukea erillinen katsaus Elisan osakkeesta yhtiönä.
Elisa on suurivaihtoinen osake, joten myynti onnistuu käytännössä aina välittömästi markkinahintaan. Myynti tehdään nykyään lähes poikkeuksetta digitaalisesti verkkopankin tai sijoitussovelluksen kautta, ja toimeksiantotapoja on useita.
| Toimeksiantotyyppi | Miten toimii | Kenelle sopii |
|---|---|---|
| Markkinahintainen toimeksianto | Myy heti parhaaseen tarjolla olevaan ostohintaan | Nopeaa realisointia hakevalle |
| Rajahintainen toimeksianto | Myy vain, jos hinta saavuttaa asettamasi tason tai paremman | Sijoittajalle, jolla on selkeä tavoitehinta |
| Stop loss -toimeksianto | Myynti aktivoituu automaattisesti, jos kurssi laskee asetetun rajan alle | Riskienhallintaa arvostavalle |
Näin teet myyntitoimeksiannon arvo-osuustililtä
Kun myyntipäätös on tehty, kirjaudu välittäjäsi palveluun. Elisan osakkeet sijaitsevat joko perinteisellä arvo-osuustilillä tai osakesäästötilillä. Pörssin jatkuva kaupankäynti on avoinna arkisin noin kello 10.00–18.30, ja likvidin osakkeen kaupat toteutuvat yleensä sekunneissa.
- Kirjaudu välittäjäsi palveluun (esimerkiksi Nordnet, OP tai Nordea).
- Etsi salkustasi Elisa (tunnus ELISA).
- Valitse ”Myy” ja aseta myötävä määrä, toimeksiantotyyppi ja voimassaoloaika.
- Vahvista kauppa ja tarkista toteutuminen kauppalaskelmasta.
Huomioi, että myynnistä perittävä välityspalkkio on useimmilla välittäjillä noin 0,06–0,20 prosenttia kauppasummasta, kuitenkin vähintään minimipalkkion verran (tyypillisesti muutaman euron). Lisäksi pörssikaupoissa on voimassa niin sanottu T+2-sääntö: rahat näkyvät salkussa heti, mutta ne selviytyvät eli ovat nostettavissa vasta kahden pankkipäivän kuluttua.
Tärkeimmät kohdat
- Verotus: myyntivoitto on pääomatuloa – 30 % 30 000 euroon asti, 34 % sen yli.
- Hankintameno-olettama: 20 % (alle 10 v) tai 40 % (yli 10 v) myyntihinnasta; vain arvo-osuustilillä.
- Verovapaus: alle 1 000 euron vuosimyynneistä ei makseta veroa.
- Tappio: vähennyskelpoinen pääomatuloista luovutusvuonna ja 5 seuraavana vuonna.
- Tili ratkaisee: OST lykkää veron nostohetkeen, AOT verottaa heti mutta sallii olettaman.
- Kulut: välityspalkkio n. 0,06–0,20 %, selvitys T+2.
Elisan osakkeen myynnin verotus
Luovutusvoiton verotus on Elisan osakkeiden myynnin kriittisin osa. Suomessa osakkeiden myyntivoittoa verotetaan pääomatulona: veroprosentti on 30 prosenttia 30 000 euroon asti ja 34 prosenttia sen ylittävältä osalta. Raja koskee kaikkia saman vuoden pääomatuloja yhteensä, ei yksittäistä kauppaa. Vero maksetaan vain voitosta, ei koko myyntisummasta. Koska Elisa on ollut monella salkussa vuosikymmeniä, alkuperäinen hankintahinta voi olla hyvin matala – silloin hankintameno-olettama voi pienentää veroa merkittävästi.
Luovutusvoiton laskeminen ja hankintameno-olettama
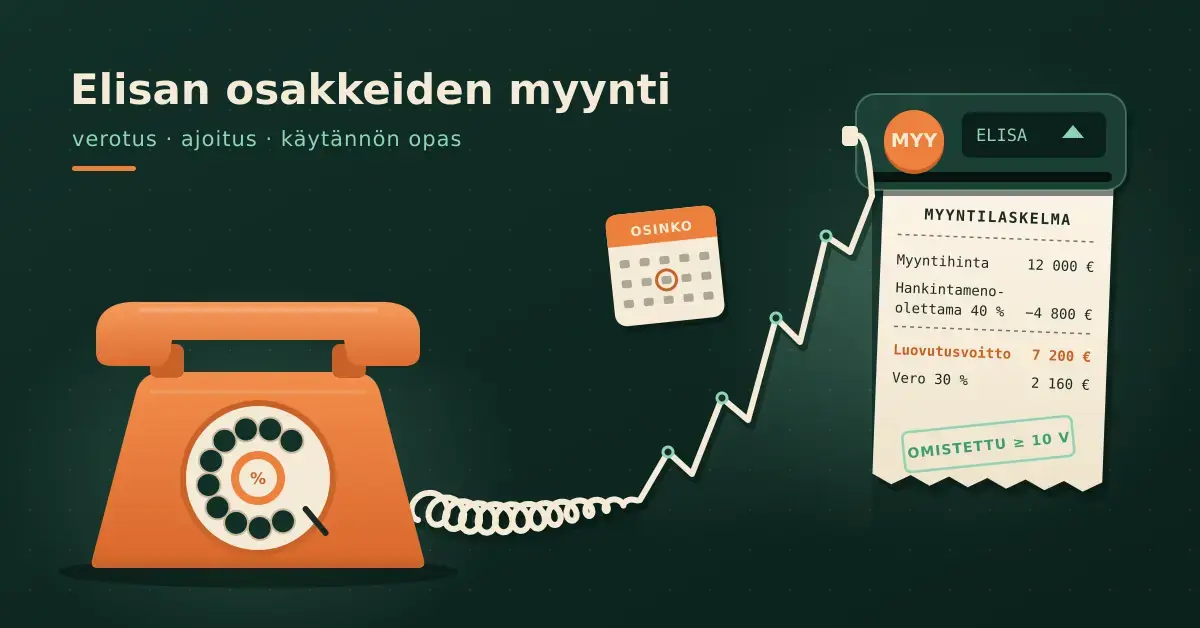
Luovutusvoitto lasketaan vähentämällä myyntihinnasta osakkeiden todellinen hankintahinta ja myyntikulut. Vaihtoehtoisesti voit käyttää hankintameno-olettamaa, jolloin todellisia kuluja ei enää eriksen vähennetä. Verottaja soveltaa automaattisesti sitä vaihtoehtoa, joka on sinulle edullisempi, mutta kannattaa itse tarkistaa laskelma.
- Omistusaika alle 10 vuotta: hankintameno-olettama on 20 prosenttia myyntihinnasta.
- Omistusaika vähintään 10 vuotta: hankintameno-olettama on 40 prosenttia myyntihinnasta.
- Vaikutus: jos käytät 40 prosentin olettamaa, maksat veroa vain 60 prosentista myyntihinnasta – vaikka olisit saanut osakkeet aikoinaan lähes ilmaiseksi.
Huomaa, että hankintameno-olettamaa voi käyttää vain arvo-osuustilillä, ei osakesäästötilillä. Alla oleva esimerkki havainnollistaa, miten eri vaihtoehdot vaikuttavat 5 000 euron myyntiin.
| Skenaario | Myyntihinta | Hankintameno | Verotettava voitto | Vero (30 %) |
|---|---|---|---|---|
| Todellinen hankintahinta | 5 000 € | 3 000 € | 2 000 € | 600 € |
| Olettama 20 % (alle 10 v) | 5 000 € | 1 000 € | 4 000 € | 1 200 € |
| Olettama 40 % (yli 10 v) | 5 000 € | 2 000 € | 3 000 € | 900 € |
Esimerkissä todellinen hankintahinta tuottaa pienimmän veron, koska se on korkea. Jos todellinen hankintahinta olisi ollut vain muutamia satoja euroja, 40 prosentin olettama olisi selvästi edullisin.
Milloin myyntivoitto on verovapaa?
Pienet myynnit voivat jäädä kokonaan verovapaiksi. Jos kaikkien kalenterivuoden aikana myymäsi omaisuuden yhteenlasketut luovutushinnat jäävät alle 1 000 euron, voitto on verovapaata. Vastaavasti tällöin syntynyttä tappiota ei voi vähentää. Raja koskee kaikkea myytyä omaisuutta yhteensä, joten pidä kirjaa vuoden kaikista myynneistä.
Myyntitappion hyödyntäminen verosuunnittelussa
Aina Elisan myynti ei tuota voittoa. Jos myyt osakkeet halvemmalla kuin ostit, syntyy luovutustappio, joka on sijoittajalle arvokas: sen voi vähentää mistä tahansa pääomatuloista, kuten muiden osakkeiden myyntivoitoista, osingoista tai vuokratuloista. Tappion voi vähentää luovutusvuonna ja viitenä sitä seuraavana vuonna.
Loppuvuosi on tyypillistä aikaa niin sanotuille veromyynneille. Jos olet tehnyt vuoden aikana suuria voittoja, voit realisoida tappiollisen Elisa-erän kuittaamaan voittoja ja pienentämään maksettavaa veroa.
- Aikaraja: tappiot vanhenevat viidessä vuodessa, joten ne kannattaa hyödyntää ajoissa.
- Takaisinosto: voit myydä tappiolla ja ostaa osakkeet myöhemmin takaisin, mutta vältä välittömästä edestakaisesta kaupasta mahdollisesti seuraavaa veronkiertotulkintaa – anna kurssille aikaa elää välissä.
- Hajautus: tappion realisointi voi olla hyvä hetki miettiä salkun osinko-osakkeiden hajautusta uudelleen.
Osakesäästötili vai arvo-osuustili myydessä?
Myynnin verokohtelu riippuu siitä, millä tilillä osakkeet ovat. Osakesäästötilin (OST) sisällä tehdyistä myynneistä ei makseta veroa heti: voit myydä Elisan ja ostaa tilalle jotain muuta ilman välittömiä veroseuraamuksia, ja verot tulevat maksuun vasta kun nostat rahaa tililtä. Arvo-osuustilillä (AOT) sen sijaan jokainen voitollinen myynti synnyttää heti verovelvollisuuden – mutta myös tappion saa heti vähennyskelpoiseksi.
Kumpi tili kannattaa valita myyntiin?
Arvo-osuustili on parempi, jos haluat hyödyntää hankintameno-olettamaa tai vaihtaa kertyneitä luovutustappioita muita voittoja vastaan. Osakesäästötili taas sopii aktiiviselle sijoittajalle, joka haluaa myydä ja ostaa uudelleen ilman väliveroja.
| Ominaisuus | Arvo-osuustili (AOT) | Osakesäästötili (OST) |
|---|---|---|
| Välitön vero myynnistä | Kyllä (30/34 %) | Ei ennen noston tekemistä |
| Hankintameno-olettama | Käytettävissä | Ei käytettävissä |
| Tappioiden vähennys | Heti muista pääomatuloista | Vasta tiliä lopetettaessa |
| Osingot | Verotetaan maksuvuonna | Verotetaan vasta nostettaessa |
Osinko vai myyntivoitto – miten ajoittaa myynti osinkoon nähden?
Moni pohtii, kannattaako Elisa myydä ennen osingon irtoamista vai sen jälkeen. Osingon irtoamispäivänä osakkeen kurssi laskee yleensä suunnilleen osingon verran, joten pelkästään osingon vuoksi myynnin ajoittaminen harvoin tuottaa ”ilmaista” hyötyä. Ero syntyy lähinnä verotuksesta.
Tärkeä muutos aiempaan: Elisa maksaa osinkoa nykyään neljässä erässä vuoden mittaan, ei enää vain keväällä. Tilikaudelta 2025 yhtiökokous hyväksyi yhteensä enintään 2,40 euron osingon osaketta kohti, maksettuna neljässä 0,60 euron erässä (huhtikuu, heinäkuu, marraskuu ja seuraavan vuoden helmikuu). Tämä tarkoittaa, että osingon irtoamispäiviä on useampi vuodessa, mikä kannattaa huomioida myynnin ajoituksessa.
Osingon ja myyntivoiton verotusvertailu
Pörssiyhtiön osingosta 85 prosenttia on veronalaista pääomatuloa, jolloin tehollinen veroaste on noin 25,5 prosenttia (30 % x 85 %) tai 28,9 prosenttia (34 % x 85 %). Luovutusvoitosta sen sijaan verotetaan 100 prosenttia – tai hankintameno-olettaman mukainen osa.
- Osinko: tehollinen vero 25,5 tai 28,9 prosenttia, eikä siihen voi soveltaa hankintameno-olettamaa.
- Myyntivoitto: voi olla verotuksellisesti edullisempi, jos saat käyttöösi 40 prosentin hankintameno-olettaman pitkän omistusajan ansiosta.
- Johtopäätös: hyvin pitkään omistetuissa osakkeissa myynti juuri ennen osinkoa voi olla hieman edullisempaa olettaman takia, mutta ero on yleensä pieni – älä anna verotuksen yksin ohjata sijoituspäätöstä.
Myyntiajankohta ja Elisan kurssiin vaikuttavat tekijät
Oikean myyntiajankohdan arviointi vaatii markkinatilanteen ja Elisan omien tulosjulkistusten seuraamista. Elisaa pidetään defensiivisenä osakkeena: ihmiset eivät luovu puhelin- ja internetliittymistään herkästi, joten yhtiön tulos on verraten vakaa myös heikoissa suhdanteissa. Tämä tekee osakkeesta suosittua niin kotimaisille piensijoittajille kuin kansainvälisille instituutioillekin.
Keskeisiä kurssiin vaikuttavia tekijöitä:
- Korkotaso: korkojen nousu tekee korkosijoituksista houkuttelevampia ja voi painaa vakaiden osingonmaksajien kursseja; korkojen lasku yleensä tukee niitä.
- Kilpailu: Telia ja DNA (osa Telenoria) käyvät Elisaa vastaan jatkuvaa hintakilpailua Suomen telemarkkinalla.
- Investoinnit: suuret panostukset esimerkiksi verkkoihin voivat lyhyellä aikavälillä painaa tulosta mutta tukea kasvua pitkällä aikavälillä.
- Analyytikot: seuraa tavoitehintoja ja konsensussuosituksia (osta/pidä/myy) ennen omaa päätöstäsi.
Jos et halua myydä koko omistustasi kerralla, voit myös suojata tai keventää positiota osittain. Markkinan laskuun varautumisen keinoista kerrotaan tarkemmin artikkelissa lyhyeksimyynnistä eli shorttaamisesta, joka on kuitenkin selvästi tavallista myyntiä riskisempi keino.
Pikafaktat
| Yhtiö | Elisa Oyj |
| Pörssi | Nasdaq Helsinki (päämarkkina) |
| Kaupankäyntitunnus | ELISA |
| ISIN-koodi | FI0009007884 |
| Toimiala | Teleoperaattori- ja digipalvelut |
| Osinko tilikaudelta 2025 | Enintään 2,40 €/osake, neljässä 0,60 euron erässä |
| Osingonmaksu | Neljännesvuosittain (huhti-, heinä-, marras- ja helmikuu) |
| Kaupankäyntiaika | Arkisin n. klo 10.00–18.30 |
| Selvitys | T+2 pankkipäivää |
Vanhojen puhelinosakkeiden myynti
Monet Elisan nykyisistä omistajista ovat saaneet osakkeensa entisten paikallisten puhelinyhdistysten, kuten Helsingin Puhelinyhdistyksen (HPY), jäsenyyden kautta. Nämä osakkeet on aikanaan muunnettu Elisan pörssiosakkeiksi. Jos hallussasi on vielä vanhoja merkintöjä tai paperisia osakekirjoja, ne on pitänyt siirtää arvo-osuusjärjestelmään ennen kuin osakkeita voi myydä pörssissä. Näiden osakkeiden omistusaika lasketaan alkuperäisestä hankinnasta, joten hankintameno-olettama on lähes aina 40 prosenttia.
Ohjeet vanhojen osakkeiden myyntiin
- Varmista, että osakkeet on kirjattu arvo-osuustilillesi (tieto löytyy usein perintö- tai kauppakirjasta).
- Selvitä osakkeiden alkuperäinen hankinta-aika – yli 10 vuotta takaa lue melko varmasti.
- Tee myyntitoimeksianto normaalisti välittäjäsi kautta.
- Ilmoita verotuksessa 40 prosentin hankintameno-olettama, jos todellista hankintahintaa ei ole tiedossa tai se on hyvin pieni.
Jos et ole varma, ovatko osakkeet vielä arvo-osuustilillä vai onko muuntoaika mennyt umpeen, kannattaa olla yhteydessä omaan pankkiin tai välittäjään. Yhden vanhan puhelinosakkeen arvo voi nykyään olla huomattava.
Elisan osakkeiden myynti kuolinpesässä
Perintönä saatujen Elisan osakkeiden myynti on yleinen tilanne. Perityn osakkeen hankintahintana pidetään perintöverotuksessa vahvistettua arvoa eli käytännössä kurssia kuolinhetkellä. Jos myyt osakkeet pian perinnönjaon jälkeen lähes samaan hintaan, verotettavaa voittoa ei juuri synny. Jos arvo on noussut kuolinhetkestä, maksat veroa vain noususta; jos arvo on laskenut, syntyy vähennyskelpoinen tappio.
Ohjeet kuolinpesän osakkaalle
- Varmista, että osakkeet on siirretty kuolinpesän tai perillisen arvo-osuustilille.
- Tarkista perukirjasta osakkeiden arvo, jota käytetään hankintamenona.
- Tee myyntitoimeksianto.
- Muista, että myös kuolinpesä voi käyttää hankintameno-olettamaa, jos se on edullisempi.
Yleisimmät virheet Elisan osakkeita myytäessä
Elisan osakkeiden myynnin tyypillisimmät virheet liittyvät verotuksen unohtamiseen ja hoppuiluun. Välttämällä seuraavat sudenkuopat säästät sekä rahaa että harmia.
- Hankintameno-olettaman unohtaminen: pitkään omistetuissa osakkeissa olettama voi puolittaa veron – tarkista aina esitäytetty veroilmoitus.
- Myyntikulujen huomiotta jättäminen: välityspalkkion saa vähentää voitosta, kun käytät todellista hankintahintaa.
- Vain veron takia myyminen: verohyöty ei korvaa huonoa ajoitusta, jos myyt laadukkaan osingonmaksajan pelkästään verosyystä.
- Hajauttamattomuus: koko position myyminen kerralla tai kaiken pitäminen yhdessä osakkeessa lisää riskiä.
- Markkinahinnan sokea käyttö: ohuen kaupankäynnin hetkellä rajahintainen toimeksianto suojaa huonolta toteutushinnalta.
Jos olet vasta aloittamassa ja mietit myös ostopuolta, perusasiat käydään läpi oppaassa miten osakkeita ostetaan.
Vastuuvapauslauseke
Tämä artikkeli on yleisluontoinen tietopaketti Elisan osakkeiden myynnistä ja sen verotuksesta, eikä se ole sijoitus-, vero- tai muuta henkilökohtaista neuvontaa. Osakesijoittamiseen liittyy aina riski sijoitetun pääoman menettämisestä, ja arvopaperin arvo voi sekä nousta että laskea. Verotus määräytyy aina sijoittajan henkilökohtaisen tilanteen mukaan, ja säännökset voivat muuttua. Tarkista ajantasaiset tiedot Verohallinnon sivuilta ja ole tarvittaessa yhteydessä omaan pankkiisi tai veroasiantuntijaan ennen päätöksiä.
Lähteet
Usein kysytyt kysymykset
Miten Elisan osakkeiden myynti ilmoitetaan verottajalle?
Useimmat suomalaiset välittäjät ilmoittavat kaupat automaattisesti Verohallinnolle, joten ne näkyvät esitäytetyssä veroilmoituksessa. Sijoittajan vastuulla on silti tarkistaa tiedot ja tarvittaessa vaatia hankintameno-olettamaa tai lisätä puuttuvat hankintahinnat. Ulkomaisten välittäjien kohdalla tiedot pitää usein ilmoittaa itse.
Mitä Elisan osakkeen myynti maksaa?
Myynnistä perittävä välityspalkkio riippuu välittäjästä. Palkkio on tyypillisesti noin 0,06–0,20 prosenttia kauppasummasta, kuitenkin vähintään välittäjän minimipalkkion verran, joka on usein muutamasta eurosta ylöspäin. Palkkion saa vähentää luovutusvoitosta.
Milloin Elisan osinko irtoaa ja vaikuttaako se myyntiin?
Elisa maksaa osinkoa nykyään neljässä erässä vuoden aikana, eikä enää vain keväällä. Osingon irtoamispäivänä kurssi laskee yleensä osingon verran, joten pelkkä ajoitus osinkoon nähden harvoin tuo lisähyötyä. Ero syntyy lähinnä siitä, verotetaanko tuotto osinkona vai luovutusvoittona.
Miten lasken 40 prosentin hankintameno-olettaman?
Kerro myyntihinta luvulla 0,40. Näin saatu summa katsotaan hankintamenoksi, ja loput 60 prosenttia myyntihinnasta on verotettavaa voittoa. Esimerkiksi 5 000 euron myynnistä olettama on 2 000 euroa ja verotettava voitto 3 000 euroa. Olettamaa käytettäessä muita kuluja ei enää vähennetä.
Voiko Elisan paperisia osakekirjoja vielä myydä?
Paperista osakekirjaa ei voi myydä suoraan pörssissä. Osakkeet on ensin kirjattava arvo-osuustilille sähköiseen muotoon. Jos muuntoaika on umpeutunut, osakkeet on voitu myydä yhtiön toimesta omistajan lukuun, jolloin varojen saamisesta kannattaa kysyä pankista tai yhtiöltä.