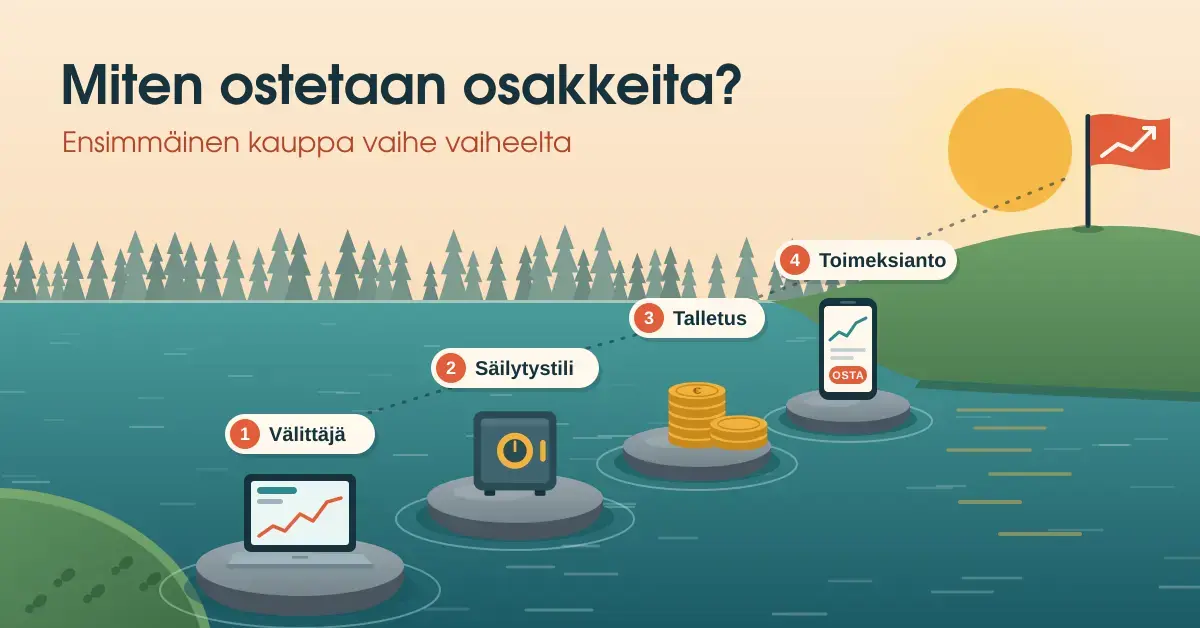
Osakkeiden ostaminen on nykyään nopeaa, ja ensimmäisen kaupan voi tehdä verkossa muutamassa minuutissa. Käytännössä tarvitset vain osakevälittäjän, säilytystilin osakkeille sekä rahaa tilille, ja loppu on toimeksiannon tekemistä ja sen vahvistamista. Pelkkä tilin avaaminen ei kuitenkaan tee kenestäkään hyvää sijoittajaa: ratkaisevaa on, mihin, millä kuluilla ja millä aikajänteellä sijoitat. Tässä oppaassa käydään vaihe vaiheelta läpi, mitä osakkeiden ostaminen edellyttää, miten valitset välittäjän, millaisia kuluja ja veroja kauppaan liittyy ja mitkä ovat aloittelijan yleisimmät virheet. Tiedot on tarkistettu Verohallinnon, Finanssivalvonnan ja välittäjien virallisista lähteistä lokakuussa 2026.
Pikafaktat
- Mitä tarvitset: osakevälittäjä, arvo-osuustili tai osakesäästötili, vahva tunnistautuminen ja rahaa tilille.
- Päämarkkinapaikka Suomessa: Nasdaq Helsinki (Helsingin pörssi).
- Osakesäästötilin talletuskatto: 100 000 euroa (1.1.2024 alkaen); yksi tili henkilöä kohden.
- Myyntivoiton vero: 30 % 30 000 euroon asti, 34 % sen ylittävältä osalta.
- Pörssiosingosta: 85 % on veronalaista pääomatuloa, 15 % verovapaata; yhtiö pidättää 25,5 % ennakonpidätyksen.
- Tyypillinen välityspalkkio: noin 0,1–0,2 % kaupan arvosta, lisäksi muutaman euron minimipalkkio.
- Kaupan selvitys: noin kaksi pankkipäivää (T+2).
Mitä osakkeen ostaminen käytännössä tarkoittaa?
Osakkeen ostaminen tarkoittaa pienen omistusosuuden hankkimista osakeyhtiöstä. Kun ostat yhtiön osakkeen, sinusta tulee yksi sen omistajista, ja olet oikeutettu osuuteen yhtiön mahdollisesti jakamasta voitosta eli osingosta sekä äänivaltaan yhtiökokouksessa. Et osta pelkkää kurssikäyrässä heiluvaa numeroa vaan palan oikeaa liiketoimintaa.
Listatut osakkeet ostetaan ja myydään pörssissä. Suomessa päämarkkinapaikka on Nasdaq Helsinki eli Helsingin pörssi, mutta useimmilla välittäjillä pääset käymään kauppaa myös Pohjoismaiden, muun Euroopan ja Yhdysvaltojen pörsseissä. Pörssi toimii kohtaamispaikkana ostajille ja myyjille: osakkeen hinta määräytyy jatkuvasti sen mukaan, mitä ostajat ovat valmiita maksamaan ja myyjät hyväksymään.
Osakesijoittaja voi hyötyä kahdella tavalla. Ensinnäkin osakkeen arvo voi nousta, jolloin saat myydessäsi enemmän kuin maksoit (luovutusvoitto). Toiseksi moni yhtiö maksaa omistajilleen osinkoa, joka on suora kassavirta sijoittajalle. Molemmat tuotot ovat kuitenkin epävarmoja: osakkeen arvo voi myös laskea, eikä osingon maksamista ole taattu. Juuri tämä tuoton ja riskin yhteys tekee osakkeista pitkän aikavälin kasvusijoituksen, ei takuuvarmaa säästötiliä.
Mitä tarvitset ennen kuin voit ostaa osakkeita?
Ennen ensimmäistä kauppaa sinun tarvitsee järjestää kuntoon muutama perusasia. Ilman näitä osakkeiden ostaminen ei ole mahdollista:
- Osakevälittäjä. Välittäjä voi olla verkkovälittäjä (esimerkiksi Nordnet), tavallinen pankki tai pankkiiriliike. Välittäjä välittää toimeksiantosi pörssiin.
- Säilytystili osakkeille. Osakkeet eivät makaa pankkitilillä vaan arvo-osuustilillä tai osakesäästötilillä. Saat tilin avaamalla välittäjän kautta.
- Tunnistautuminen. Tilin avaamiseen tarvitset suomalaiset verkkopankkitunnukset tai muun vahvan tunnistautumisen, sillä välittäjä on lain mukaan velvollinen tunnistamaan asiakkaansa.
- Rahaa. Tilille on siirrettävä rahaa ennen kaupankäyntiä. Pienelläkin summalla pääsee alkuun, mutta kulut kannattaa suhteuttaa sijoitettavaan määrään.
Arvo-osuustili vai osakesäästötili?
Tili, jolle osakkeesi talletetaan, vaikuttaa suoraan verotukseen, joten valinta kannattaa tehdä harkiten. Suomessa yksityissijoittajalla on kaksi päävaihtoehtoa.
Arvo-osuustili on perinteinen ratkaisu. Sille voi säilyttää osakkeiden lisäksi rahastoja, ETF:iä ja muita arvopapereita, eikä tilille siirrettävälle rahalle ole ylärajaa. Verotus tapahtuu reaaliaikaisesti: jokainen myyntivoitto ja osinko verotetaan sinä vuonna, jona se syntyy. Vastineeksi myös tappiot ovat vähennyskelpoisia heti.
Verkkovälittäjät ja pankit tarjoavat myös osakesäästötiliä, joka sopii erityisesti pitkäjänteiseen osakesäästämiseen. Tilille voi tallettaa enintään 100 000 euroa; raja nousi 50 000 eurosta 100 000 euroon 1.1.2024 alkaen. Osakesäästötilin etu on verotuksen lykkääntyminen: tilin sisällä saadut osingot ja myyntivoitot eivät realisoi veroa, vaan veroa maksetaan vasta kun nostat rahaa tililtä, ja vain nostoon sisältyvästä tuoton osuudesta. Näin tuotto pääsee kasvamaan korkoa korolle verovapaasti. Vastapainoksi tilin tappioita ei voi vähentää ennen kuin tili lopetetaan tappiollisena, eikä tilillä voi säilyttää rahastoja. Osakesäästötilejä saa olla vain yksi henkilöä kohden; useamman tilin pitämisestä Verohallinto määrää 10 euron veronkorotuksen jokaiselta ylimääräiseltä päivältä ja tililtä. Lue tarkemmin osakesäästötili-vaihtoehdoista erillisestä artikkelistamme.
Miten valitset osakevälittäjän?
Välittäjän valinta on yksi tärkeimmistä päätöksistä, sillä kulut ja ominaisuudet vaihtelevat merkittävästi. Kiinnitä huomiota ainakin seuraaviin seikkoihin:
- Välityspalkkio ja minimipalkkio. Palkkio voi olla esimerkiksi 0,15–0,20 prosenttia kaupan arvosta, mutta lähes aina perittävä minimipalkkio (muutamia euroja kauppaa kohden) ratkaisee pienten kauppojen kohtuullisuuden.
- Valuutanvaihtokulu. Jos ostat ulkomaisia osakkeita, välittäjä veloittaa usein valuutanvaihdosta erillisen prosenttikulun.
- Osakesäästötilin saatavuus. Osakesäästötiliä tarjoavat vain suomalaiset palveluntarjoajat; kansainvälisillä alustoilla sitä ei ole.
- Markkinat ja valikoima. Varmista, että välittäjän kautta pääsee niille pörsseille, joiden osakkeita haluat ostaa.
- Valvonta ja talletussuoja. Suosi välittäjiä, jotka ovat Finanssivalvonnan tai vastaavan ETA-viranomaisen valvonnassa.
Moni aloittaja aloittaa kotimaisella verkkovälittäjällä, kuten Nordnet-palvelulla, koska suomalaiset välittäjät tarjoavat osakesäästötilin ja selkokielisen käyttöliittymän. Alla olevassa taulukossa on vertailtu yleisiä välittäjävaihtoehtoja; tarkat hinnat kannattaa aina tarkistaa välittäjän omasta hinnastosta, sillä ne muuttuvat.
Vertailu
| Välittäjä | Osakesäästötili | Kulurakenne (yleispiirteittäin) | Huomioitavaa |
|---|---|---|---|
| Nordnet | Kyllä | Välityspalkkio porrastettu kaupankäynnin määrän mukaan, kotimaassa alkaen muutaman euron minimipalkkiosta | Suosittu verkkovälittäjä, laaja markkinavalikoima ja suomenkielinen palvelu |
| OP | Kyllä | Prosenttipohjainen palkkio ja euromääräinen minimi; osuuspankin asiakasedut voivat alentaa kuluja | Sopii, jos haluat sijoittaa tutun pankin kautta |
| Nordea | Kyllä | Palkkio voi olla porrastettu kaupankäynnin aktiivisuuden mukaan; pienissä kaupoissa prosenttipohjainen | Pankin verkkopalvelu ja asiakaspalvelu kattavat |
| Danske Bank | Kyllä | Kuukausivolyymiin perustuva porrastus; aktiivisilla hinta laskee | Jäsenedut voivat alentaa palkkioita |
| eToro | Ei | Monissa osakkeissa komissiovapaa, mutta valuutanvaihto- ja nostokuluja; kaupankäynti dollaripohjaista | Kansainvälinen alusta; ei suomalaista osakesäästötiliä |
| Interactive Brokers | Ei | Matalat palkkiot ja laaja markkinavalikoima; hinnoittelu kokeneelle käyttäjälle | Englanninkielinen, sopii kokeneemmalle sijoittajalle |
Hinnat ja ehdot muuttuvat, joten tarkista ajantasaiset tiedot kunkin välittäjän omasta hinnastosta ennen tilin avaamista.
Näin ostat osakkeita vaihe vaiheelta
Kun tili on auki ja rahaa siirretty, itse ostaminen on suoraviivaista. Tyypillinen osto etenee näin:
- Valitse välittäjä ja avaa tili. Täytä hakemus ja tunnistaudu verkkopankkitunnuksilla.
- Avaa arvo-osuustili tai osakesäästötili. Valitse verotuksellisesti sopiva tilityyppi edellä kuvatun mukaisesti.
- Siirrä rahaa tilille. Tee tilisiirto omalta pankkitililtäsi välittäjän tilille.
- Etsi haluamasi osake. Hae yhtiö nimellä tai osaketunnuksella (tikkerillä), esimerkiksi NOKIA tai KNEBV.
- Tee ostotoimeksianto. Määritä kappalemäärä, hinta ja toimeksiannon voimassaoloaika.
- Vahvista kauppa. Tarkista tiedot ja hyväksy toimeksianto. Toimeksianto toteutuu, kun markkinalta löytyy vastapuoli antamallasi hinnalla.
- Odota selvitystä. Kaupan selvitys kestää yleensä kaksi pankkipäivää (niin sanottu T+2), minkä jälkeen osakkeet näkyvät tililläsi ja raha on veloitettu.
Markkinatoimeksianto vai rajahintatoimeksianto?
Toimeksiannon tyyppi ratkaisee, millä hinnalla kauppa toteutuu. Markkinatoimeksianto toteutuu välittömästi parhaalla sillä hetkellä saatavilla olevalla markkinahinnalla; se on nopea, mutta et voi tarkasti ennakoida toteutushintaa nopeasti liikkuvassa markkinassa. Rajahintatoimeksianto taas toteutuu vain antamallasi hinnalla tai sitä edullisemmin, mutta se voi jäädä toteutumatta, jos markkinahinta ei saavuta rajaasi. Aloittelijalle rajahintatoimeksianto antaa paremman kulukontrollin, kun taas markkinatoimeksianto varmistaa, että kauppa toteutuu.
Paljonko osakkeiden ostaminen maksaa?
Osakkeiden ostaminen ei ole ilmaista, ja kulut syövät tuottoa erityisesti pienillä summilla ja tiheässä kaupankäynnissä. Tyypillisiä kuluja ovat:
- Välityspalkkio. Prosenttiosuus kaupan arvosta, usein noin 0,1–0,2 prosenttia kotimaisissa osakkeissa.
- Minimipalkkio. Pienin kaupasta perittävä summa, tyypillisesti muutamia euroja. Jos ostat vain 50 eurolla ja minimipalkkio on 7 euroa, kulut ovat jo 14 prosenttia sijoituksesta.
- Valuutanvaihtokulu. Ulkomaisten osakkeiden kaupassa esimerkiksi 0,1–0,5 prosenttia summasta.
- Mahdollinen säilytys- tai kuukausimaksu. Monilla verkkovälittäjillä arvo-osuustilin ja osakesäästötilin ylläpito on maksutonta, mutta tämä vaihtelee.
Juuri minimipalkkion takia kannattaa välttää hyvin pieniä kertaostoja ja mieluummin koota suurempia eriä. Tarkat palkkiot löytyvät aina välittäjän voimassa olevasta hinnastosta.
Miten osakkeita verotetaan Suomessa?
Osakesijoittamisen tuotot ovat Suomessa pääomatuloa, ja verotus kannattaa ymmärtää jo ennen ensimmäistä kauppaa. Keskeiset säännöt ovat seuraavat.
Myyntivoittojen eli luovutusvoittojen verotus
Osakkeiden myynnistä saatu voitto on pääomatuloa, jonka veroprosentti on 30 prosenttia 30 000 euroon asti ja 34 prosenttia tämän ylittävältä osalta. Raja lasketaan vuoden kaikkien pääomatulojen yhteismäärästä. Jos et pysty osoittamaan todellista hankintahintaa, voit käyttää hankintameno-olettamaa: se on 20 prosenttia myyntihinnasta, jos olet omistanut osakkeet alle 10 vuotta, ja 40 prosenttia, jos omistus on kestänyt vähintään 10 vuotta. Pienet myynnit ovat verovapaita: jos verovuonna myydyn omaisuuden yhteenlasketut myyntihinnat ovat enintään 1 000 euroa, voitosta ei makseta veroa. Myyntitappiot ovat vähennyskelpoisia luovutusvoitoista ja muista pääomatuloista.
Osinkojen verotus
Pörssiyhtiön maksamasta osingosta 85 prosenttia on veronalaista pääomatuloa ja 15 prosenttia verovapaata tuloa. Veronalaisesta osuudesta maksetaan pääomatuloveroa 30 (tai 34) prosenttia. Käytännössä osinkoa maksava pörssiyhtiö pidättää jo maksuhetkellä 25,5 prosentin ennakonpidätyksen osingon kokonaismäärästä ja tilittää sen Verohallinnolle.
Osakesäästötilin verotus
Osakesäästötilillä verotus poikkeaa edellisestä: tilin sisällä saatuja osinkoja ja myyntivoittoja ei veroteta sitä mukaa kun ne syntyvät. Veroa maksetaan vasta nostettaessa rahaa, ja vain siitä osasta nostoa, joka vastaa tilin tuottoa. Tämä lykkää verotusta ja antaa korkoa korolle -ilmiön kasvaa tehokkaammin.
Kuinka paljon rahaa osakkeiden ostamiseen tarvitaan?
Osakkeiden ostamisen voi aloittaa jo muutamalla kymmenellä eurolla, sillä monet välittäjät eivät aseta vähimmäissijoitukselle rajaa. Kannattavuuden kannalta summalla on kuitenkin merkitystä: minimipalkkio tekee hyvin pienistä kertaostoista suhteellisesti kalliita. Nyrkkisääntö on, että yksittäisen kaupan kulut saisivat olla korkeintaan noin prosentin verran kaupan arvosta, jolloin järkevä kertaosto on usein vähintään muutama sata euroa.
Varojen hajauttaminen pienentää riskiä. Yhden yhtiön sijaan kannattaa jakaa sijoitukset useaan yhtiöön ja toimialaan, ja mielellään myös ajallisesti esimerkiksi kuukausittaisilla ostoilla. Jos pienet summat tekevät suorasta osakesijoittamisesta kallista, laajan hajautuksen saa edullisesti myös indeksirahastoihin sijoittamalla. Ennen sijoittamista on viisasta kerätä ensin riittävä hätävara käyttötilille.
Mihin kannattaa kiinnittää huomiota ennen osakkeen ostamista?
Ennen kuin painat ostonappia, kannattaa tutustua yhtiöön ja sen osakkeeseen. Täydellistä varmuutta tuotosta ei saa kukaan, mutta muutama tunnusluku ja peruskysymys auttaa välttämään sokeat ostot.
- Ymmärrätkö liiketoiminnan? Osta mieluummin yhtiöitä, joiden tuotteet, asiakkaat ja ansaintalogiikka ymmärrät. Näin osaat arvioida, onko yhtiöllä kilpailuetua.
- P/E-luku. Osakkeen hinta suhteessa yhtiön osakekohtaiseen tulokseen kertoo karkeasti, kuinka kalliiksi markkina hinnoittelee yhtiön. Lukua kannattaa verrata saman toimialan yhtiöihin.
- Osinkotuotto. Vuosiosinko suhteessa osakkeen hintaan prosentteina. Korkea osinkotuotto houkuttaa, mutta varmista, että yhtiö pystyy maksamaan osingon myös jatkossa.
- Velkaantuneisuus. Vahvasti velkaantunut yhtiö on haavoittuvaisempi korkojen nousulle ja heikoille vuosille.
- Tuloskehitys ja näkymät. Katso, kasvavatko liikevaihto ja tulos tasaisesti ja mitä yhtiö itse kertoo tulevaisuuden näkymistään.
Tunnusluvut eivät yksin kerro, onko osake hyvä ostos, vaan ne ovat työkaluja kokonaiskuvan muodostamiseen. Aloittelijan ei kannata takertua yksittäiseen lukuun vaan hahmottaa, millaiseen yhtiöön on sijoittamassa ja miksi.
Yleisimmät virheet osakkeita ostettaessa
Aloittelijan tuotto kärsii useimmiten samoista virheistä. Nämä kannattaa tunnistaa etukäteen:
- Hajauttamatta jättäminen. Kaikkien rahojen laittaminen yhteen yhtiöön kasvattaa riskiä tarpeettomasti.
- Liiallinen kaupankäynti. Tiheät ostot ja myynnit kerryttävät palkkioita ja veroja, jotka syövät tuottoa.
- Markkinan ajoittaminen. Pyrkimys ostaa täsmälleen pohjilta ja myydä huipulta epäonnistuu useimmilta; säännöllinen ostaminen on luotettavampi tapa.
- Tunnepohjaiset päätökset. Paniikkimyynti laskussa ja euforinen osto nousussa johtavat usein ostamaan kalliilla ja myymään halvalla.
- Kulujen sivuuttaminen. Pienet palkkiot ja valuutanvaihtokulut summautuvat vuosien aikana merkittäviksi.
- Velaksi sijoittaminen ilman ymmärrystä. Lainarahalla sijoittaminen moninkertaistaa sekä tuoton että tappion.
Virheitä välttää parhaiten seuraamalla yhtiöiden kehitystä ja kursseja pitkäjänteisesti. Osa sijoittajista hakee vakautta esimerkiksi tasaisesti osinkoa maksavista osinko-osakkeista.
Kenelle osakesijoittaminen sopii?
Osakesijoittaminen sopii parhaiten henkilölle, jolla on pitkä aikajänne, riskinsietokykyä ja ennen kaikkea sijoitettavaksi vain sellaista rahaa, jota ei tarvita lähiaikoina. Historiallisesti osakkeet ovat tuottaneet pitkällä aikavälillä enemmän kuin talletukset, mutta lyhyellä aikavälillä arvo voi heilahdella voimakkaasti. Ennen sijoittamista kannattaa varmistaa, että hätävara on kunnossa ja mahdolliset kalliit velat maksettu.
Jos aihe on uusi, tutustu ensin osakesijoittamisen alkeet -oppaaseen ja siihen, miten pääset alkuun sijoittamisessa. Seuraamalla säännöllisesti pörssikurssit-palvelun markkinatietoja ja yhtiöiden tuloksia opit vähitellen tulkitsemaan, miten eri tekijät vaikuttavat osakkeiden arvoon.
Vastuuvapauslauseke
Tämä artikkeli on laadittu yleiseksi tiedoksi osakkeiden ostamisesta, eikä se ole sijoitus-, vero- tai muuta henkilökohtaista neuvontaa eikä kehotus ostaa tai myydä arvopapereita. Osakesijoittamiseen liittyy aina riski pääoman menettämisestä, eikä mennyt tuotto ole tae tulevasta. Tee sijoituspäätökset oman tilanteesi ja tarvittaessa asiantuntijan kanssa. Viralliset ja ajantasaiset tiedot löydät Finanssivalvonnalta (finanssivalvonta.fi) ja Verohallinnolta (vero.fi). Jos sijoittaminen tai rahankäyttö aiheuttaa huolta, apua saa muun muassa Kilpailu- ja kuluttajaviraston talous- ja velkaneuvonnasta.
Lähteet
Usein kysytyt kysymykset (UKK)
Kuinka pienellä summalla voi ostaa osakkeita?
Monet välittäjät eivät aseta vähimmäissummaa, joten liikkeelle pääsee jo muutamalla kymmenellä eurolla. Minimipalkkion takia hyvin pienet kertaostot ovat kuitenkin suhteellisesti kalliita, joten järkevä kertaosto on usein vähintään muutama sata euroa.
Tarvitsenko osakesäästötilin vai arvo-osuustilin?
Osakesäästötili sopii pitkäjänteiseen osakesäästämiseen, koska verotus lykkääntyy nostoon asti ja osingot voi sijoittaa uudelleen verovapaasti. Arvo-osuustili taas sallii myös rahastot ja mahdollistaa tappioiden vähentämisen heti, eikä siinä ole talletuskattoa.
Paljonko osakkeiden myyntivoitosta maksetaan veroa?
Myyntivoitto on pääomatuloa, josta maksetaan veroa 30 prosenttia 30 000 euroon asti ja 34 prosenttia sen ylittävältä osalta. Jos vuoden aikana myydyn omaisuuden yhteishinta on enintään 1 000 euroa, voitto on verovapaa.
Voiko osakkeilla hävitä rahaa?
Kyllä. Osakkeen arvo voi laskea alle ostohinnan, ja pahimmillaan yhtiö voi mennä konkurssiin, jolloin sijoitus voi menettää arvonsa kokonaan. Riskiä pienentää hajauttaminen useaan yhtiöön ja pitkä sijoitusaika.
Milloin ostetut osakkeet näkyvät tililläni?
Toimeksianto toteutuu, kun markkinalta löytyy vastapuoli, mutta kaupan lopullinen selvitys kestää yleensä kaksi pankkipäivää (T+2). Tämän jälkeen osakkeet ovat nimissäsi ja raha on veloitettu tililtä.