Pikalaina on pienehkö, vakuudeton kuluttajaluotto, jonka rahat saa tilille yleensä hyvin nopeasti – usein samana päivänä. Arkikielessä siitä käytetään myös nimitystä pikavippi. Pikalaina voi tuoda väliaikaista helpotusta yllättäviin menoihin, mutta se on samalla yksi kalleimmista tavoista lainata rahaa. Tässä oppaassa käydään neutraalisti ja faktapohjaisesti läpi, mitä pikalaina tarkoittaa, paljonko se Suomessa saa laillisesti maksaa vuonna 2026, miten sitä haetaan, mitä laki vaatii ja millaisia vaihtoehtoja sille on.
Pikafaktat
- Mikä: pieni, vakuudeton kuluttajaluotto (arkikielessä pikavippi)
- Tyypillinen summa: muutamasta sadasta eurosta muutamaan tuhanteen euroon
- Laina-aika: muutamasta viikosta useisiin kuukausiin tai vuosiin
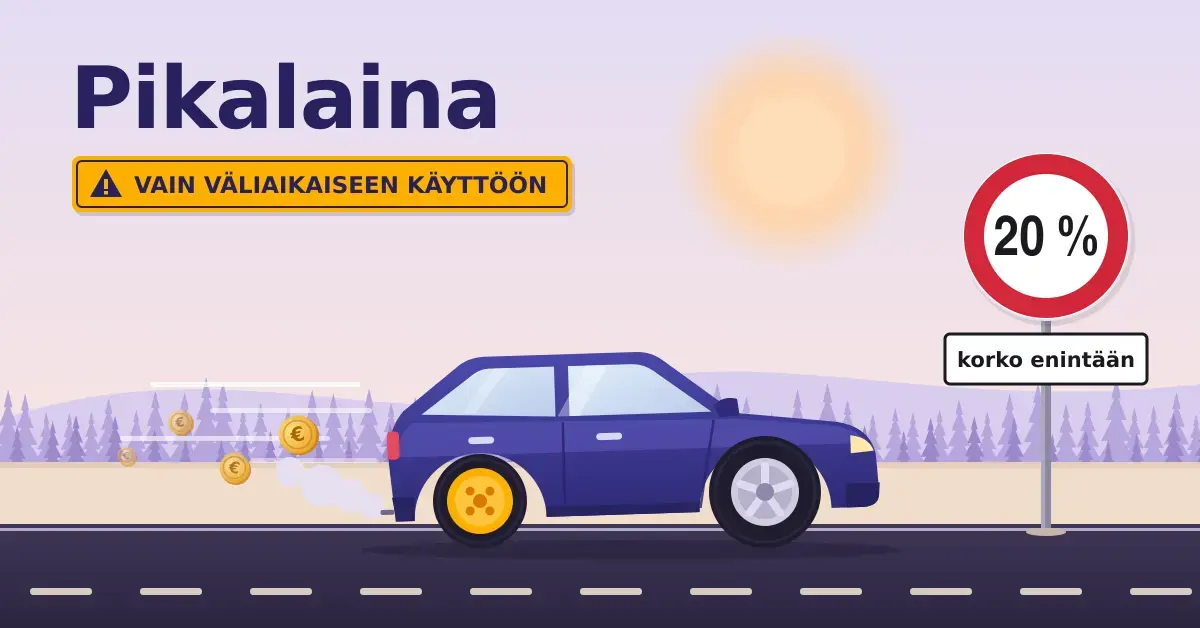
- Koron enimmäismäärä 2026: viitekorko + 15 prosenttiyksikköä, enintään 20 % (n. 17,5 % viitekoron ollessa 2,5 %)
- Muut kulut enintään: 0,01 % luoton määrästä päivässä ja enintään 150 € vuodessa
- Peruuttamisoikeus: 14 vuorokautta etämyynnissä
- Valvonta: luotonantajien rekisteröinti aluehallintovirastossa; markkinoinnin valvonta kuluttaja-asiamies/KKV; pankit Finanssivalvonta
- Luottokelpoisuus: kysely positiiviseen luottotietorekisteriin pakollinen (avattu 1.4.2024)
Mikä pikalaina on ja miten se toimii?
Pikalaina on lyhytaikainen kuluttajaluotto, joka myönnetään ilman vakuutta tai takaajaa. Vakuudeton tarkoittaa, ettei lainan vastineeksi tarvitse pantata esimerkiksi asuntoa tai autoa – luotonantaja ottaa riskin pelkän luottokelpoisuusarvion perusteella, mikä näkyy korkeampina kustannuksina.
Lainasummat ovat tyypillisesti muutamasta sadasta eurosta muutamaan tuhanteen euroon, ja laina-aika vaihtelee muutamasta viikosta useisiin kuukausiin tai vuosiin. Osa tuotteista on kertaluottoja, jotka maksetaan takaisin yhdessä tai muutamassa erässä. Osa taas on jatkuvia luottoja eli niin sanottuja joustoluottoja tai luottolimiittejä, joista voi nostaa rahaa toistuvasti myönnetyn luottorajan puitteissa.
Nimitys pikalaina viittaa ennen kaikkea nopeuteen, ei tiettyyn tuotteeseen. Käytännössä samaan kategoriaan lasketaan pienet kertavipit, suuremmat vakuudettomat kulutusluotot ja jatkuvat luotot. Yhteistä niille on, että ne myönnetään ilman reaalivakuutta ja rahat saa käyttöön nopeasti. Erot korossa, kuluissa ja takaisinmaksuehdoissa voivat silti olla suuria, joten tuotetyyppi kannattaa tunnistaa ennen hakemista.
Hakuprosessi on digitaalinen: hakemus täytetään verkossa, hakija tunnistautuu vahvasti esimerkiksi pankkitunnuksilla, ja luottopäätös tulee usein minuuteissa. Juuri nopeus ja helppous erottavat pikalainan perinteisestä pankkilainasta – samalla ne tekevät harkitsemattomasta lainanotosta houkuttelevaa.
Takaisinmaksu hoidetaan useimmiten kuukausierissä tai kertamaksuna sopimuksen mukaan. Jos erä myöhästyy, luotonantaja saa periä viivästyskorkoa ja perintäkuluja, jotka kasvattavat velkaa nopeasti. Siksi pikalainan todellinen kustannus ei selviä pelkästä nimelliskorosta, vaan koko takaisin maksettavasta summasta ja mahdollisista myöhästymisseuraamuksista.
Kuka pikalainoja myöntää Suomessa?
Pikalainoja tarjoavat Suomessa erikoistuneet luotonantajayritykset, pankit ja erilaiset rahoitusyhtiöt. Keskeistä on, että kuluttajaluottoja tarjoavan yrityksen on oltava rekisteröitynä: muiden kuin pankkien ja vastaavien valvottujen toimijoiden on kuuluttava aluehallintoviraston ylläpitämään luotonantaja- ja vertaislainanvälittäjärekisteriin. Rekisteröimätön toimija ei saa laillisesti myöntää kuluttajaluottoja Suomessa.
Pankkeja ja luottolaitoksia valvoo Finanssivalvonta, ja kuluttajaluottojen markkinointia ja ehtoja valvoo kuluttaja-asiamies Kilpailu- ja kuluttajaviraston yhteydessä. Ennen hakemuksen jättämistä kannattaa tarkistaa, että luotonantaja löytyy aluehallintoviraston rekisteristä ja että sillä on selkeät yhteystiedot ja suomalainen y-tunnus. Moni verkossa toimiva palvelu on lainanvälittäjä, joka ei itse myönnä luottoa vaan ohjaa hakemuksen eteenpäin useille lainanantajille.
Paljonko pikalaina maksaa vuonna 2026?
Pikalainan hinta muodostuu korosta ja muista luottokustannuksista, ja molempia rajoittaa laki. Kuluttajansuojalain korkokatto ja kulukatto suitsivat hintaa, mutta pikalaina on silti selvästi kalliimpaa kuin tavallinen pankkilaina.
Korkokatto
Lokakuusta 2023 alkaen kuluttajaluoton korko on sidottu viitekorkoon. Luoton korko saa olla enintään Korkolain mukainen viitekorko lisättynä 15 prosenttiyksiköllä, mutta korko ei saa koskaan ylittää 20:tä prosenttia, vaikka viitekorko olisi korkea. Suomen Pankin vahvistama viitekorko on vuonna 2026 ollut 2,5 prosenttia, joten koron laillinen enimmäismäärä on tällä hetkellä noin 17,5 prosenttia. Aiemmin, vuodesta 2019 lähtien, voimassa oli kiinteä 20 prosentin korkokatto.
Muut kulut
Koron lisäksi perittävät muut luottokustannukset ovat myös rajattuja: niitä saa periä enintään 0,01 prosenttia luoton määrästä päivässä ja yhteensä enintään 150 euroa vuodessa. Näitä kuluja ei myöskään saa periä etukäteen pidemmältä kuin vuoden ajalta. Tämä estää kiertämästä korkokattoa paisuttamalla erillisiä kuluja.
Todellinen vuosikorko
Lainan todellinen hinta kannattaa katsoa todellisesta vuosikorosta. Todellinen vuosikorko (APR) kokoaa yhteen koron ja kaikki kulut ja ilmaisee ne vuositasolla, joten eri lainatarjouksia voi vertailla samalla mittarilla. Pienissä ja lyhytaikaisissa luotoissa todellinen vuosikorko voi nousta korkeaksi, koska kiinteät kulut jakautuvat pienelle summalle ja lyhyelle ajalle. Vertaa siis aina todellista vuosikorkoa ja takaisin maksettavaa kokonaissummaa, älä pelkkää nimelliskorkoa.
Millaisiin tilanteisiin pikalaina voi sopia – ja millaisiin ei?
Pikalaina on tarkoitettu väliaikaiseen, lyhytaikaiseen tarpeeseen, ei pysyvän rahavajeen paikkaamiseen. Se voi olla harkittu ratkaisu silloin, kun kyse on todellisesta ja kertaluonteisesta yllätyksestä ja takaisinmaksu on realistisesti suunniteltu.
Tilanteita, joihin pikalaina voi harkiten sopia:
- Äkillinen, välttämätön meno, kuten rikkoutuneen kodinkoneen tai auton korjaus.
- Lyhyt ajoitusongelma, jossa tulo on tulossa pian mutta lasku erääntyy nyt.
- Tilanne, jossa takaisinmaksu onnistuu ilman uutta lainaa ja muut menot pysyvät hallinnassa.
Tilanteita, joihin pikalaina ei sovi:
- Toisen lainan tai erääntyneen laskun maksaminen uudella lainalla – tämä johtaa helposti velkakierteeseen.
- Jatkuva toimeentulon vaje, jossa menot ylittävät tulot kuukaudesta toiseen.
- Ei-välttämätön kulutus, kuten loma, elektroniikka tai harrastushankinnat, joihin voi säästää etukäteen.
- Tilanne, jossa takaisinmaksukyvystä ei ole varmuutta.
Miten pikalainaa haetaan vaihe vaiheelta?
Pikalainan hakeminen on nopeaa, mutta huolellisuus kannattaa aloittaa jo ennen hakemusta. Alla tyypillinen eteneminen:
- Selvitä tarve ja summa. Laske, kuinka paljon oikeasti tarvitset ja miten ja milloin maksat sen takaisin.
- Vertaile tarjouksia. Katso todellista vuosikorkoa, kuluja ja takaisin maksettavaa kokonaissummaa useammalta luotonantajalta.
- Tarkista luotonantajan taustat. Varmista, että yritys on rekisteröity luotonantaja tai valvottu pankki ja että ehdot ovat selkeät.
- Täytä hakemus ja tunnistaudu. Hakemus tehdään verkossa ja henkilöllisyys vahvistetaan yleensä pankkitunnuksilla.
- Luottokelpoisuuden arviointi. Luotonantaja tarkistaa maksukykysi ja tekee kyselyn positiiviseen luottotietorekisteriin sekä luottotietoihin.
- Päätös ja nosto. Hyväksytyn hakemuksen rahat maksetaan tilille, usein samana tai seuraavana pankkipäivänä.
- Takaisinmaksu. Maksa erät ajallaan; viivästyskorot ja perintäkulut kasvattavat velkaa nopeasti.
Mitä laki sanoo pikalainoista?
Pikalainoja säätelee Suomessa ensisijaisesti kuluttajansuojalaki, ja sääntely on tiukentunut useaan otteeseen. Korko- ja kulukattojen lisäksi laki asettaa vaatimuksia luottokelpoisuuden arvioinnille, markkinoinnille ja tietojen antamiselle.
Positiivinen luottotietorekisteri
Positiivinen luottotietorekisteri avautui 1.4.2024, ja luotonantajien on sen jälkeen tehtävä rekisteriin kysely ennen luottopäätöstä. Rekisteri kokoaa yhteen henkilön luotot ja tulot, jotta maksukyky voidaan arvioida kattavammin ja ylivelkaantumista ehkäistä. Kuluttaja voi myös itse asettaa rekisterin kautta vapaaehtoisen luottokiellon, joka estää uusien luottojen myöntämisen.
Peruuttamisoikeus
Etämyyntinä otetussa kuluttajaluotossa on 14 vuorokauden peruuttamisoikeus. Käytännössä lainan voi perua 14 päivän kuluessa, jolloin takaisin maksetaan nostettu pääoma ja koron osuus peruutusajalta. Tämä antaa harkinta-aikaa, jos lainapäätöstä katuu.
Tuleva sääntely – CCD2
EU:n uusi kuluttajaluottodirektiivi (CCD2, direktiivi 2023/2225) kiristää sääntelyä. Jäsenvaltioiden tuli saattaa se kansallisesti voimaan 20.11.2025 mennessä, ja uusia sääntöjä sovelletaan 20.11.2026 alkaen. Direktiivi laajentaa sääntelyn myös alle 200 euron luottoihin sekä osta nyt, maksa myöhemmin -tuotteisiin (BNPL), tiukentaa luottokelpoisuuden arviointia ja markkinoinnin sääntöjä. Lisäksi Finanssivalvonta tiukensi kesäkuussa 2025 kulutusluottojen riskienhallintaa koskevaa ohjeistustaan ylivelkaantumisen torjumiseksi.
Pikalaina ja tietoturva: mihin kannattaa kiinnittää huomiota?
Pikalainaa haettaessa luovutetaan arkaluonteisia henkilö- ja talotietoja, joten luotonantajan luotettavuus ja tietosuoja ovat tärkeitä. Varmista aina, että palvelu on aito ja asioit suojatulla yhteydellä.
- Tarkista rekisteröinti ja y-tunnus. Laillisen luotonantajan tai pankin tiedot löytyvät viranomaisrekistereistä; puuttuvat tiedot ovat varoitusmerkki.
- Käytä vahvaa tunnistautumista. Pankkitunnuksia tai mobiilivarmennetta käytetään vain luotonantajan omalla suojatulla sivulla (https). Älä anna tunnuksia sähköpostitse tai tekstiviestin linkin kautta.
- Varo huijauksia. Lupaukset lainasta ilman luottotietojen tarkistusta tai ennakkomaksua vastaan ovat tyypillisiä huijauksen merkkejä. Laillinen luotonantaja ei peri maksua ennen lainan myöntämistä.
- Lue tietosuojaseloste. Selvitä, mihin tietojasi käytetään ja luovutetaanko niitä välittäjän kautta useille lainanantajille.
Vertailu
| Rahoitusmuoto | Tyypillinen summa | Laina-aika | Kustannukset | Kenelle sopii |
|---|---|---|---|---|
| Pikalaina / pikavippi | n. 100–4 000 € | viikkoja–kuukausia | Korkea; korko enintään n. 17,5 % + kulut enintään 150 €/v | Kertaluonteinen, kiireellinen tarve |
| Jatkuva luotto / joustoluotto | luottoraja esim. 1 000–10 000 € | toistaiseksi, nostoittain | Korkea; korko + tilinhoito-/nostokulut | Toistuva, hallittu lyhytaikainen tarve |
| Pankin vakuudeton kulutusluotto | n. 2 000–50 000 € | 1–15 vuotta | Keskitaso; usein pikalainaa edullisempi | Suuremmat hankinnat, pidempi takaisinmaksu |
| Osamaksu / BNPL (osta nyt, maksa myöhemmin) | ostoksen suuruus | viikkoja–kuukausia | Vaihtelee; korotonkin jakso, mutta viivästyskulut korkeat | Yksittäisen ostoksen rahoitus |
| Luotollinen tili | sovittu luottoraja | toistaiseksi | Korko vain käytetystä osasta + mahdollinen tilimaksu | Pieni jatkuva maksuvalmiuspuskuri |
| Sosiaalinen luototus | kunnan mukaan | sovitaan tapauskohtaisesti | Matala; maltillinen korko, ei pikavipin kuluja | Pienituloinen, joka ei saa muuta kohtuullista luottoa |
Mitä vaihtoehtoja pikalainalle on?
Ennen pikalainan ottamista kannattaa punnita vaihtoehdot, jotka ovat usein edullisempia tai riskittömämpiä. Paras vaihtoehto riippuu tilanteesta, mutta usein jokin seuraavista toimii pikalainaa paremmin.
- Puskurirahasto. Muutaman sadan tai tuhannen euron hätävara on halvin tapa varautua yllätyksiin. Lue lisää säästämisen ja sijoittamisen eroista, kun mietit puskurin kokoamista.
- Pankin kulutusluotto. Vakuudeton pankkilaina on tyypillisesti selvästi pikavippiä edullisempi, joskin päätös kestää kauemmin.
- Maksuaikaa laskuttajalta. Monen laskun eräpäivää voi siirtää tai sopia maksusuunnitelmasta ilman kuluja tai pienin kuluin.
- Sosiaalinen luototus ja neuvonta. Monet kunnat myöntävät sosiaalista luototusta pienituloisille, ja kunnallinen talous- ja velkaneuvonta auttaa maksutta.
- Läheisen apu. Lyhyt laina perheenjäseneltä tai ystävältä on usein koroton, kun ehdoista sovitaan selkeästi.
Pidemmällä aikavälillä paras suoja yllätyksiä vastaan on oma talous kunnossa. Jos haluat kasvattaa varallisuutta velkaantumisen sijaan, tutustu osakesijoittamisen alkeisiin, kokoa piensijoittajan työkalupakki ja katso käytännön vinkit sijoittamisen aloittamiseen.
Yleisimmät virheet pikalainaa otettaessa
Suurin osa pikalainan ongelmista johtuu muutamasta toistuvasta virheestä. Tunnistamalla ne etukäteen vältät kalleimmat sudenkuopat.
- Lainan maksu toisella lainalla. Uuden vipin ottaminen vanhan maksamiseen kasvattaa velkaa ja johtaa velkakierteeseen.
- Ehtojen lukematta jättäminen. Todellinen vuosikorko, kulut ja takaisin maksettava kokonaissumma jäävät huomaamatta, jos sopimusta ei lue.
- Liian suuri summa. Tarvetta suurempi laina maksaa turhaan ja vaikeuttaa takaisinmaksua.
- Takaisinmaksun suunnittelematta jättäminen. Ilman suunnitelmaa erät kasautuvat ja viivästyskorot sekä perintäkulut kasvavat.
- Useita lainoja yhtä aikaa. Samanaikaiset luotot eri paikoista hämärtävät kokonaiskuvan omasta velkatilanteesta.
- Maksuhäiriömerkinnän riski. Maksamattomista veloista voi tulla maksuhäiriömerkintä, joka vaikeuttaa lainansaantia, vuokra-asunnon hakua ja vakuutuksia vuosiksi.
Vastuuvapauslauseke
Tämä artikkeli on yleistä ja faktapohjaista tietoa pikalainoista eikä ole sijoitus-, laina- tai talousneuvontaa eikä kehotus ottaa luottoa. Lainanotto on aina henkilökohtainen päätös, ja lainan ottaminen edellyttää täysi-ikäisyyttä ja riittävää maksukykyä. Harkitse tarve, vertaile kustannukset ja varmista takaisinmaksukyky ennen päätöstä.
Jos velat kasvavat tai takaisinmaksu tuottaa vaikeuksia, apua saa maksutta. Kunnallinen talous- ja velkaneuvonta sekä Kilpailu- ja kuluttajavirasto neuvovat velka-asioissa, ja Takuusäätiön maksuton Velkalinja (0100 1899) auttaa velkojen järjestelyssä. Rekisteröityjen luotonantajien ja lainaehtojen tarkistamisessa kannattaa hyödyntää viranomaislähteitä.
Lähteet
- Kuluttajansuojalaki 7 luku (korko- ja kulukatto), Finlex
- Suomen Pankki: Korkolain mukainen viitekorko ja viivästyskorot
- Verohallinto: Positiivinen luottotietorekisteri
- Kilpailu- ja kuluttajavirasto: Luotot ja lainat
- Finanssivalvonta
- EU:n kuluttajaluottodirektiivi 2023/2225 (CCD2), EUR-Lex
- Takuusäätiö ja Velkalinja
Usein kysytyt kysymykset (UKK)
Mikä ero on pikalainalla ja pikavipillä?
Käytännössä ei mitään – pikavippi on pikalainan arkikielinen nimitys. Molemmilla tarkoitetaan pientä, vakuudetonta ja nopeasti myönnettävää kuluttajaluottoa.
Paljonko pikalainan korko saa Suomessa olla?
Kuluttajaluoton korko saa olla enintään viitekorko lisättynä 15 prosenttiyksiköllä, kuitenkin enintään 20 prosenttia. Vuonna 2026 viitekorko on 2,5 prosenttia, joten koron enimmäismäärä on noin 17,5 prosenttia. Lisäksi muita kuluja saa periä enintään 150 euroa vuodessa.
Saako pikalainan, jos on maksuhäiriömerkintä?
Yleensä ei. Rekisteröidyt luotonantajat arvioivat maksukyvyn ja tarkistavat luottotiedot sekä positiivisen luottotietorekisterin, ja maksuhäiriömerkintä johtaa useimmiten kielteiseen päätökseen. Vastuullinen luotonanto edellyttää maksukyvyn arviointia.
Voiko pikalainan peruuttaa?
Kyllä. Etänä otetussa kuluttajaluotossa on 14 vuorokauden peruuttamisoikeus. Peruessa maksetaan takaisin nostettu pääoma sekä korko peruutuspäiviltä.
Kuinka nopeasti rahat saa tilille?
Hyväksytyn hakemuksen rahat maksetaan usein samana tai seuraavana pankkipäivänä. Aikatauluun vaikuttavat hakuaika, tunnistautuminen ja pankkien väliset maksuajat.