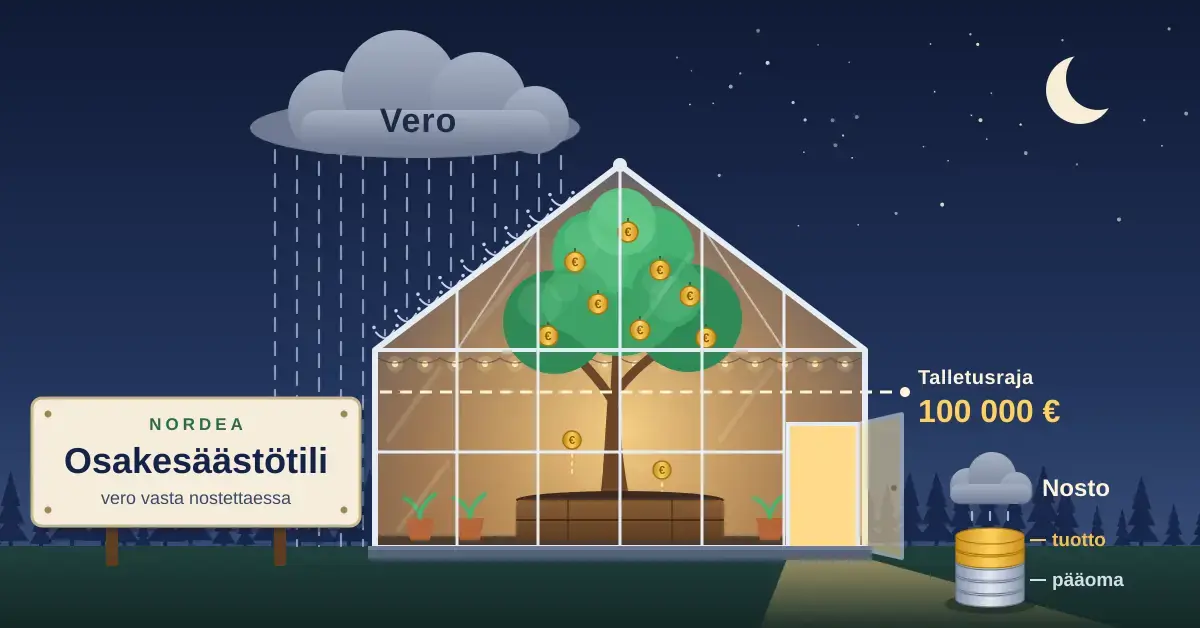
Nordean osakesäästötili on verovelvollisuutta lykkäävä sijoitustili, jolla voit ostaa ja myydä pörssinoteerattuja osakkeita ilman, että maksat veroa jokaisesta myyntivoitosta tai osingosta heti sen syntyessä. Veron maksat vasta nostaessasi varoja tililtä, ja silloinkin vain noston tuotto-osuudesta. Tili tuli Suomessa käyttöön vuoden 2020 alussa, ja sen suosio on kasvanut tasaisesti. Tässä oppaassa käydään läpi, mitä osakesäästötili käytännössä tarkoittaa, miten sen verotus toimii, mitä kaupankäynti Nordeassa maksaa, mille markkinoille pääset sekä kenelle tili sopii ja kenelle ei. Tiedot perustuvat Verohallinnon ohjeisiin ja Nordean julkiseen hinnastoon.
Tärkeimmät kohdat
- Osakesäästötilillä (OST) maksat veroa vasta nostaessasi varoja tililtä, et jokaisesta myyntivoitosta tai osingosta erikseen.
- Tilille saa ostaa vain pörssinoteerattuja osakkeita — ei rahastoja, ETF:iä tai johdannaisia.
- Talletusraja on 100 000 euroa rahaa; salkun arvo saa kasvaa tuotoilla tämän yli.
- Yhdellä henkilöllä saa olla vain yksi osakesäästötili.
- Nordean 1 %:n hintakatto Pohjoismaiden pörsseissä tekee pienistäkin ostoista edullisia.
- Tuotto-osuuden nosto verotetaan pääomatulona 30 % (yli 30 000 € osalta 34 %).
Mikä osakesäästötili on ja miten se toimii?
Osakesäästötili (lyhenne OST) on lakisääteinen sijoitustili, jonka sisällä ostetut ja myydyt osakkeet eivät aiheuta välitöntä veroseuraamusta. Kyse on niin kutsutusta verokuoresta: niin kauan kuin varat pysyvät tilillä, myyntivoitot ja osingot voidaan sijoittaa uudelleen täysimääräisinä. Vero realisoituu vasta, kun nostat rahaa tililtä omaan käyttöösi. Osakesäästötili on säädelty osakesäästötililaissa, joten sen perussäännöt ovat samat pankista riippumatta — erot syntyvät kuluista, markkinavalikoimasta ja palvelusta.
Nordea on yksi tilin tarjoajista Suomessa. Käytännössä osakesäästötili toimii osana Nordean verkko- ja mobiilipankkia: siirrät tilille rahaa, ostat sillä osakkeita ja seuraat salkkusi kehitystä samassa näkymässä muun pankkiasioinnin kanssa. Tilin avaaminen on maksutonta, eikä siihen liity määräaikaisuutta.
Mitä tilille saa ostaa ja mitä ei?
Osakesäästötilille saa lain mukaan ostaa vain pörssinoteerattuja osakkeita. Tämä on tilin keskeinen rajoitus, ja se koskee kaikkia tarjoajia yhtä lailla. Seuraavia tuotteita ei voi pitää osakesäästötilillä:
- Rahastot ja ETF-rahastot: Perinteiset sijoitusrahastot ja pörssinoteeratut rahastot kuuluvat arvo-osuustilille, eivät osakesäästötilille. Jos haluat hajauttaa rahastoilla, lue lisää aiheesta artikkelistamme indeksirahastot.
- Johdannaiset: Optiot, warrantit ja muut johdannaiset ovat tilin ulkopuolella.
- Noteeraamattomat osakkeet: Vain pörssissä listatut yhtiöt kelpaavat.
Tilille voi siirtää ainoastaan rahaa. Olemassa olevia osakkeita ei voi siirtää esimerkiksi arvo-osuustililtä osakesäästötilille, vaan ne pitäisi ensin myydä ja siirtää saatu raha tilille — jolloin myynti realisoituu normaalisti verotettavaksi.
Talletusraja ja yksi tili per henkilö
Osakesäästötilille voi tallettaa enintään 100 000 euroa rahaa. Raja nousi 50 000 eurosta 100 000 euroon vuoden 2024 alussa. On tärkeää ymmärtää, että raja koskee vain tilille siirrettyä rahaa: salkun arvo saa kasvaa tuottojen myötä yli tämän rajan ilman ylärajaa. Jos tilin arvo nousee esimerkiksi 140 000 euroon, se ei estä tiliä toimimasta normaalisti — uutta rahaa ei vain voi tallettaa yli 100 000 euron kokonaismäärän.
Laki sallii henkilöä kohden vain yhden osakesäästötilin. Jos avaat vahingossa kaksi tiliä, esimerkiksi kahteen eri pankkiin, Verohallinto voi määrätä veronkorotuksen, joka on 10 euroa päivässä jokaiselta ylimääräiseltä tililtä. Siksi vanha tili kannattaa lopettaa tai siirtää, jos vaihdat palveluntarjoajaa.
Osakesäästötilin verotus Nordeassa
Osakesäästötilin suurin etu on verotuksen lykkääntyminen. Perinteisellä arvo-osuustilillä maksat veroa jokaisesta myyntivoitosta ja osingosta sinä vuonna, kun ne syntyvät. Osakesäästötilillä veroa maksetaan vain silloin, kun nostat varoja tililtä. Tämä tarkoittaa, että osingot ja myyntivoitot voi sijoittaa uudelleen täysimääräisinä, mikä tehostaa korkoa korolle -ilmiötä pitkällä aikavälillä. Tarkat verosäännöt löytyvät Verohallinnon ohjeista.
Miten noston vero lasketaan?
Kun nostat rahaa osakesäästötililtä, nosto jaetaan pääomaan ja tuottoon. Vain tuoton osuus on veronalaista. Tuoton osuus nostosta vastaa tuoton osuutta koko tilin arvosta. Esimerkki selventää laskennan:
- Olet tallettanut tilille 10 000 euroa.
- Salkun arvo on noussut 15 000 euroon, joten tuottoa on 5 000 euroa eli kolmasosa (1/3) tilin arvosta.
- Jos nostat 3 000 euroa, siitä 1/3 eli 1 000 euroa katsotaan verotettavaksi tuotoksi.
Tuotto-osuudesta maksetaan pääomatuloveroa. Veroprosentti on 30 %, ja 30 000 euroa vuodessa ylittävältä pääomatulon osalta 34 %. Nordea pidättää tuotto-osuudesta 30 %:n ennakonpidätyksen noston yhteydessä, joten veroa ei tarvitse itse tilittää erikseen. Lopullinen vero tasataan verotuksessa.
Osinkojen verotus tilin sisällä
Osingot, jotka kertyvät osakesäästötilille, eivät aiheuta veroa niiden maksuhetkellä, vaan ne kasvattavat tilin tuottoa ja verotetaan vasta nostettaessa. Huomioi kuitenkin yksi ero suoraan omistamiseen: kun listatun yhtiön osinko maksetaan tavalliselle arvo-osuustilille, siitä on veronalaista 85 prosenttia. Osakesäästötilillä koko osinko kasvattaa tuottoa, ja nostettaessa tuotosta verotetaan 100 prosenttia. Tilin etu syntyy siis ennen kaikkea veron lykkääntymisestä ja täysimääräisestä uudelleensijoittamisesta, ei osinkojen alemmasta verokannasta.
Tappioiden vähentäminen
Jos osakesäästötili on tappiollinen eli sen arvo on talletuksia pienempi, nostot katsotaan pääoman palautukseksi eikä niistä makseta veroa. Lopullisen tappion saa vähentää verotuksessa vasta siinä vaiheessa, kun tili lopetetaan kokonaan ja se on tappiollinen. Tällöin tappio rinnastuu luovutustappioon, jonka voi vähentää pääomatuloista verovuonna ja viitenä seuraavana vuonna. Yksittäisen osakkeen myyntitappiota tilin sisällä ei siis voi vähentää erikseen.
Ulkomaisten osinkojen lähdevero
Ulkomaisiin osakkeisiin liittyy osakesäästötilillä erityinen huomio. Osingon maksava valtio perii yleensä lähdeveron (verosopimuksen mukaan tyypillisesti noin 15 %) jo ennen kuin osinko saapuu tilillesi. Lähdeveron hyvittäminen Suomen verotuksessa on osakesäästötilillä rajallisempaa ja monimutkaisempaa kuin arvo-osuustilillä. Tämän vuoksi runsaasti osinkoa maksavat ulkomaiset yhtiöt eivät aina ole tilin kannalta verotehokkain valinta. Tarkista oma tilanteesi Verohallinnon ohjeista.
Nordean osakesäästötilin kulut ja hinnoittelu
Nordean osakesäästötilin avaaminen, talletukset, nostot ja tilin lopettaminen ovat maksuttomia. Kulut syntyvät kaupankäynnin välityspalkkioista, mahdollisesta säilytysmaksusta ja valuutanvaihdosta. Nordean välityspalkkiot perustuvat tasohinnoitteluun, jossa palkkioprosentti laskee neljännesvuosittaisen palkkiokertymän kasvaessa. Alla olevat luvut perustuvat Nordean julkiseen hinnastoon.
Pikafaktat
| Palveluntarjoaja | Nordea Bank Oyj |
| Tilityyppi | Osakesäästötili (OST) |
| Talletusraja | 100 000 € (1.1.2024 alkaen) |
| Sallitut sijoitukset | Vain pörssinoteeratut osakkeet |
| Verotus | Vero vain nostettaessa, tuotto-osuudesta 30–34 % |
| Välityspalkkio | 0,06–0,20 %, vähintään 3–8 €; 1 % hintakatto Pohjoismaissa ja ETF:issä |
| Säilytysmaksu | 0–2,45 € / kk (0 € mm. kaupankävijöille ja alle 28-v.) |
| Tilin avaus | Maksuton |
| Siirto toiselle tarjoajalle | 100 € |
| Markkinapaikat | 22 markkinapaikkaa 16 maassa |
Välityspalkkion hintatasot
Mitä aktiivisemmin käyt kauppaa, sitä alempi välityspalkkioprosentti on. Taso määräytyy edellisen vuosineljänneksen aikana kertyneistä palkkioista.
| Taso | Palkkiokertymä / neljännes | Välityspalkkio | Vähimmäispalkkio |
|---|---|---|---|
| Taso 1 | alle 20 € | 0,20 % | 8 € |
| Taso 2 | 20–250 € | 0,18 % | 8 € |
| Taso 3 | 250–500 € | 0,15 % | 5 € |
| Taso 4 | yli 500 € | 0,06 % | 3 € |
Yhden prosentin hintakatto pienille kaupoille
Nordealla on käytössä 1 %:n hintakatto Pohjoismaiden pörsseissä (Helsinki, Tukholma, Oslo ja Kööpenhamina) sekä kaikissa ETF-kaupoissa. Käytännössä tämä tarkoittaa, että pienissä toimeksiannoissa välityspalkkio on enintään 1 % kaupan arvosta — vähimmäispalkkiota ei tällöin sovelleta. Esimerkiksi 100 euron osakeosto Helsingin pörssistä maksaa korkeintaan noin 1 euron. Hintakatto koskee alle 800 euron (tasot 1–2), alle 500 euron (taso 3) ja alle 300 euron (taso 4) toimeksiantoja. Katto tekee pienten erien ostamisesta kannattavaa ja sopii esimerkiksi kuukausittain osakkeita ostavalle säästäjälle. Muiden markkinoiden, kuten Yhdysvaltain, kaupoissa sovelletaan taulukon tasohintoja vähimmäispalkkioineen.
Säilytysmaksu ja muut kulut
Osakesäästötilin säilytysmaksu on henkilöasiakkaalla 0–2,45 euroa kuukaudessa. Maksu peritään (2,45 €/kk) vain, jos tilillä ei ole tehty yhtään palkkiollista kauppaa edellisen vuosineljänneksen aikana. Säilytys on maksuton seuraavissa tilanteissa:
- Teet vähintään yhden kaupan vuosineljänneksen aikana.
- Olet alle 28-vuotias.
- Olet Private Banking -asiakas.
- Tilillä ei ole omistuksia.
Muita huomioitavia kuluja ovat 0,3 %:n valuutanvaihtokulu ei-euromääräisissä kaupoissa sekä 100 euron maksu, jos siirrät osakesäästötilin toiselle palveluntarjoajalle. Puhelimitse annetusta toimeksiannosta peritään 0,5 % (vähintään 40 €) ja konttorissa annetusta 1 % (vähintään 60 €).
Kansainväliset osakkeet ja markkinapaikat
Nordean kautta pääsee käymään kauppaa 22 markkinapaikalla 16 maassa. Pohjoismaiden lisäksi valikoimassa ovat muun muassa Yhdysvaltain (NYSE, Nasdaq, Amex), Saksan (Xetra), Ison-Britannian, Ranskan, Italian, Espanjan, Sveitsin, Kanadan ja Viron pörssit. Kansainvälinen hajautus on siis mahdollista suoraan saman tilin kautta.
Verotehokkuuden näkökulmasta ulkomaisissa osakkeissa kannattaa muistaa edellä kuvattu lähdeveroasia. Koska ulkomaisten osinkojen lähdeveron hyvittäminen on osakesäästötilillä rajallista, tili suosii verotuksellisesti yhtiöitä, jotka kasvattavat arvoaan osingonmaksun sijaan. Tämä ei ole sijoitussuositus vaan verotuksellinen havainto — sijoituskohteet kannattaa valita oman strategian ja riskinsietokyvyn mukaan. Jos kansainväliset osakkeet kiinnostavat, voit tutustua esimerkiksi yksittäisten yhtiöiden analyyseihin, kuten Nordean osakkeeseen.
Osakesäästötili vai arvo-osuustili?
Osakesäästötili ei korvaa arvo-osuustiliä, vaan ne palvelevat eri tarpeita. Arvo-osuustili sopii monipuoliseen sijoittamiseen rahastoilla ja ETF:illä, kun taas osakesäästötili on tarkoitettu nimenomaan suorien osakkeiden aktiiviseen tai pitkäjänteiseen omistamiseen verovapaalla uudelleensijoituksella. Monella sijoittajalla on molemmat tilit rinnakkain.
| Ominaisuus | Osakesäästötili | Arvo-osuustili |
|---|---|---|
| Verotus | Vero vain nostettaessa, tuotto-osuudesta | Vero jokaisesta myyntivoitosta ja osingosta vuosittain |
| Sallitut tuotteet | Vain pörssinoteeratut osakkeet | Osakkeet, rahastot, ETF:t ja johdannaiset |
| Osinkojen uudelleensijoitus | Täysimääräisenä, veroa ei pidätetä heti | Osingosta pidätetään vero maksuvuonna |
| Talletusraja | 100 000 € (vain rahaa) | Ei ylärajaa |
| Tilien määrä | Vain yksi per henkilö | Useita sallittu |
| Tappion vähennys | Vasta tiliä lopetettaessa | Luovutustappiona myyntivuonna |
Jos olet vasta aloittamassa, kannattaa tutustua ensin sijoittamisen perusteisiin. Lue myös oppaamme osakesijoittamisen alkeet haltuun ja käytännön ohjeet siitä, miten osakkeita ostetaan.
Nordea Mobile ja kaupankäynti käytännössä
Osakesäästötiliä hallinnoidaan Nordean verkko- ja mobiilipankissa. Sovelluksessa voit siirtää rahaa käyttötililtä osakesäästötilille, antaa osto- ja myyntitoimeksiantoja, seurata salkun kehitystä ja asettaa kurssihälytyksiä. Osakekurssit päivittyvät sovelluksessa, ja kaupankäynti onnistuu samasta näkymästä muun pankkiasioinnin kanssa. Monelle Nordean olemassa olevalle asiakkaalle juuri tämä integraatio on tilin käytännön etu, koska kaikki talousasiat pysyvät yhdessä paikassa.
Nordea tarjoaa myös markkinakatsauksia ja osakeanalyysejä asiakkailleen. Materiaalit auttavat seuraamaan markkinoita, mutta ne eivät ole henkilökohtaisia sijoitussuosituksia. Sijoituspäätökset ja niihin liittyvä riski ovat aina sijoittajan omalla vastuulla.
Kenelle Nordean osakesäästötili sopii?
Osakesäästötili sopii erityisesti sijoittajalle, joka ostaa ja omistaa suoria pörssiosakkeita pitkäjänteisesti ja haluaa sijoittaa osingot ja myyntivoitot uudelleen verovapaasti. Yhden prosentin hintakatto tekee pienten erien ostamisesta kannattavaa, joten tili palvelee myös kuukausittain pieniä summia sijoittavaa säästäjää. Nordean asiakkaalle tili on luonteva lisä muun pankkiasioinnin rinnalle.
Tili sopii huonommin sijoittajalle, joka haluaa käyttää rahastoja, ETF-rahastoja tai johdannaisia, sillä niitä ei voi pitää osakesäästötilillä. Myöskään runsaasti ulkomaisia osinkoja hakevalle tili ei ole lähdeveron hyvittämisen rajoitusten vuoksi aina verotehokkain ratkaisu. Osakesäästötilin voi avata myös lapselle, jolloin huoltaja hallinnoi tiliä — tämä voi olla pitkäjänteinen tapa kerryttää varallisuutta esimerkiksi täysi-ikäisyyteen asti.
Näin avaat osakesäästötilin Nordeassa
- Kirjaudu Nordean verkko- tai mobiilipankkiin omilla pankkitunnuksillasi.
- Avaa osakesäästötili sijoituspalveluista — avaaminen on maksutonta.
- Varmista, ettei sinulla ole jo toista osakesäästötiliä toisessa pankissa.
- Siirrä tilille rahaa (enintään 100 000 euroa yhteensä).
- Osta valitsemiasi pörssiosakkeita ja seuraa salkkuasi sovelluksessa.
Yleisimmät virheet osakesäästötilin käytössä
Osakesäästötili on sääntöjen puolesta yksinkertainen, mutta muutama yleinen virhe toistuu. Näiden tunteminen auttaa välttämään turhia kuluja ja veroseuraamuksia.
- Kahden tilin avaaminen: Jos avaat toisen osakesäästötilin ennen vanhan lopettamista, seurauksena on 10 euron päiväkohtainen veronkorotus ylimääräiseltä tililtä.
- Turhat nostot: Jokainen nosto realisoi tuotto-osuuden verotettavaksi ja katkaisee korkoa korolle -ilmiön. Nostoja kannattaa tehdä vain todellisessa tarpeessa.
- Rahastojen etsiminen tilille: Rahastoja ja ETF:iä ei voi ostaa osakesäästötilille. Niitä varten tarvitaan arvo-osuustili.
- Ulkomaisten osinko-osakkeiden verotehon yliarviointi: Lähdeveron rajallinen hyvittäminen voi syödä odotettua hyötyä runsaasti osinkoa maksavissa ulkomaisissa yhtiöissä.
- Säilytysmaksun unohtaminen: Jos et käy kauppaa neljänneksen aikana etkä kuulu maksuttomuuden piiriin, tilistä peritään 2,45 euron kuukausimaksu.
Vastuuvapauslauseke
Tämä artikkeli on laadittu yleiseksi tiedoksi osakesäästötilistä, eikä se ole sijoitus- tai veroneuvontaa tai kehotus tehdä sijoituspäätöksiä. Osakesijoittamiseen liittyy aina riski sijoitetun pääoman menettämisestä, eikä tuottoja voi taata. Verotus riippuu kunkin sijoittajan henkilökohtaisesta tilanteesta ja voi muuttua. Varmista ajantasaiset tiedot kuluista Nordean virallisesta hinnastosta ja verotuksesta Verohallinnolta (vero.fi), ja tarvittaessa käänny valtuutetun asiantuntijan puoleen. Sijoituspalveluiden valvonnasta Suomessa vastaa Finanssivalvonta.
Lähteet
Usein kysytyt kysymykset
Paljonko Nordean osakesäästötilille voi tallettaa rahaa?
Talletusraja on 100 000 euroa, ja se nousi 50 000 eurosta vuoden 2024 alussa. Raja koskee vain tilille siirrettyä rahaa. Salkun arvo saa kasvaa tuottojen myötä yli 100 000 euron ilman ylärajaa.
Milloin osakesäästötilistä maksetaan veroa?
Veroa maksetaan vain, kun nostat varoja tililtä, ja silloinkin vain noston tuotto-osuudesta. Veroprosentti on 30 %, ja 30 000 euroa vuodessa ylittävältä pääomatulolta 34 %. Osingot ja myyntivoitot tilin sisällä eivät aiheuta veroa heti.
Mitä kaupankäynti Nordean osakesäästötilillä maksaa?
Välityspalkkio on 0,06–0,20 % kaupan koosta, vähimmäispalkkio 3–8 euroa asiakkuustasosta riippuen. Pohjoismaiden pörsseissä ja ETF-kaupoissa pieniä toimeksiantoja koskee 1 %:n hintakatto. Säilytysmaksu on 0–2,45 euroa kuukaudessa.
Voiko osakesäästötilille ostaa rahastoja tai ETF-rahastoja?
Ei. Osakesäästötilille saa lain mukaan ostaa vain pörssinoteerattuja osakkeita. Rahastoja, ETF-rahastoja ja johdannaisia varten tarvitaan perinteinen arvo-osuustili.
Voiko osakesäästötilin siirtää Nordeasta toiseen pankkiin?
Kyllä, osakesäästötilin voi siirtää palveluntarjoajalta toiselle ilman, että sitä katsotaan veronalaiseksi nostoksi. Nordea perii tilin siirrosta toiselle palveluntarjoajalle 100 euron maksun. Yhdellä henkilöllä saa olla vain yksi osakesäästötili kerrallaan.