UPM osake tavoitehinta tarkoittaa analyytikoiden arviota siitä, mihin metsäjätti UPM-Kymmenen osakkeen käypä arvo asettuu seuraavan noin 12 kuukauden aikana. Tavoitehinta ei ole lupaus tulevasta kurssista vaan laskelma, joka perustuu odotuksiin yhtiön kassavirrasta, sellun hinnasta, investointien tuotosta ja osingosta. Tällä sivulla käymme läpi, miten analyysitalot ovat arvioineet UPM:n arvoa vuosina 2025–2026, miksi tavoitehinnat laskivat selvästi huippuvuosista, ja mitkä tekijät – Uruguayn sellutehdas, Saksan biokemikaalilaitos, energialiiketoiminta ja tuore vaneriliiketoiminnan eriyttäminen – ajavat osakkeen arvoa ylös tai alas. Sisältö on taustoittava yleiskatsaus, ei sijoitussuositus.
Pikafaktat
| Yhtiö | UPM-Kymmene Oyj |
| Toimiala | Metsäteollisuus ja biotalous |
| Pörssi | Nasdaq Helsinki |
| Osaketunnus | UPM |
| Markkina-arvo (syksy 2026) | n. 12–13 mrd. € |
| Osinko (tilikausi 2024) | 1,50 €/osake, maksu kahdessa erässä |
| Osinkotuotto | n. 6–7 % |
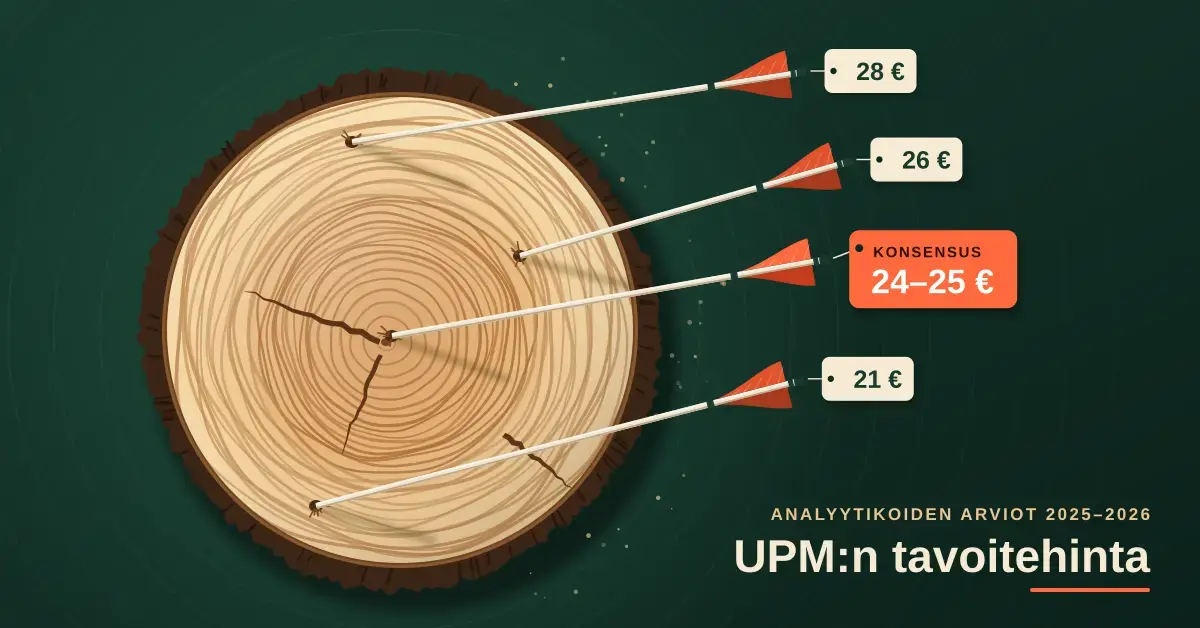
| Analyytikkokonsensus (tavoitehinta) | n. 24–25 € (vaihteluväli ~21–28 €) |
| Pääkonttori | Helsinki, Suomi |
| Strategia | ”Beyond fossils” |
Mitä tavoitehinta tarkoittaa ja mihin se perustuu
Tavoitehinta on yksittäisen analyytikon tai analyysitalon näkemys osakkeen perustellusta arvosta tietyn ajanjakson päästä, tyypillisesti vuoden kuluttua. Se johdetaan yleensä kassavirtamalleilla (DCF), vertailukertoimilla (kuten EV/EBITDA ja P/E) sekä osien summa -laskelmilla, joissa yhtiön eri liiketoiminnot arvotetaan erikseen. UPM:n kaltaisen monialayhtiön kohdalla juuri osien summa on havainnollinen: sellu, energia, tarramateriaalit ja biokemikaalit ansaitsevat markkinoilla eri arvostuskertoimet.
Sijoittajan kannattaa muistaa, että tavoitehinta kertoo yhtä paljon tekijän oletuksista kuin itse yhtiöstä. Kun analyytikko muuttaa sellun hintaennustettaan tai tuottovaatimustaan, tavoitehinta liikkuu, vaikka UPM:n liiketoiminnassa ei olisi tapahtunut mitään. Siksi yksittäistä lukua tärkeämpää on ymmärtää, mille oletuksille se nojaa. UPM:n liiketoiminnan perusteisiin voi tutustua tarkemmin UPM-osakkeen perustiedot kokoavassa artikkelissa, joka taustoittaa yhtiön historiaa ja liiketoiminta-alueita.
UPM:n analyytikoiden tavoitehinnat ja suositukset 2025–2026
Analyytikoiden tavoitehinnat UPM:lle laskivat selvästi vuoden 2025 aikana, kun sellun hintaennusteita ja lyhyen aikavälin tulosodotuksia leikattiin. Suomalainen analyysitalo UPM:ää seuraava Inderes laski tavoitehintaansa portaittain: vielä vuonna 2024 se liikkui 32–34 euron tasolla, mutta vuoden 2025 kuluessa se painui ensin 29 euroon, sitten 26 euroon ja lopulta 24,00 euroon, ja suositus laskettiin ”vähennä”-tasolle. Laajempi analyytikkokonsensus on syksyllä 2026 asettunut suunnilleen 24–25 euron tienoille, ja eri tahojen yksittäiset arviot ovat vaihdelleet karkeasti 21 ja 28 euron välillä.
Samaan aikaan osake on käynyt kauppaa noin 22–24 euron hinnoilla, ja 52 viikon vaihteluväli on ollut suunnilleen 22–28 euroa. Tavoitehintojen ja kurssin läheisyys kertoo, että markkina hinnoittelee tällä hetkellä varovaista näkymää: suurta nousuvaraa ei konsensuksen mukaan ole, mutta vahva tase ja korkea osinkotuotto tukevat kurssia alaspäin.
Vertailu
| Taho / mittari | Suositus | Tavoitehinta | Ajankohta |
|---|---|---|---|
| Inderes | Vähennä | 24,00 € | Q4 2025 -analyysi |
| Analyytikkokonsensus (keskiarvo) | – | n. 24–25 € | syksy 2026 |
| Vaihteluväli (matalin arvio) | – | n. 21 € | 2026 |
| Vaihteluväli (korkein arvio) | – | n. 28 € | 2026 |
| Vertailuksi: 2024-tason tavoitehinnat | – | n. 32–34 € | 2024 |
Tavoitehinnat ovat kolmansien osapuolten arvioita ja muuttuvat markkinatilanteen mukaan. Ennen vaneriliiketoiminnan eriyttämistä (2026) annetut luvut eivät ole suoraan vertailukelpoisia jakautumisen jälkeiseen kurssiin.
Miksi tavoitehinnat laskivat huippuvuosista
Tavoitehintojen lasku 2024-tasolta johtuu ennen kaikkea sellun hinnan heikkoudesta ja investointien tuoton lykkääntymisestä. Kun Uruguayn tehtaan tuoma lisävolyymi osui markkinaan, jossa sellun hinta oli painunut, odotettu tuloshyppy jäi aiempia ennusteita vaatimattomammaksi. Lisäksi korkojen nousu nosti analyytikoiden käyttämää tuottovaatimusta, mikä matemaattisesti pienentää tulevien kassavirtojen nykyarvoa ja siten tavoitehintaa. Nämä ovat juuri niitä oletusmuutoksia, jotka liikuttavat tavoitehintaa ilman, että yhtiön perusliiketoiminta olisi romahtanut.
Sellu ja Uruguayn Paso de los Toros -tehdas
Sellu on tällä hetkellä suurin yksittäinen UPM osake tavoitehintaan vaikuttava tekijä. Uruguayssa sijaitseva Paso de los Toros -sellutehdas käynnistyi keväällä 2023, ja se on noin 3,5 miljardin dollarin investointi sekä maailman suurin yksilinjainen sellutehdas. Laitoksen vuotuinen nimelliskapasiteetti on noin 2,1 miljoonaa tonnia eukalyptussellua, ja laitteistotoimittaja Andritz luovutti tehtaan UPM:lle keväällä 2024. Tehdas saavutti täyden nimelliskapasiteettinsa vuoden 2024 aikana ja on ajoittain käynyt jopa suunnittelukapasiteettinsa yli.
Mittaluokka tekee UPM:stä entistä riippuvaisemman sellun markkinahinnasta. Analyytikot laskevat tavoitehintojaan usein juuri muuttamalla sellun tonnihinnan ennustetta: koska volyymi on suuri, jo muutaman kymmenen dollarin muutos tonnihinnassa voi tarkoittaa kymmenien tai satojen miljoonien eroa vuotuisessa liikevoitossa. Tämä selittää, miksi tavoitehinnat heiluvat sellumarkkinan mukana.
Kustannuskilpailukyky eteläisellä pallonpuoliskolla
Uruguayn tuotannon kilpailuetu perustuu nopeakasvuiseen eukalyptukseen, jonka kasvukierto on vain murto-osa pohjoisen havupuun kierrosta. Tämä antaa UPM:lle rakenteellisen kustannusedun verrattuna pohjoisen pallonpuoliskon tuotantoon.
- Logistiikka: Montevideon syvänmerensatamaan tehdyt investoinnit tehostavat toimituksia Aasiaan ja Eurooppaan.
- Skaalaedut: Suuri yksikkökoko alentaa tuotannon yksikkökustannuksia merkittävästi.
- Raaka-aineen vakaus: Omat ja vuokratut viljelmät vakauttavat kuidun kustannuksia, toisin kuin pohjoisessa, jossa markkinapuun hinta heiluu.
Biokemikaalit ja Leunan biojalostamo Saksassa
Biokemikaalit ovat UPM:n lupaavin mutta samalla epävarmin pitkän aikavälin kasvuajuri. Saksan Leunaan rakennettu biojalostamo on suunniteltu valmistamaan puupohjaisia kemikaaleja, jotka korvaavat fossiilisia raaka-aineita muovi-, tekstiili- ja kumiteollisuudessa. Laitoksen suunniteltu vuosikapasiteetti on noin 220 000 tonnia. Jos tuotanto skaalautuu kannattavasti, se voi nostaa UPM:n arvostuskertoimia, koska yhtiö muuttuu osin kemianyhtiön kaltaiseksi korkean lisäarvon toimijaksi.
Hanke on kuitenkin osoittautunut odotettua haastavammaksi. Alun perin tehtaan piti käynnistyä jo vuonna 2022, mutta aikataulu siirtyi useaan kertaan. UPM vihki laitoksen virallisesti käyttöön lokakuussa 2026, mutta tuotanto on edelleen ylösajovaiheessa. Yhtiö on arvioinut, että biojalostamo saavuttaa täyden kapasiteettinsa ja positiivisen liiketuloksen vasta vuonna 2027. Tämä lykkääntyminen on ollut yksi syy siihen, miksi analyytikot ovat leikanneet tavoitehintoja.
Mitä Leunassa valmistetaan
Leunan tuotteet avaavat ovia uusille asiakassegmenteille pakkaus-, tekstiili- ja kosmetiikkateollisuudessa. Keskeisiä tuotteita ovat:
- Bio-MEG (bio-monoetyleeniglykoli): käytetään muun muassa juomapulloissa ja polyesterikuiduissa. UPM on valinnut Brenntagin bio-MEG:n jakelijaksi Euroopassa.
- Bio-MPG (bio-monopropyleeniglykoli): sovelluksia muun muassa kosmetiikassa ja teollisuuskemikaaleissa.
- Teolliset sokerit ja ligniinijohdannaiset: raaka-aineita biopohjaisiin lopputuotteisiin. Puupohjaisen biopolttoaineen ja kemikaalien tausta liittyy laajemmin uusiutuvien tuotteiden markkinaan, jota voi verrata esimerkiksi Nesteen osakkeen uusiutuvien polttoaineiden liiketoimintaan.
UPM Energy ja Olkiluoto 3
UPM Energy on yksi aliarvostetuimmista osista yhtiötä, mutta se tuottaa vakaata ja korkeakatteista tulosta. UPM on Suomen toiseksi suurin sähköntuottaja, ja sillä on noin 1 600 megawatin tuotantokapasiteetti. Merkittävä osa tästä tulee vesivoimasta sekä epäsuorasta omistuksesta Olkiluoto 3 -ydinvoimalassa, joka siirtyi kaupalliseen käyttöön vuonna 2023. UPM omistaa osuutensa Olkiluodosta Pohjolan Voiman kautta; analyytikkoarvioiden mukaan yhtiön laskennallinen osuus laitoksen tehosta on luokkaa 30 prosenttia.
Sähkön hinta Pohjoismaissa heijastuu suoraan UPM:n tulokseen ja sitä kautta tavoitehintaan. Päästötön tuotanto on arvokasta tilanteessa, jossa teollisuuden sähköistyminen etenee. Energialiiketoiminta toimii myös luonnollisena suojana yhtiön omalle sähkönkulutukselle. Puhtaaseen energiaan sijoittamista käsitellään tarkemmin myös Fortumin osaketta käsittelevässä artikkelissa.
Paperiliiketoiminnan hallittu alasajo
Paperiliiketoiminta on yhä merkittävä mutta rakenteellisesti laskeva osa UPM:ää. Graafisten papereiden kysyntä Euroopassa on supistunut digitalisaation myötä useita prosentteja vuodessa, ja UPM:n strategia on ollut ”hallittu alasajo”: heikoiten kannattavien koneiden sulkeminen ja tuotannon keskittäminen tehokkaimpiin yksiköihin. Erikoispaperit, kuten tarra- ja pakkauspaperit, ovat vakaampi osa liiketoimintaa.
Tavoitehintaa laskettaessa analyytikot arvioivat, kuinka paljon kassavirtaa laskevasta paperiliiketoiminnasta saadaan vielä irti uusien investointien rahoittamiseen ennen kuin markkina hiipuu. Paperi on siis osien summa -laskelmassa pikemminkin kassavirran lähde kuin kasvutekijä, ja sille annetaan matala arvostuskerroin.
Vaneriliiketoiminnan eriyttäminen WISA Groupiksi
Yksi tuoreimmista ja arvonmäärityksen kannalta olennaisimmista muutoksista on vaneriliiketoiminnan irrottaminen omaksi pörssiyhtiökseen. UPM:n hallitus hyväksyi huhtikuussa 2026 jakautumissuunnitelman, jolla UPM Plywood eriytetään uudeksi listatuksi yhtiöksi nimeltä WISA Group Oyj. Yhtiökokous hyväksyi osittaisjakautumisen elokuussa 2026, ja järjestelyn suunniteltu toteutuspäivä oli 31.10.2026. Kaupankäynnin WISA Groupin osakkeilla Nasdaq Helsingissä odotettiin alkavan marraskuun alussa 2026.
Käytännössä jokainen UPM:n osakkeenomistaja saa yhden WISA-osakkeen kutakin omistamaansa UPM-osaketta kohti ilman erillisiä toimenpiteitä. Verohallinto antoi järjestelylle veroneutraalin ennakkoratkaisun. Sijoittajan kannalta tämä tarkoittaa, että osa UPM:n arvosta siirtyy erilliseen osakkeeseen – siksi vanhojen, ennen jakautumista annettujen tavoitehintojen vertailu nykykurssiin on tehtävä varoen. UPM Plywood raportoi vuonna 2025 noin 409 miljoonan euron liikevaihdon ja noin 55 miljoonan euron vertailukelpoisen käyttökatteen, ja sillä on seitsemän tuotantoyksikköä Suomessa ja Virossa.
UPM Raflatac ja muut liiketoiminnat
UPM Raflatac on yksi maailman johtavista tarramateriaalien valmistajista, ja se saa analyytikoilta usein korkeamman arvostuskertoimen kuin sellu tai paperi. Segmentti on lähellä kuluttajatuotteita ja verkkokauppaa, mikä tekee siitä vakaamman ja vähemmän syklisen. Verkkokaupan kasvu, älykkäät RFID-tarrat ja kierrätettävät wash-off-tarrat ovat segmentin pidemmän aikavälin kasvuajureita.
Näiden lisäksi UPM:llä on biopolttoaineita (uusiutuva diesel ja nafta) sekä pienempiä erikoisliiketoimintoja kuten biolääketieteen materiaalit. Kokonaisuutena UPM on hajautunut konserni, jonka arvo rakentuu monesta eri palasesta – juuri siksi osien summa -ajattelu on tavoitehintoja tulkittaessa hyödyllistä.
Osinko ja pääoman palautus
Osinko on keskeinen osa UPM:n sijoitustarinaa ja tukee osakkeen hintaa alhaisissa arvostustasoissa. Yhtiön osinkopolitiikan tavoitteena on jakaa vähintään puolet vertailukelpoisesta tuloksesta osinkona. Tilikaudelta 2024 hallitus esitti 1,50 euron osinkoa osakkeelta, ja osinko maksetaan kahdessa erässä. UPM käynnisti myös ensimmäisen omien osakkeiden takaisinosto-ohjelmansa, mikä on uusi työkalu pääoman palauttamiseen.
Osinkotuotto ja sen kestävyys
Nykyisellä noin 22–24 euron kurssilla 1,50 euron osinko tarkoittaa noin 6–7 prosentin osinkotuottoa, mikä on Helsingin pörssin mittapuulla korkea. Tähän liittyy kuitenkin varoitus: osingon jakosuhde suhteessa tulokseen on noussut korkeaksi (arvioiden mukaan selvästi yli 100 prosentin heikkoina tulosvuosina), eli osinkoa ei ole viime aikoina katettu täysin vuosituloksella. Osinkoa on tuettu vahvalla taseella. Sijoittajan onkin syytä seurata, kuinka Uruguayn ja Leunan kassavirrat kehittyvät, jotta osinko pysyy kestävällä pohjalla.
UPM on silti ollut pitkään yksi Helsingin pörssin vakaimmista osingonmaksajista. Osinkosijoittajan kannattaa verrata yhtiötä muihin vakaisiin maksajiin, kuten Huhtamäen osinkohistoriaan, ja tarkistaa maksupäivät esimerkiksi osinkokalenterista.
Riskit ja yleisimmät virheet tavoitehintaa tulkittaessa
Suurimmat UPM osake tavoitehintaan vaikuttavat riskit liittyvät sellun hintaan, raaka-ainekustannuksiin ja globaaliin suhdanteeseen. Sellun ylitarjonta painaa hintaa ja siten tulosta, kun taas puun hinta Suomessa ja Baltiassa on noussut sen jälkeen, kun Venäjän puun tuonti loppui. UPM keskeytti liiketoimintansa Venäjällä maaliskuussa 2022 ja myi kaikki Venäjän-toimintonsa, mukaan lukien Chudovon vaneritehtaan, vuonna 2023. Venäjän osuus konsernin varoista oli alle prosentin, mutta puunhankinnan uudelleenjärjestely nosti kotimaan kustannuksia.
Tavoitehintaa tulkittaessa sijoittajat tekevät usein seuraavia virheitä:
- Yksittäiseen lukuun tuijottaminen: yhden analyytikon tavoitehinta on vain yksi näkemys. Konsensuksen ja vaihteluvälin katsominen antaa realistisemman kuvan.
- Vanhentuneiden arvioiden käyttö: ennen vaneriliiketoiminnan eriyttämistä annetut tavoitehinnat eivät ole vertailukelpoisia jakautumisen jälkeiseen kurssiin.
- Osinkotuoton tulkinta ilman kestävyyttä: korkea osinkotuotto voi johtua laskeneesta kurssista, eikä se takaa osingon säilymistä.
- Tavoitehinnan sekoittaminen ennusteeseen: tavoitehinta on arvostusnäkemys, ei lupaus siitä, että kurssi saavuttaa tuon tason.
Vastuullisuus ja ESG sijoittajan näkökulmasta
UPM:n korkea vastuullisuusprofiili vaikuttaa siihen, mitkä rahastot voivat omistaa osaketta, ja se voi pienentää yhtiön rahoituskustannuksia. Yhtiön ”Beyond fossils” -strategia tähtää fossiilisten raaka-aineiden korvaamiseen, ja UPM on toistuvasti sijoittunut hyvin kansainvälisissä vastuullisuusvertailuissa. Vahva ESG-asema (ympäristö, sosiaalinen vastuu ja hyvä hallinto) voi pitkällä aikavälillä tukea arvostusta, kun sijoittajien luottamus yhtiön elinkykyyn kasvaa.
Metsien rooli hiilinieluina on poliittisesti herkkä kysymys, ja sääntelyn muutokset esimerkiksi EU-tasolla ovat UPM:lle sekä riski että mahdollisuus. Sijoittajan kannattaa seurata, miten metsäomaisuuden arvo ja hiilensidonta huomioidaan tulevissa arvostuksissa.
Kenelle UPM-osake sopii
UPM sopii ennen kaikkea pitkäjänteiselle sijoittajalle, joka arvostaa vahvaa tasetta, korkeaa osinkotuottoa ja hajautunutta liiketoimintaa, ja joka sietää sellun hinnan ja suhdanteiden tuomaa heiluntaa. Se tarjoaa defensiivistä suojaa osingon ja metsäomaisuuden muodossa sekä option biotalouden kasvuun, jos Uruguayn ja Leunan investoinnit alkavat tuottaa täydellä teholla. Lyhyen aikavälin kurssinousua etsivälle osake voi tuntua tylsältä, koska konsensus hinnoittelee tällä hetkellä varovaista näkymää. Ennen ostoa kannattaa perehtyä siihen, miten osakkeita ostetaan, ja vertailla UPM:ää muihin vaihtoehtoihin, kuten listan parhaista osinko-osakkeista. Tavoitehintojen päivityksiä kannattaa seurata erityisesti tulosjulkistusten yhteydessä.
Vastuuvapauslauseke
Tämä artikkeli on yleistä taustatietoa UPM-Kymmenen osakkeesta ja analyytikoiden tavoitehinnoista. Se ei ole sijoitusneuvo, suositus ostaa tai myydä osakkeita eikä kehotus mihinkään sijoituspäätökseen. Osakesijoittamiseen liittyy aina riski pääoman menettämisestä, eivätkä historialliset tuotot tai tavoitehinnat ole tae tulevasta. Tavoitehinnat ovat kolmansien osapuolten näkemyksiä, jotka voivat muuttua nopeasti. Tarkista aina ajantasaiset luvut virallisista lähteistä ja harkitse tarvittaessa riippumattoman neuvonantajan käyttöä. Sijoituspalveluita ja markkinoita valvoo Suomessa Finanssivalvonta.
Lähteet
Usein kysytyt kysymykset (FAQ)
Mikä on UPM:n osakkeen keskimääräinen tavoitehinta?
Analyytikoiden keskimääräinen tavoitehinta on syksyllä 2026 asettunut noin 24–25 euron tienoille, ja yksittäiset arviot ovat vaihdelleet karkeasti 21 ja 28 euron välillä. Luvut ovat laskeneet selvästi vuoden 2024 tasolta, jolloin tavoitehinnat liikkuivat yli 30 eurossa.
Miksi UPM:n tavoitehinnat laskivat vuonna 2025?
Syynä olivat ennen kaikkea sellun hinnan heikkous, investointien tuoton lykkääntyminen sekä korkojen nousu, joka nostaa analyytikoiden tuottovaatimusta ja pienentää tulevien kassavirtojen nykyarvoa. Nämä ovat oletusmuutoksia, jotka laskevat tavoitehintaa.
Miten vaneriliiketoiminnan eriyttäminen vaikuttaa osakkeeseen?
UPM eriyttää vaneriliiketoimintansa omaksi pörssiyhtiökseen WISA Group Oyj:ksi, ja osakkeenomistajat saavat yhden WISA-osakkeen kutakin UPM-osaketta kohti. Osa arvosta siirtyy näin erilliseen osakkeeseen, joten ennen jakautumista annetut tavoitehinnat eivät ole suoraan vertailukelpoisia.
Onko UPM edelleen hyvä osinko-osake?
UPM on pitkään ollut yksi Helsingin pörssin vakaimmista osingonmaksajista, ja nykyinen osinkotuotto on noin 6–7 prosenttia. Osingon jakosuhde on kuitenkin noussut korkeaksi, joten osingon kestävyys riippuu siitä, miten uusien investointien kassavirta kehittyy.
Mitkä tekijät voivat nostaa UPM:n tavoitehintaa?
Tavoitehintaa voivat nostaa sellun hinnan nousu, Uruguayn tehtaan vahva tuotanto, Leunan biojalostamon kannattava ylösajo sekä korkea sähkön hinta Pohjoismaissa. Nämä parantaisivat yhtiön kassavirtaa ja tulosta.