Danske-rahastot ovat Danske Bankin ja sen rahastoyhtiön Danske Invest Rahastoyhtiö Oy:n hallinnoimia sijoitusrahastoja, joiden avulla säästäjä pääsee hajautetusti osake- ja korkomarkkinoille ilman, että hänen tarvitsee itse valita yksittäisiä osakkeita tai velkakirjoja. Valikoima ulottuu matalariskisistä korkorahastoista valmiisiin Kompassi-yhdistelmärahastoihin ja korkean tuotto-odotuksen osake- ja teemarahastoihin. Tässä oppaassa käydään läpi, millaisia rahastoja Danske tarjoaa suomalaiselle sijoittajalle, miten ne toimivat, mitä ne maksavat, miten tuottoa verotetaan ja kenelle eri vaihtoehdot sopivat. Lisää taustaa kansainvälisen rahoituksen teemoista voi lukea täältä.
Pikafaktat
| Palveluntarjoaja | Danske Bank A/S / Danske Invest Rahastoyhtiö Oy |
| Rahastovalikoima | Osake-, korko-, yhdistelmä- ja teemarahastot |
| Valmiit yhdistelmärahastot | Danske Invest Kompassi 25, 50 ja 75 sekä Kompassi Osake |
| Aloitussumma | Matala; myös kuukausisäästö mahdollinen (tarkista ajantasainen summa) |
| Juoksevat kulut | Noin 0,2–1,8 % vuodessa rahastosta riippuen |
| Verotus | Myyntivoitosta pääomatulovero 30 % / 34 % |
| Viralliset sivut | danskebank.fi ja danskeinvest.dk |
Mitä Danske-rahastot ovat ja miten ne toimivat?
Danske-rahasto on yhteissijoitus, jossa monen sijoittajan varat kerätään yhteen ja sijoitetaan rahaston sääntöjen mukaisesti esimerkiksi osakkeisiin tai korkoinstrumentteihin. Danske Bank on yksi Pohjoismaiden suurimmista pankeista ja varainhoitajista, ja sen suomalaisille asiakkaille tarjoamista rahastoista vastaa Danske Invest. Kun ostat rahasto-osuuksia, omistat pienen osan koko rahaston salkusta, ja ammattimainen salkunhoitaja huolehtii hajautuksesta sekä kaupankäynnistä puolestasi.
Rahastosijoittamisen suurin etu on hajautus: yhdellä merkinnällä pääset mukaan kymmeniin tai satoihin eri yrityksiin tai velkakirjoihin, mikä pienentää yksittäisen sijoituksen riskiä. Säästämisen voi aloittaa pienelläkin summalla, ja kuukausisäästösopimuksella sijoittaminen automatisoituu ja markkinoiden heilahtelut tasoittuvat ajan myötä.
Aktiivinen ja passiivinen salkunhoito
Danske tarjoaa sekä aktiivisesti hoidettuja rahastoja että edullisempia indeksirahastoja. Aktiivisessa rahastossa salkunhoitaja valitsee sijoituskohteet pyrkien voittamaan vertailuindeksin, kun taas indeksirahasto seuraa mahdollisimman tarkasti tietyn markkinaindeksin kehitystä matalilla kuluilla. Keskeisimmät erot voi tiivistää näin:
- Aktiivinen rahasto: salkunhoitaja tekee valintoja ja voi painottaa salkkua markkinatilanteen mukaan; kulut ovat yleensä korkeammat.
- Indeksirahasto: seuraa indeksiä automaattisesti, kulut ovat matalat eikä tavoitteena ole ylittää markkinatuottoa.
- Yhdistelmärahasto: sisältää sekä osakkeita että korkoja, jolloin hajautus eri omaisuuslajeihin hoituu yhdellä tuotteella.
Sijoittajan on hyvä ymmärtää, mihin omaisuuslajeihin rahasto sijoittaa, sillä se määrää sekä riskin että tuotto-odotuksen. Danske jaottelee rahastonsa selkeästi riskiprofiilin mukaan.
| Rahastotyyppi | Riski | Tuotto-odotus | Suositeltu sijoitusaika |
|---|---|---|---|
| Korkorahastot | Matala | Maltillinen | 1–3 vuotta |
| Yhdistelmärahastot | Keskitaso | Kohtalainen | 3–7 vuotta |
| Osakerahastot | Korkea | Korkea | Yli 7 vuotta |
Danske Invest Kompassi – valmiit yhdistelmärahastot
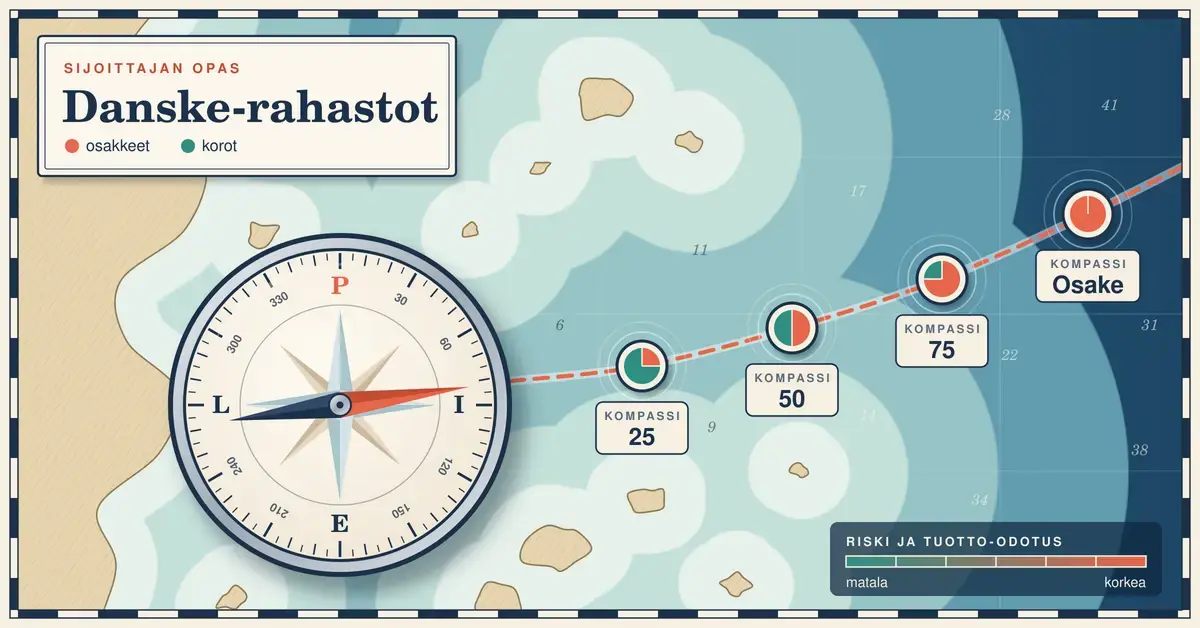
Danske Invest Kompassi -sarja on suomalaisen säästäjän tunnetuin valmis ratkaisu, sillä se tarjoaa kerralla hajautetun salkun yhdellä merkinnällä. Kompassi-rahastot ovat yhdistelmärahastoja, jotka sijoittavat sekä osakkeisiin, korkoihin että vaihtoehtoisiin omaisuuslajeihin, ja salkunhoitaja säätää painotuksia markkinatilanteen mukaan. Sarja on nimetty osakepainon mukaan, ja siihen kuuluvat tällä hetkellä Kompassi 25, Kompassi 50 ja Kompassi 75 sekä lähes täysin osakkeisiin sijoittava Kompassi Osake ja korkopainotteinen Kompassi Korko.
On hyvä huomata, että Danske käyttää Ruotsissa vastaavista rahastoista nimeä Horisont – Suomessa myytävät valmiit yhdistelmärahastot kulkevat nimellä Kompassi. Jos olet aiemmin törmännyt Horisont-nimeen, kyse on saman tuoteperheen kansainvälisestä vastineesta.
Kompassi 25, 50 ja 75 – mitä numerot tarkoittavat?
Rahaston nimen numero kertoo suunnilleen, kuinka suuri osuus varoista on sijoitettu osakkeisiin. Mitä korkeampi numero, sitä suurempi on osakepaino ja siten myös riski ja pitkän aikavälin tuotto-odotus. Painotukset ovat ohjeellisia ja voivat vaihdella salkunhoitajan näkemyksen mukaan.
- Kompassi 25: noin 25 % osakkeita ja valtaosa koroissa – matalin riski, sopii lyhyemmälle tai varovaiselle sijoittajalle.
- Kompassi 50: keskimäärin noin 50 % osakkeita ja 45 % korkoja; osakepaino voi vaihdella noin 25–75 % välillä ja rahasto voi sijoittaa myös 0–15 % vaihtoehtoisiin omaisuuslajeihin.
- Kompassi 75: noin 75 % osakkeita – korkeampi riski ja kasvuhakuisempi tuotto-odotus.
- Kompassi Osake: painottaa lähes yksinomaan osakemarkkinoita pitkän aikavälin kasvun tavoittelemiseksi.
Kenelle Kompassi-rahastot sopivat?
Kompassi-rahastot sopivat erityisesti sijoittajalle, joka haluaa valmiin ja hajautetun salkun ilman jatkuvaa seurantaa. Valinta sarjan sisällä perustuu omaan riskinsietokykyyn ja sijoitusaikaan: mitä pidempi aikajänne ja mitä paremmin kestät kurssien heiluntaa, sitä korkeampaa osakepainoa voit harkita. Lyhyellä aikavälillä varoja tarvitsevan kannattaa suosia matalampaa osakepainoa.
Tärkeimmät kohdat
- Danske-rahastot ovat Danske Investin hallinnoimia sijoitusrahastoja, joilla pääsee hajautetusti osake- ja korkomarkkinoille.
- Valmiit yhdistelmärahastot kulkevat Suomessa nimellä Kompassi (Ruotsissa Horisont); numero kertoo suunnilleen osakepainon.
- Kulut vaihtelevat rahastoittain ja vaikuttavat suoraan nettotuottoon – vertaa aina kuluja ja tuottohistoriaa.
- Myyntivoitosta maksetaan pääomatuloveroa 30 % / 34 %; rahaston sisäiset kaupat eivät aiheuta välitöntä veroa.
- Sijoitusrahastoja ei voi ostaa osakesäästötilille – tilille käyvät vain pörssilistatut osakkeet.
Danske osakerahastot – kasvua pitkällä aikavälillä
Osakerahastot sopivat sijoittajalle, jonka tavoitteena on kasvattaa varallisuutta pitkällä aikavälillä. Ne sijoittavat suoraan yritysten osakkeisiin eri maantieteellisillä alueilla, kuten Suomessa, Euroopassa, Pohjois-Amerikassa tai kehittyvillä markkinoilla. Osakerahastot ovat tarjonneet historiallisesti parhaan suojan inflaatiota vastaan, mutta ne vaativat sijoittajalta malttia kestää kurssien laskukausia. Jos osakesijoittaminen on sinulle uutta, kannattaa tutustua ensin osakesijoittamisen alkeisiin.
Alue- ja teemarahastot
Danske tarjoaa laajan valikoiman alueellisia osakerahastoja sekä mahdollisuuden sijoittaa tiettyihin teemoihin ja megatrendeihin. Alla muutama esimerkki Danske Invest -valikoiman rahastoista; ajantasaisen listan ja tuottohistoriat löydät aina rahastoyhtiön omilta sivuilta.
| Alue/teema | Esimerkkirahasto | Keskeinen piirre |
|---|---|---|
| Suomi | Danske Invest Suomi Osake | Paikallinen markkinatuntemus ja osingot |
| Pohjois-Amerikka | Danske Invest Pohjois-Amerikka Osake | Pääsy maailman suurimpiin pörssiyhtiöihin |
| Teknologia | Danske Invest Teknologia Indeksi | Altistus digitalisaatiolle matalilla kuluilla |
| Eurooppa | Danske Invest Euroopan Pienyhtiöt | Kasvuhakuiset pienemmät eurooppalaisyhtiöt |
Teemarahastoissa riski on tyypillisesti laajaa osakerahastoa korkeampi, koska sijoitukset keskittyvät kapeammalle alueelle. Niitä kannattaa pitää salkun täydentävänä osana, ei koko salkun perustana.
Danske korkorahastot – vakautta salkkuun
Korkorahastot sijoittavat valtioiden tai yritysten liikkeeseen laskemiin velkakirjoihin ja tuovat salkkuun vakautta. Niillä voit tasata osakemarkkinoiden rajuimpia heilahteluja ja tavoitella ennustettavampaa tuottoa kuin pelkällä käyttötilillä. Korkorahaston tuotto ja riski riippuvat ennen kaikkea sijoitusten juoksuajasta ja liikkeeseenlaskijoiden luottokelpoisuudesta.
Lyhyen ja pitkän koron rahastot
Korkorahastot jaetaan tyypillisesti juoksuajan mukaan. Lyhyen koron rahastot reagoivat nopeasti markkinakorkojen muutoksiin ja ovat matalariskisiä, kun taas pitkän koron rahastot hyötyvät korkotason laskusta mutta heiluvat korkojen noustessa enemmän.
- Rahamarkkina- ja lyhyen koron rahastot: hyvin pieni riski, vaihtoehto käyttötilille lyhytaikaiselle varallisuudelle.
- Yrityslainarahastot: korkeampi tuotto-odotus kuin valtionlainoissa, mutta myös suurempi luottoriski.
- Kehittyvien markkinoiden korot: houkutteleva korkotuotto, johon liittyy valuuttakurssi- ja maariski.
Danske-rahastojen kulut
Kulut vaikuttavat suoraan rahaston nettotuottoon, joten niihin kannattaa kiinnittää huomiota. Danske-rahastojen pääkulu on juokseva kulu (hallinnointipalkkio), joka vähennetään automaattisesti rahaston arvosta päivittäin, joten sitä ei laskuteta erikseen. Lisäksi osassa rahastoista voi olla merkintä- tai lunastuspalkkio, vaikka monet indeksi- ja jatkuvaan säästämiseen tarkoitetut rahastot ovat näiltä osin maksuttomia.
Kulujen vaikutus tuottoon pitkällä aikavälillä
Pitkällä aikavälillä jo 0,5 prosenttiyksikön ero juoksevissa kuluissa voi tarkoittaa tuhansien eurojen eroa loppusaldossa korkoa korolle -ilmiön vuoksi. Siksi aktiivisen rahaston korkeampi kulu kannattaa suhteuttaa siihen, tuottaako salkunhoito riittävästi lisäarvoa verrattuna edullisempaan indeksirahastoon.
| Kulutyyppi | Tyypillinen vaihteluväli | Selitys |
|---|---|---|
| Juoksevat kulut | n. 0,2 % – 1,8 % / vuosi | Vuotuinen palkkio hallinnoinnista ja salkunhoidosta |
| Merkintäpalkkio | 0 % – 1,0 % | Mahdollinen kertamaksu rahaston ostosta |
| Lunastuspalkkio | 0 % – 1,0 % | Mahdollinen kertamaksu rahaston myynnistä |
Kulut vaihtelevat rahastoittain, joten tarkista aina kunkin rahaston ajantasainen avaintietoasiakirja ennen merkintää.
Vastuullinen sijoittaminen ja ESG-kriteerit
Vastuullisuus on osa Danske Investin sijoitusprosessia. Rahastoissa hyödynnetään ESG-analyysia, poissuljetaan tiettyjä toimialoja (kuten kiistanalaiset aseet ja osin fossiiliset polttoaineet) ja käytetään omistajavaikuttamista yhtiöiden ohjaamiseksi kestävämpään suuntaan. Vastuullisuutta ei nähdä pelkkänä arvovalintana vaan myös riskienhallinnan välineenä, sillä vastuullisesti toimivat yhtiöt kohtaavat harvemmin suuria maine- tai oikeudellisia riskejä.
ESG käytännössä
ESG koostuu kolmesta osa-alueesta, joita salkunhoidossa arvioidaan:
- Ympäristö (E): hiilijalanjälki, resurssitehokkuus ja ilmastoriskit.
- Sosiaalinen vastuu (S): työntekijöiden oikeudet, työturvallisuus ja tuotteiden turvallisuus.
- Hallintotapa (G): läpinäkyvä päätöksenteko, palkitseminen ja korruption torjunta.
Näin aloitat sijoittamisen Danske-rahastoihin
Danske-rahastoihin sijoittaminen onnistuu Danske Bankin verkkopankissa ja mobiilisovelluksessa. Ennen aloittamista on hyödyllistä miettiä, kuinka suuri osa varoista kannattaa säästää ja sijoittaa – aiheeseen voit tutustua oppaassamme säästämisen ja sijoittamisen erosta. Käytännön aloitus etenee tyypillisesti näin:
- Avaa Danske Bankissa arvo-osuus- tai rahastosäästötili ja tunnistaudu verkkopankkitunnuksilla.
- Määritä tavoitteesi, sijoitusaikasi ja riskinsietokykysi – nämä ohjaavat rahastovalintaa.
- Valitse yksi tai useampi rahasto ja tee kertamerkintä tai perusta kuukausisäästösopimus.
- Seuraa salkkua ja tasapainota tarvittaessa, mutta vältä turhaa kaupankäyntiä.
Danske-sovellus ja digitaaliset työkalut
Danske Mobile Bank -sovelluksella näet salkun reaaliaikaisen arvon, voit tehdä merkintöjä ja lunastuksia sekä muuttaa kuukausisäästösopimusta. Sovellus tarjoaa myös salkkuraportteja, markkinakatsauksia ja graafeja hajautuksesta, mikä helpottaa pitkäjänteistä seurantaa. Jos haluat verrata eri alustoja, lue myös kokemuksia pohjoismaisesta välittäjästä Nordnetistä.
Rahastosijoittamisen verotus Suomessa
Rahastosijoittaminen on verotehokasta, sillä rahaston sisäiset kaupat ja saadut osingot eivät laukaise sijoittajalle välitöntä verotusta. Veroa maksetaan vasta, kun myyt rahasto-osuuksia voitolla. Suomessa myyntivoitto on pääomatuloa, ja pääomatuloveroprosentti on 30 % 30 000 euroon asti ja 34 % sen ylittävältä osalta. Raja lasketaan verovuoden kaikkien pääomatulojen yhteismäärästä.
Kasvuosuudet (rahasto sijoittaa tuotot uudelleen) ovat usein verotuksellisesti tehokkaampia kuin tuotto-osuudet, koska niissä verotus lykkääntyy myyntihetkeen ja korkoa korolle -ilmiö pääsee vaikuttamaan pidempään.
Verovinkit ja osakesäästötili
Verotusta voi hallita muutamalla perusasialla:
- Hankintameno-olettama: myyntivoittoa laskettaessa voit käyttää todellisen hankintahinnan sijaan olettamaa, joka on 20 % myyntihinnasta (tai 40 %, jos olet omistanut osuudet vähintään 10 vuotta), jos se on sinulle edullisempi.
- Luovutustappiot: rahastojen myynnistä syntyneet tappiot voi vähentää pääomatuloista.
- Osakesäästötili: huomaa, että sijoitusrahastoja ei voi ostaa osakesäästötilille, jolle käyvät vain pörssilistatut osakkeet. Lisätietoa tilistä löydät artikkelista osakesäästötilistä.
Verotus on yksilöllistä, joten tarkista ajantasaiset säännöt Verohallinnon sivuilta tai tilitä verotukseen liittyvät kysymykset ammattilaisen kanssa.
Miten valitset sopivan Danske-rahaston?
Oikea rahasto löytyy, kun suhteutat valikoiman omaan tilanteeseesi. Tärkeintä ei ole etsiä viime vuoden parasta tuottoa, vaan rahastoa, jonka riski ja sijoitusaika sopivat tavoitteeseesi. Käy läpi seuraavat kysymykset ennen merkintää:
- Sijoitusaika: kuinka pitkäksi aikaa voit sitoa rahat? Mitä pidempi aika, sitä korkeampaa osakepainoa voit harkita.
- Riskinsietokyky: kuinka suuren väliaikaisen arvonlaskun kestät myymättä paniikissa?
- Tavoite: säästätkö eläkettä, asunnon käsirahaa vai lapsen tulevaisuutta varten – tavoite ohjaa sekä rahastotyyppiä että säästötapaa.
- Kulut ja tuottohistoria: vertaa juoksevia kuluja ja pitkän aikavälin tuottoa vastaaviin rahastoihin; halvin ei ole aina paras, mutta kulut ovat varma meno.
- Hajautus: varmista, ettei salkku keskity liikaa yhteen maahan tai toimialaan.
Aloittelijalle valmis Kompassi-yhdistelmärahasto on usein vaivaton lähtökohta, koska se hajauttaa automaattisesti sekä osakkeisiin että korkoihin. Kokeneempi sijoittaja voi rakentaa salkun useammasta rahastosta ja täydentää sitä esimerkiksi alue- tai teemarahastoilla. Jos osakemarkkinoiden mekaniikka on vielä vieras, kannattaa tutustua myös siihen, miten osakkeita ostetaan.
Danske-rahastot vai ETF:t ja indeksirahastot?
ETF:t eli pörssinoteeratut rahastot ja indeksirahastot ovat usein kuluiltaan edullisempia kuin aktiiviset rahastot, mutta Danske-rahastot tarjoavat aktiivisen salkunhoidon ja vaivattomuuden. Aktiivisessa rahastossa salkunhoitaja voi pyrkiä pienentämään riskiä laskumarkkinassa, mitä passiivinen indeksituote ei tee. Valinta riippuu siitä, arvostatko matalia kuluja ja omaa päätösvaltaa vai valmista ratkaisua ja helppoutta.
| Tekijä | Aktiivinen Danske-rahasto | ETF / indeksirahasto |
|---|---|---|
| Kulut | Korkeammat | Matalammat |
| Salkunhoito | Aktiivinen | Passiivinen |
| Kaupankäynti | Kerran päivässä rahastoarvoon | Reaaliaikaisesti pörssissä (ETF) |
| Vaivattomuus | Korkea | Vaatii hieman enemmän perehtymistä |
Yleisimmät virheet rahastosijoittamisessa
Rahastosijoittaminen on helppoa, mutta muutama tyypillinen virhe voi syödä tuottoa. Seuraavien sudenkuoppien välttäminen auttaa pitkäjänteistä säästäjää:
- Kulujen sivuuttaminen: pienikin ero juoksevissa kuluissa kertautuu vuosien saatossa – vertaa aina kuluja ja tuottohistoriaa.
- Markkinoiden ajoittaminen: osuuksien myyminen paniikissa laskussa lukitsee tappiot; kuukausisäästö tasoittaa ajoitusriskiä.
- Puutteellinen hajautus: koko varallisuuden sijoittaminen yhteen teema- tai maarahastoon kasvattaa riskiä tarpeettomasti.
- Väärä sijoitusaika: osakepainoisen rahaston valitseminen rahalle, jota tarvitset jo parin vuoden päästä.
- Avaintietoasiakirjan lukematta jättäminen: rahaston riski, kulut ja sijoituspolitiikka kannattaa tarkistaa ennen merkintää.
Vastuuvapauslauseke
Tämä artikkeli on yleisluontoista tietoa Danske-rahastoista eikä sijoitusneuvontaa, suositus ostaa tai myydä rahasto-osuuksia tai kehotus toimia tietyllä tavalla. Sijoittamiseen liittyy aina riski, ja sijoitusten arvo voi nousta tai laskea – historiallinen tuotto ei ole tae tulevasta. Tarkista rahastojen ajantasaiset tiedot, kulut ja avaintietoasiakirjat rahastoyhtiöltä ennen päätöksiä. Sijoituspalveluiden tarjoajien valvonnasta ja sijoittajan suojasta saat tietoa Finanssivalvonnasta, ja tarvittaessa voit kääntyä riippumattoman sijoitusneuvojan puoleen.
Lähteet
Usein kysytyt kysymykset (FAQ)
Miten aloitan sijoittamisen Danske-rahastoihin?
Voit aloittaa Danske Bankin verkkopankissa tai mobiilisovelluksessa: tunnistaudu, avaa rahasto- tai arvo-osuustili, valitse rahasto ja tee joko kertamerkintä tai kuukausisäästösopimus. Säästämisen voi aloittaa pienelläkin summalla.
Mitä eroa on Kompassi 25-, 50- ja 75-rahastoilla?
Ero on osakkeiden ja korkojen painotuksessa. Numero kertoo suunnilleen osakepainon: Kompassi 25 on korkopainotteinen ja matalariskinen, Kompassi 50 on tasapainoinen ja Kompassi 75 osakepainotteinen, jolloin sekä riski että tuotto-odotus kasvavat.
Paljonko Danske-rahastot maksavat?
Pääkulu on juokseva kulu, joka on tyypillisesti noin 0,2–1,8 % vuodessa rahastosta riippuen ja vähennetään automaattisesti rahaston arvosta. Osassa rahastoista voi olla lisäksi merkintä- tai lunastuspalkkio. Tarkat kulut löytyvät kunkin rahaston avaintietoasiakirjasta.
Miten rahastojen tuottoa verotetaan Suomessa?
Maksat veroa vasta myydessäsi osuuksia voitolla. Myyntivoitto on pääomatuloa, jonka veroprosentti on 30 % 30 000 euroon asti ja 34 % sen ylittävältä osalta. Rahaston sisäiset kaupat ja osingot eivät aiheuta sinulle välitöntä veroa.
Voiko Danske-rahastoja ostaa osakesäästötilille?
Ei voi. Osakesäästötilille käyvät vain pörssilistatut osakkeet, eivät sijoitusrahasto-osuudet. Rahastoja merkitään normaalin arvo-osuus- tai rahastotilin kautta.