Osinkokalenteri on sijoittajan työkalu, joka kokoaa yhteen pörssiyhtiöiden osingonmaksuun liittyvät päivämäärät ja tiedot. Siitä näkee, milloin osinko irtoaa osakkeesta, kenellä on oikeus osinkoon, milloin osinko maksetaan tilille ja kuinka suuri osinko on. Kalenterin avulla voit vertailla yhtiöiden osinkopolitiikkaa ja ajoittaa osto- ja myyntipäätöksesi oikein – aivan kuten moni vertailee eri palveluiden ehtoja ja etuja, esimerkiksi parhaat netticasinot, ennen valintaa. Tässä oppaassa käydään läpi osingon tärkeimmät päivämäärät, osinkojen verotus Suomessa 2026, keskeiset tunnusluvut sekä yleisimmät virheet, joita osinkosijoittaja voi välttää.
Pikafaktat
| Käsite | Mitä se tarkoittaa |
|---|---|
| Irtoamispäivä (ex-date) | Päivä, jolloin osake noteerataan ilman osinkoa. Osta viimeistään edellisenä kaupankäyntipäivänä saadaksesi osingon. |
| Täsmäytyspäivä (record date) | Yleensä irtoamispäivää seuraava pankkipäivä; tällöin osakasluettelo tarkistetaan. |
| Maksupäivä | Osinko tilille, usein noin 5 pankkipäivää täsmäytyspäivästä (yhtiökohtainen). |
| Selvitysaika | T+2 vuonna 2026; EU siirtyy T+1:een 11.10.2027. |
| Pörssiosingon verotus | 85 % veronalaista pääomatuloa; vero 30 % (yli 30 000 €:n pääomatuloista 34 %). |
| Osinkotuotto | Vuotuinen osinko jaettuna osakkeen hinnalla, esitetään prosentteina. |
Mikä osinkokalenteri on ja mitä tietoja se sisältää?
Osinkokalenteri on koottu näkymä pörssiyhtiöiden osinkoihin: se kertoo osingon määrän, maksutiheyden sekä kaikki oleelliset päivämäärät. Osinko on osuus yhtiön voitosta, jonka yhtiö jakaa omistajilleen eli osakkeenomistajille. Yhtiökokous päättää osingon suuruudesta ja aikataulusta, minkä jälkeen tiedot ilmestyvät osinkokalentereihin, joita ylläpitävät muun muassa pörssit, pankit ja sijoituspalvelut.
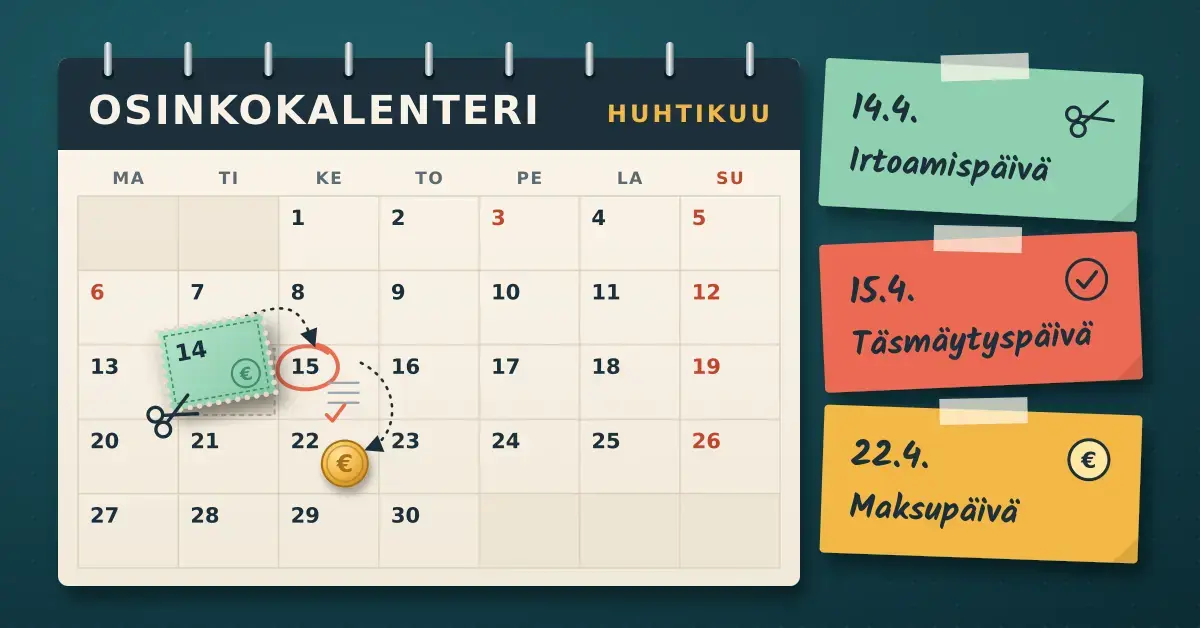
Kalenterin kolme tärkeintä päivämäärää ovat osingon irtoamispäivä, täsmäytyspäivä ja maksupäivä. Lisäksi kalenterista näkee, maksetaanko osinko kerran vuodessa vai useammassa erässä. Näiden tietojen avulla sijoittaja pystyy suunnittelemaan, milloin kannattaa omistaa osake saadakseen osingon ja milloin tuotto näkyy tilillä.
Osinkokalenterin keskeiset päivämäärät
- Irtoamispäivä (ex-date): Se pörssipäivä, jolloin osake alkaa noteerata ilman osinkoa. Osingon saadakseen osake on pitänyt ostaa viimeistään irtoamispäivää edeltävänä kaupankäyntipäivänä.
- Täsmäytyspäivä (record date): Päivä, jona yhtiö tarkistaa osakasluettelon ja määrittää, kenelle osinko maksetaan. Nasdaq Helsingissä täsmäytyspäivä on tyypillisesti irtoamispäivää seuraava pankkipäivä.
- Maksupäivä (payment date): Päivä, jona osinko siirtyy sijoittajan arvo-osuustilille. Maksupäivä on usein noin viiden pankkipäivän päässä täsmäytyspäivästä, mutta yhtiö voi määrittää sen itse.
Kuinka saat osingon?
Osingon saaminen edellyttää, että omistat osakkeen viimeistään irtoamispäivää edeltävänä kaupankäyntipäivänä. Tämä johtuu arvopaperikaupan selvitysajasta: Euroopassa osakekauppa selviää eli kirjautuu virallisesti kahden pankkipäivän kuluttua (T+2). Kun ostat osakkeen ajoissa, olet kirjattuna osakkaaksi täsmäytyspäivänä ja saat osingon ilmoitettuna maksupäivänä. Jos ostat osakkeen vasta irtoamispäivänä tai sen jälkeen, oikeus kyseiseen osinkoon jää myyjälle, vaikka omistus siirtyy sinulle myöhemmin.
EU:n selvityssykli lyhenee T+2:sta yhteen pankkipäivään (T+1) 11.10.2027 alkaen (asetus (EU) 2025/2075). Käytännössä tämä aikaistaa päivää, johon mennessä osake on ostettava osingon saamiseksi, joten uudistuksen jälkeen kannattaa tarkistaa kunkin yhtiön päivämäärät kalenterista entistä huolellisemmin. Jos haluat kerrata, miten osakekauppa käytännössä tehdään, lue ohjeet siihen, miten ostetaan osakkeita.
Osingonmaksun aikataulu ja vaiheet

Osingonmaksu noudattaa pörssissä vakiintunutta järjestystä, vaikka tarkat päivämäärät vaihtelevat yhtiöittäin. Prosessi etenee tyypillisesti näin:
- Yhtiökokous päättää osingon määrästä ja maksuaikataulusta hallituksen esityksen pohjalta.
- Irtoamispäivä on keväisin usein yhtiökokousta seuraava kaupankäyntipäivä.
- Täsmäytyspäivä on yleensä irtoamispäivää seuraava pankkipäivä, jolloin osakasluettelo tarkistetaan.
- Maksupäivä ajoittuu tavallisesti muutaman pankkipäivän – usein noin viiden – päähän täsmäytyspäivästä.
Yhä useampi yhtiö maksaa osingon useassa erässä. Puolivuosittainen ja neljännesvuosittainen maksu on yleistynyt, ja kullakin erällä on oma irtoamis- ja täsmäytyspäivänsä. Useampi maksuerä tasaa kassavirtaa vuoden aikana ja helpottaa talouden suunnittelua. Osinkokalenterista näkee kerralla, miten erät jakautuvat, jolloin sijoittaja voi hahmottaa koko vuoden osinkovirran.
Osingon irtoamispäivä ja osakekurssi
Irtoamispäivä on keskeinen päivämäärä, koska se ratkaisee, kuka osingon saa. Irtoamispäivänä osake noteerataan ilman osinkoa, eli osingon ”arvo” ei enää sisälly osakkeeseen. Tämän vuoksi osakekurssi laskee irtoamispäivänä tyypillisesti suunnilleen osingon määrän verran. Esimerkiksi jos osake maksoi edellisenä päivänä 20 euroa ja osinko on 1 euro, osakkeen avaushinta irtoamispäivänä on teoriassa noin 19 euroa, ellei muu markkinaliike muuta tilannetta.
Kurssilasku ei siis ole tappio: osingon saaja saa vastaavan summan rahana, ja osakkeen arvo laskee saman verran. Tämä on tärkeää ymmärtää, sillä pelkkä korkean osingon tavoittelu juuri ennen irtoamispäivää ei tuota ilmaista etua. Osakkeen pitkän aikavälin tuotto muodostuu yhtiön kannattavasta liiketoiminnasta, ei osingon ajoituksesta.
Osinkojen verotus Suomessa 2026
Osinkojen verotus vaikuttaa suoraan siihen, kuinka paljon osingosta jää käteen, joten se on olennainen osa osinkosijoittamista. Verotus riippuu siitä, onko osingon maksava yhtiö pörssilistattu vai listaamaton ja mistä maasta osinko tulee.
Pörssiosakkeiden osingot
Yksityishenkilön saamasta listatun yhtiön osingosta 85 % on veronalaista pääomatuloa ja 15 % verovapaata tuloa. Pääomatulosta maksetaan veroa 30 % siltä osin kuin verovuoden pääomatulot ovat enintään 30 000 euroa, ja ylimenevältä osalta vero on 34 %. Koska vain 85 % osingosta on veronalaista, 34 %:n raja tulee pelkällä osinkotulolla vastaan vasta noin 35 300 euron osingoilla, jos muita pääomatuloja ei ole. Vero peritään yleensä automaattisesti ennakonpidätyksenä osingonmaksun yhteydessä, ja suomalaisesta pörssiyhtiöstä ennakonpidätys on tavallisesti 25,5 %.
Listaamattomien yhtiöiden osingot
Listaamattomien eli pörssin ulkopuolisten yhtiöiden osingot verotetaan eri perustein, ja niissä otetaan huomioon yhtiön nettovarallisuus. Osa osingosta on pääomatulo-osinkoa ja osa ansiotulo-osinkoa. Kun osinko on enintään 8 % osakkeen matemaattisesta arvosta ja enintään 150 000 euroa vuodessa, tästä pääomatulo-osingosta 25 % on veronalaista pääomatuloa ja 75 % verovapaata. Raja-arvot ylittävää osaa verotetaan ankarammin, jolloin osa voi muuttua ansiotuloksi ja veroprosentti nousta selvästi korkeammaksi.
Ulkomaisten osinkojen lähdevero
Ulkomaisista osakkeista maksettavasta osingosta peritään yleensä lähdevero osingon maksavan yhtiön kotimaassa. Lähdeveroprosentti vaihtelee maittain, mutta Suomen solmimat verosopimukset alentavat sen usein 15 %:iin ja estävät kaksinkertaisen verotuksen. Suomessa asuva sijoittaja maksaa osingosta lisäksi Suomen pääomatuloveron, josta ulkomaille maksettu lähdevero yleensä hyvitetään sopimuksen mukaiseen määrään asti. Jos ulkomailla on peritty sopimusta korkeampi vero, ylimenevää osaa haetaan takaisin kyseisen maan veroviranomaiselta, mikä voi olla hallinnollisesti työlästä. Kirjanpito kannattaa pitää kunnossa, jotta hyvitykset ja palautukset menevät oikein.
Osinkojen verotus (vertailu)
| Osingon lähde | Veronalainen osuus | Veroprosentti | Huomioita |
|---|---|---|---|
| Pörssilistattu yhtiö (Suomi) | 85 % pääomatuloa | 30 % / 34 % (yli 30 000 €) | Ennakonpidätys yleensä 25,5 % maksun yhteydessä. |
| Listaamaton yhtiö (pääomatulo-osinko) | 25 % pääomatuloa | 30 % / 34 % | Koskee enintään 8 %:n tuottoa nettovarallisuudelle, enintään 150 000 €/v. |
| Listaamaton yhtiö (raja-arvot ylittävä osa) | 75 % tai 85 % | Pääoma- tai ansiotulovero | Osa voi muuttua ansiotuloksi, jolloin vero voi nousta selvästi. |
| Ulkomainen osinko | 85 % pääomatuloa (Suomessa) | 30 % / 34 % + lähdevero | Verosopimus alentaa lähdeveron usein 15 %:iin; hyvitys kaksinkertaisen veron estämiseksi. |
Osingon kasvuprosentti ja osinkotuotto tunnuslukuina
Osingon kasvuprosentti kertoo, kuinka paljon yhtiö on nostanut osinkoaan edellisvuoteen verrattuna. Se lasketaan vertaamalla tämän vuoden osinkoa viime vuoden osinkoon ja esittämällä muutos prosentteina. Tasaisesti kasvava osinko voi viitata vakaaseen ja kannattavaan liiketoimintaan. Jos osingon kasvu ei kuitenkaan vastaa yhtiön tuloskehitystä, osingon kestävyys voi olla kyseenalainen – yhtiö saattaa maksaa osinkoa yli tulostensa esimerkiksi velalla tai kertyneistä varoista.
Osinkotuotto puolestaan kuvaa osingon suhdetta osakkeen hintaan. Se lasketaan jakamalla vuotuinen osinko osakkeen markkinahinnalla ja esitetään prosentteina. Esimerkiksi 1 euron osinko 25 euron osakkeelle tarkoittaa 4 %:n osinkotuottoa. Tunnusluku auttaa vertailemaan yhtiöitä, mutta sitä kannattaa tulkita yhdessä osingon kasvun, maksusuhteen (osinko suhteessa tulokseen) ja liiketoiminnan laadun kanssa. Lisää näkökulmia vakaisiin osinkomaksajiin löydät artikkelista parhaat osinko-osakkeet, ja yksittäisen yhtiön osinkohistoriaa voi tarkastella esimerkiksi Huhtamäen osinkohistoriasta.
Osinkokalenterin hyödyt sijoittajalle
Osinkokalenteri antaa ajantasaisen kuvan osinkojen maksuaikataulusta ja auttaa suunnittelemaan sijoituksia pitkäjänteisesti. Keskeisiä hyötyjä ovat:
- Kassavirran ennakointi: näet, milloin ja kuinka paljon osinkoa kertyy tilille eri kuukausina.
- Ajoituksen hallinta: tiedät, mihin päivään mennessä osake on omistettava osingon saamiseksi.
- Osinkopolitiikan vertailu: voit arvioida, kuinka säännöllisesti ja kuinka paljon eri yhtiöt jakavat osinkoa.
- Hajauttaminen kuukausitasolla: yhdistämällä eri aikaan maksavia yhtiöitä osinkotulo kertyy tasaisemmin ympäri vuoden – erityisesti silloin, kun salkussa on myös ulkomaisia osakkeita, joiden maksuaikataulut poikkeavat suomalaisista.
Kalenteri ei korvaa yhtiön perusanalyysia, mutta se on hyvä apuväline sijoitusstrategian rakentamiseen. Jos osinkosijoittaminen on sinulle uutta, kannattaa aloittaa perusteista oppaalla osakesijoittamisen alkeet.
Yleiset virheet osinkosijoittamisessa
Osinkokalenterin lukeminen on helppoa, mutta osinkosijoittamisessa tehdään silti toistuvia virheitä. Yleisimpiä ovat:
- Osingon ”metsästys” ennen irtoamispäivää: osakkeen ostaminen vain osingon vuoksi juuri ennen irtoamispäivää ei tuota ilmaista etua, koska kurssi laskee osingon verran ja osingosta maksetaan vielä vero.
- Korkean osinkotuoton tuijottaminen: poikkeuksellisen korkea osinkotuotto johtuu usein romahtaneesta kurssista tai kertaluonteisesta osingosta, ei vahvasta liiketoiminnasta.
- Verotuksen unohtaminen: osinko on 85-prosenttisesti veronalaista pääomatuloa, joten nettotuotto on bruttotuottoa pienempi – tämä kannattaa huomioida tuottolaskelmissa.
- Väärä ajoitus selvitysajan takia: jos osake ostetaan vasta irtoamispäivänä, osinko jää saamatta. Osta viimeistään edellisenä kaupankäyntipäivänä.
- Hajauttamisen laiminlyönti: salkun kokoaminen muutaman korkean osingon yhtiön varaan kasvattaa riskiä, jos jokin niistä leikkaa osinkoaan.
- Osingon ja osingonjakokyvyn sekoittaminen: osinko ei ole kestävä, jos yhtiö maksaa sitä jatkuvasti yli tuloksensa.
Kenelle osinkokalenteri sopii?
Osinkokalenteri sopii kaikille osakesijoittajille, mutta erityisesti niille, joille säännöllinen osinkovirta on tärkeä osa sijoitusstrategiaa. Pitkäjänteinen osinkosijoittaja hyödyntää kalenteria seuratakseen omistustensa maksupäiviä ja suunnitellakseen uudelleensijoituksia. Kassavirtaa arvostava sijoittaja käyttää sitä tulojen tasaamiseen eri kuukausille. Myös osinkojen uudelleensijoittamista eli korkoa korolle -ilmiötä tavoitteleva hyötyy siitä, että maksupäivät ovat tiedossa etukäteen. Aloittelijalle kalenteri on havainnollinen tapa oppia, miten osingonmaksu käytännössä etenee. Osakesäästötiliä käyttävälle osingot kertyvät verotta tilin sisällä uudelleensijoitettaviksi – lisää aiheesta oppaassa osakesäästötilistä.
Vastuuvapauslauseke
Tämä artikkeli on yleisluonteinen tietopaketti osinkokalenterista, osingonmaksun aikataulusta ja osinkojen verotuksesta Suomessa. Se ei ole sijoitus-, vero- tai muuta henkilökohtaista neuvontaa eikä kehotus ostaa tai myydä arvopapereita. Osakesijoittamiseen liittyy aina riski pääoman menettämisestä, ja yhtiö voi muuttaa tai perua osingonmaksunsa. Päivämäärät ja veroprosentit voivat muuttua, joten tarkista ajantasaiset tiedot kunkin yhtiön tiedotteista sekä Verohallinnolta ennen sijoituspäätöksiä. Harkitse tarvittaessa riippumattoman asiantuntijan käyttöä.
Lähteet
- Verohallinto – Listatusta yhtiöstä saadut osingot
- Verohallinto – Osingot listaamattomasta yhtiöstä
- Veronmaksajain Keskusliitto – Pääomatulojen veroprosentit
- ESMA – Siirtyminen T+1-selvityssykliin 11.10.2027
- Nokia – Osinkoaikataulu (esimerkki irtoamis- ja täsmäytyspäivistä)
- Finanssivalvonta – sijoittajan tietoa
Usein kysytyt kysymykset (UKK)
Mitä osinkotuotto tarkoittaa?
Osinkotuotto kuvaa osingon suhdetta osakkeen hintaan. Se lasketaan jakamalla vuotuinen osinko osakkeen markkinahinnalla ja esitetään prosentteina. Esimerkiksi 1 euron osinko 25 euron osakkeelle on 4 %:n osinkotuotto.
Milloin osake pitää ostaa, jotta saa osingon?
Osake on ostettava viimeistään osingon irtoamispäivää edeltävänä kaupankäyntipäivänä. Tämä johtuu kahden pankkipäivän selvitysajasta (T+2), jotta omistus on kirjattuna täsmäytyspäivänä. Irtoamispäivänä tai sen jälkeen ostettu osake ei enää oikeuta kyseiseen osinkoon.
Kannattaako nostaa palkkaa vai osinkoa?
Valinta riippuu verotuksesta, yhtiön tuloksesta ja omistajan tilanteesta. Palkka kerryttää eläkettä ja sosiaaliturvaa, kun taas osinko voi olla tietyin edellytyksin verotuksellisesti edullisempaa. Yrittäjän kannattaa tehdä laskelma tai kysyä neuvoa asiantuntijalta.
Mikä on hyvä osinkotuottoprosentti?
Hyvänä osinkotuottona pidetään usein noin 3–5 %, mutta tärkeintä on osingon taustalla oleva vakaa ja kannattava liiketoiminta. Hyvin korkea osinkotuotto voi olla varoitusmerkki heikosta kurssikehityksestä tai kestämättömästä osingonmaksusta.
Verotetaanko osinko automaattisesti?
Suomalaisesta pörssiyhtiöstä maksetusta osingosta peritään automaattisesti ennakonpidätys (tavallisesti 25,5 %) osingonmaksun yhteydessä, ja tieto siirtyy veroilmoitukselle. Lopullinen vero (30 % tai 34 %) täsmäytyy verotuksessa. Ulkomaisten osinkojen kohdalla voi tarvita omia toimia lähdeveron hyvittämiseksi.