Ethereumin tulevaa kehitystä seurataan kryptomaailmassa tarkasti, sillä kyseessä ei ole pelkkä kryptovaluutta vaan ohjelmoitava alusta, jonka päälle rakennetaan hajautettua rahoitusta, sovelluksia ja tokenisoituja varoja. Tässä artikkelissa käydään läpi verkon tiekartta, jo toteutetut päivitykset ja vielä kesken olevat vaiheet, skaalautuvuuden Layer 2 -ratkaisut, steikkaus, sääntely sekä realistiset riskit. Keskitymme nimenomaan verkon pitkän aikavälin suuntaan; jos etsit päivittäistä hintakehitystä ja arvonmuodostusta, lue erillinen artikkelimme Ethereum kurssi (ETH).
Tärkeimmät kohdat
- Ethereum on ohjelmoitava lohkoketjualusta älykkäille sopimuksille; sen oma token on ether (ETH).
- Siirtymä Proof-of-Stakeen (The Merge, 2022) laski energiankulutuksen noin 99,95 %.
- Kehitys nojaa Layer 2 -verkkoihin ja dankshardingiin; täysi danksharding on yhä kesken.
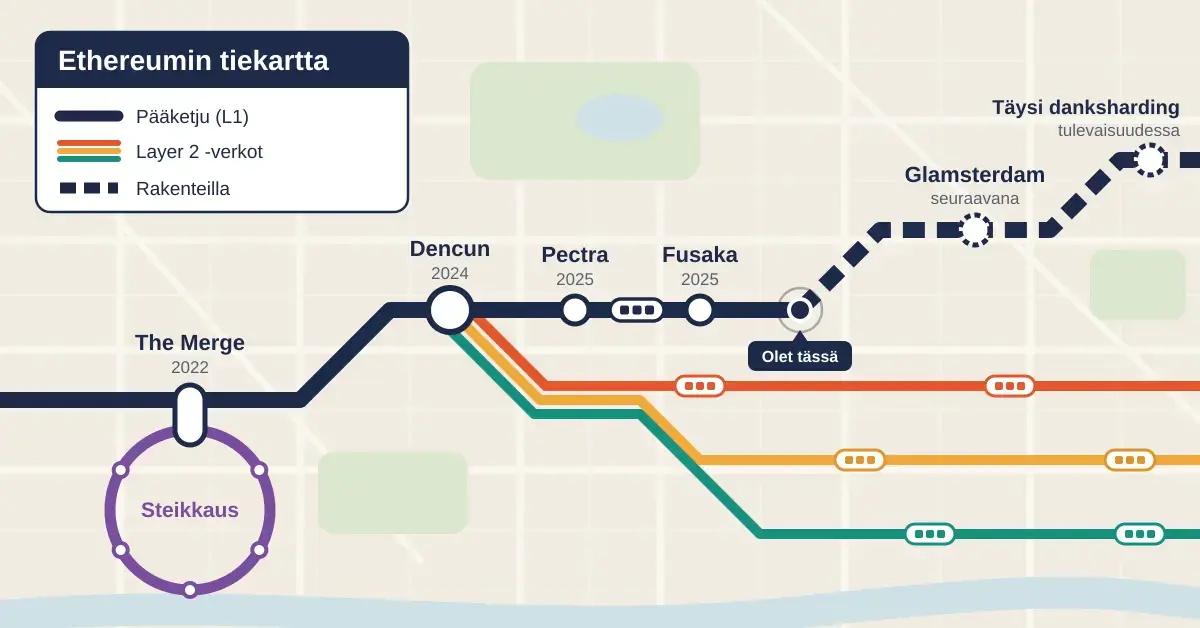
- Toteutuneet päivitykset: Dencun (2024), Pectra (2025) ja Fusaka (2025); seuraavana Glamsterdam.
- Steikkauksen verkkotuotto on nykyään noin 2,5–3 % ETH-määräisenä, ei enää korkeampi.
- Spot-ETH-ETF:t ovat kaupankäynnissä (USA, 2024–) ja EU:ssa sovelletaan MiCA-asetusta.
- Krypto on erittäin volatiilia: koko sijoitetun pääoman voi menettää.
Mikä Ethereum on ja miksi sen suunta kiinnostaa sijoittajia
Ethereum on vuonna 2015 julkaistu hajautettu lohkoketjualusta, jonka oma kryptovaluutta on ether (ETH). Toisin kuin Bitcoin, joka suunniteltiin ennen kaikkea arvon säilyttäjäksi ja maksuvälineeksi, Ethereum rakennettiin alustaksi älykkäille sopimuksille. Älykäs sopimus tarkoittaa lohkoketjuun tallennettua ohjelmakoodia, joka suorittaa ennalta määritellyt ehdot automaattisesti ilman välikäsiä.
Juuri tämä ohjelmoitavuus tekee verkon kehityksestä kiinnostavaa. Ethereumin päälle on rakennettu suurin osa hajautetun rahoituksen (DeFi) palveluista, vakaavaluutoista ja NFT-sovelluksista. Siksi verkon tekniset päivitykset ja sääntelyratkaisut vaikuttavat laajaan ekosysteemiin eivätkä vain yhden tokenin hintaan. Kryptovaluuttojen ja osakkeiden eroista kerromme tarkemmin artikkelissa mitä eroa on osake- ja kryptosijoittamisella.
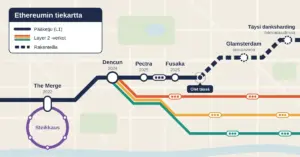
Ethereumin tiekartta – mitä on jo tapahtunut ja mitä on tulossa
Ethereumin kehitys etenee peräkkäisinä verkkopäivityksinä (hard fork), joista jokaisella on oma koodinimensä. On tärkeää erottaa, mitkä päivitykset ovat jo toteutuneet ja mitkä ovat vielä suunnitteilla, sillä moni vanhentunut artikkeli kuvaa jo tapahtuneita asioita tulevaisuutena.
The Merge ja siirtymä Proof-of-Stakeen
Verkon merkittävin käännekohta oli ”The Merge” 15. syyskuuta 2022, jolloin Ethereum siirtyi louhintaan perustuvasta Proof-of-Work -mallista steikkaukseen perustuvaan Proof-of-Stake -malliin. Ethereum-säätiön mukaan muutos laski verkon energiankulutusta noin 99,95 prosenttia, koska energiaa kuluttava louhinta poistui kokonaan. Käytännössä verkkoa turvaavat nykyään validaattorit, jotka lukitsevat ETH:ta vakuudeksi.
Huomaa, että aiemmin käytetty termi ”Ethereum 2.0” on virallisesti poistettu käytöstä. Ethereum-säätiö puhuu nykyään yhdestä verkosta ja erillisistä kehitysvaiheista, ei kahdesta eri versiosta.
Dencun, Pectra ja Fusaka – skaalautuvuuden askeleet
The Mergen jälkeen kehitys on keskittynyt skaalautuvuuteen ja käyttökustannuksiin. Keskeiset toteutuneet päivitykset ovat:
- Dencun (maaliskuu 2024): toi proto-dankshardingin (EIP-4844) eli niin sanotut blob-datakentät, jotka laskivat Layer 2 -verkkojen kustannuksia merkittävästi.
- Pectra (toukokuu 2025): paransi validaattorien hallintaa ja toi tilipohjaista joustavuutta (account abstraction) tavallisille lompakoille sekä kasvatti blob-kapasiteettia.
- Fusaka (joulukuu 2025): toi PeerDAS-tekniikan, joka on pohja tulevalle täydelle dankshardingille ja kasvattaa datakapasiteettia edelleen.
Seuraavaksi tiekartalla on Glamsterdam-niminen päivitys, jonka yksityiskohdat ja aikataulu tarkentuvat vuoden 2026 aikana. Täysi danksharding on edelleen kehitysvaiheessa eikä ole vielä käytössä.
Skaalautuvuus ja Layer 2 -ratkaisujen merkitys
Ethereumin pääketju (Mainnet) käsittelee itsessään vain noin 15–30 transaktiota sekunnissa, mikä ei riitä massakäyttöön. Ratkaisu ei ole pääketjun nopeuden rajaton kasvattaminen, vaan niin sanottu rollup-keskeinen strategia: suurin osa transaktioista siirretään Layer 2 -verkkoihin, jotka niputtavat tapahtumat ja kirjaavat niistä tiiviin todisteen pääketjuun.
Layer 2 tarkoittaa Ethereumin päälle rakennettua erillistä verkkoa, joka hyödyntää pääketjun turvallisuutta mutta tarjoaa halvemmat ja nopeammat transaktiot. Suosituimpia ovat Arbitrum, Optimism, Base ja zkSync. Tämä malli pitää pääketjun hajautettuna ja turvallisena samalla kun käyttökustannukset loppukäyttäjälle laskevat.
Danksharding ja datan tallennus
Danksharding muuttaa tapaa, jolla Ethereum tallentaa Layer 2 -verkkojen tarvitsemaa dataa. Ensimmäinen askel, proto-danksharding, on ollut käytössä Dencun-päivityksestä lähtien, ja Fusakan PeerDAS vei kehitystä eteenpäin. Tavoitteena on, että Layer 2 -verkot voivat varmistaa transaktionsa yhä halvemmalla, mikä näkyy käyttäjälle lähes olemattomina siirtomaksuina.
Pääketjun suorituskykyä ei kannata kuitenkaan sekoittaa markkinapuheiden lupauksiin ”100 000 transaktiosta sekunnissa”. Tällaiset luvut ovat teoreettisia tavoitteita koko ekosysteemille Layer 2 -verkot mukaan lukien, eivät nykyistä mitattua kapasiteettia.
Hajautettu finanssi (DeFi) ja talouden uudistus
Hajautettu finanssi eli DeFi on Ethereumin laajin käyttökohde. Se tarkoittaa rahoituspalveluja – kuten lainaamista, säästämistä ja kaupankäyntiä – jotka toimivat älykkäiden sopimusten varassa ilman perinteistä pankkia välikätenä. Suuri osa alan lukitusta varallisuudesta (TVL, Total Value Locked) on edelleen Ethereumissa tai sen Layer 2 -verkoissa.
Tunnettuja DeFi-palveluita ovat esimerkiksi lainausprotokolla Aave, hajautettu pörssi Uniswap ja vakaavaluutta DAI. Aaveen toimintaan ja tokeniin voit tutustua tarkemmin artikkelissa Aave-kurssi (AAVE). On hyvä muistaa, että DeFi-palvelut ovat vasta-alkajalle teknisesti vaativia ja niihin liittyy omat riskinsä, kuten koodivirheet ja huijausprojektit.
Instituutiot ja varojen tokenisointi
Perinteiset finanssilaitokset ovat kokeilleet lohkoketjuteknologiaa varojen tokenisoinnissa, eli reaalimaailman kohteiden – kuten rahamarkkinarahastojen tai joukkovelkakirjojen – esittämisessä lohkoketjun tokeneina. Esimerkiksi suuret omaisuudenhoitajat ovat tuoneet tokenisoituja rahastoja julkisiin lohkoketjuihin. Tämä on yksi konkreettisimmista institutionaalisen käytön suunnista, vaikka volyymit ovat perinteisiin markkinoihin verrattuna yhä pieniä.
NFT:t ja digitaalinen omistajuus
NFT-markkinat (Non-Fungible Tokens) jäähtyivät selvästi vuosien 2021–2022 huippuinnostuksen jälkeen. NFT tarkoittaa lohkoketjuun tallennettua ainutlaatuista todistetta omistajuudesta. Painopiste on siirtymässä keräilykuvista käytännöllisempiin sovelluksiin: pääsylippuihin, pelien sisäisiin esineisiin, jäsenyyksiin ja digitaalisiin henkilöllisyyksiin.
Ethereum on edelleen arvokkaimpien NFT-projektien ensisijainen alusta. Käytännön esimerkki hyötykäytöstä on ENS (Ethereum Name Service), jossa vaikeasti luettava lompakko-osoite voidaan korvata selkeällä nimellä. On kuitenkin realistista todeta, että NFT-markkina on spekulatiivinen ja että monen keräilyprojektin arvo on romahtanut.
Steikkaus ja tuotto sijoittajalle
Steikkaus (staking) on Proof-of-Stake -mallin tuoma tapa ansaita tuottoa: ETH lukitaan verkon turvaksi, ja vastineeksi saa palkkioita. Verkkolaajuinen vuosituotto on viime aikoina ollut selvästi matalampi kuin kryptohuuman huippuvuosina – tyypillisesti noin 2,5–3 prosenttia ETH-määräisenä, ja vain hyvin hoidetuilla validaattoreilla kaikki palkkiot mukaan lukien lähempänä 3–4 prosenttia. Tuotto laskee sitä mukaa kun yhä suurempi osa ETH:sta on steikattuna.
Tärkeä ero osinkoon: steikkauspalkkio maksetaan ETH:na, joten sen euromääräinen arvo heiluu tokenin hinnan mukana. Steikkaus ei siis ole riskitön korkotuote.
Liquid staking -palvelut
Liquid staking -palvelut, kuten Lido ja Rocket Pool, mahdollistavat steikkauksen ilman että varat jäävät kokonaan lukkoon. Sijoittaja saa vastineeksi tokenin (esimerkiksi stETH tai rETH), jota voi käyttää muissa DeFi-palveluissa samalla kun alkuperäinen panos kerryttää palkkiota. Tämä tuo kuitenkin lisäriskejä: palvelun älykkäiden sopimusten virheet ja niin sanotun likvidin tokenin hinnan irtoaminen ETH:n arvosta ovat todellisia uhkia.
Onko ETH inflatorinen vai deflatorinen?
Yleinen harhaluulo on, että Ethereum olisi pysyvästi deflatorinen. Todellisuus on vivahteikkaampi. Vuoden 2021 EIP-1559-päivitys toi polttomekanismin, jossa osa jokaisen transaktion perusmaksusta tuhotaan pysyvästi. Kun verkossa on paljon liikennettä, poltto voi ylittää uuden ETH:n luonnin ja tarjonta supistuu.
Dencun-päivityksen jälkeen keväästä 2024 alkaen suuri osa aktiviteetista on kuitenkin siirtynyt halvempiin Layer 2 -verkkoihin. Tämä on pienentänyt pääketjun maksuja ja sitä kautta polttoa, joten ETH:n tarjonta on ollut useita jaksoja lievästi kasvava eli inflatorinen. ETH on siis ajoittain deflatorinen ja ajoittain lievästi inflatorinen verkon käyttöasteesta riippuen – ei automaattisesti kumpaakaan.
Sääntely ja ETF-rahastot
Sääntely on yksi Ethereumin kehityksen tärkeimmistä muuttujista. Yhdysvalloissa spot-ETH-pörssinoteeratut rahastot (ETF) hyväksyttiin ja ne aloittivat kaupankäynnin heinäkuussa 2024. Alkuvaiheessa näihin rahastoihin ei sallittu steikkausta, mutta steikkausominaisuuksia alettiin lisätä vuosina 2025–2026. ETF antaa perinteisille sijoittajille pääsyn ETH:n hintakehitykseen ilman lompakoiden ja avainten hallintaa.
ETF-noteeraus ei poista kryptosijoittamisen riskejä, vaan tuo ne säännellyn tuotteen muotoon. Hintariski on sama kuin suoraan ETH:ta omistettaessa.
MiCA-asetus Euroopassa
Euroopan unionin MiCA-asetus (Markets in Crypto-Assets) tuli täysimääräisesti sovellettavaksi palveluntarjoajien osalta 30. joulukuuta 2024, ja vakaavaluuttoja koskevat säännöt jo kesäkuussa 2024. MiCA tuo kryptopalveluille toimilupavaatimukset ja selkeät pelisäännöt koko EU:n alueella. Suomessa valvonnasta vastaa Finanssivalvonta. Selkeämpi sääntely voi houkutella markkinoille lisää vakavaraisia toimijoita, vaikka se samalla nostaa pienten toimijoiden kustannuksia.
Ethereum vastaan kilpailijat – niin sanotut ”Ethereum-tappajat”
Ethereum kohtaa jatkuvaa kilpailua muilta lohkoketjuilta, jotka lupaavat nopeampia ja halvempia transaktioita jo perusketjussaan. Tunnetuimpia haastajia ovat Solana, Cardano ja Avalanche. Ethereumin tärkein etu on sen verkostovaikutus: suurin kehittäjäyhteisö, eniten työkaluja ja syvin likviditeetti. Mitä enemmän käyttäjiä ja pääomaa verkolla on, sitä vaikeampi haastajien on ohittaa se.
Kilpailijoiden heikkoutena pidetään usein suurempaa keskittyneisyyttä tai hitaampaa kehitystä, mutta ne ovat myös pakottaneet Ethereumin nopeuttamaan skaalautumistaan. Cardanon lähestymistapaan voit tutustua artikkelissa Cardano (ADA).
Vertailu
| Lohkoketju | Konsensusmalli | Vahvuus | Haaste |
|---|---|---|---|
| Ethereum | Proof-of-Stake | Suurin kehittäjäyhteisö ja ekosysteemi, syvä likviditeetti | Pääketjun skaalautuminen nojaa Layer 2 -verkkoihin |
| Bitcoin | Proof-of-Work | Suurin markkina-arvo, ”digitaalinen kulta” | Ei ohjelmoitavia älykkäitä sopimuksia samassa laajuudessa |
| Solana | Proof-of-Stake / Proof-of-History | Erittäin nopea ja alhaiset kulut | Keskittyneempi ja aiempia verkkokatkoja |
| Cardano | Proof-of-Stake (Ouroboros) | Tutkimusvetoinen, vertaisarvioitu kehitys | Hitaampi kehitystahti ja pienempi DeFi-ekosysteemi |
| Avalanche | Proof-of-Stake | Nopea viimeistely ja mukautettavat aliketjut | Ethereumia pienempi verkostovaikutus |
Tekoäly ja Ethereum
Tekoäly ja lohkoketju ovat 2020-luvun näkyvimpiä teknologiatrendejä, ja niiden yhdistämistä tutkitaan aktiivisesti. Ajatuksena on, että lohkoketju voi tarjota tekoälylle todennettavaa ja muuttumatonta dataa sekä maksukanavan, kun taas tekoälyagentit voisivat suorittaa transaktioita ja optimoida toimintaansa verkossa. Tämä on kuitenkin vielä pääosin kokeellista ja varhaisessa vaiheessa; konkreettisia, laajassa käytössä olevia sovelluksia on toistaiseksi vähän. Lupauksia kannattaa siis suhtautua varauksella.
Riskit ja yleiset virheet
Ethereumin pitkän aikavälin näkymät ovat monilta osin vahvat, mutta sijoittajan on tunnistettava sekä riskit että yleiset virheet. Krypto on erittäin volatiili omaisuusluokka, ja hinta voi laskea nopeasti ja paljon.
- Tekninen riski: älykkäiden sopimusten bugit ja Layer 2 -verkkojen haavoittuvuudet voivat johtaa varojen menetyksiin.
- Sääntelyriski: yksittäisten maiden kielteiset päätökset tai verokohtelun muutokset voivat vaikuttaa markkinaan.
- Kilpailuriski: käyttäjät ja kehittäjät voivat siirtyä muihin verkkoihin, jos skaalautuminen takkuaa.
- Likviditeetti- ja vastapuoliriski: keskitetyn pörssin tai steikkauspalvelun ongelmat voivat jäädyttää varat.
Yleisimpiä aloittelijan virheitä ovat kaiken pääoman sijoittaminen yhteen tokeniin, hintapiikin perässä ostaminen (”FOMO”), yksityisten avainten huolimaton säilytys ja verojen unohtaminen – Suomessa kryptojen myyntivoitot ovat pääsääntöisesti veronalaista pääomatuloa. Vältä myös tuntemattomia ”taatun tuoton” palveluita, sillä ne ovat usein huijauksia. Krypton luonnetta sijoituskohteena puntaroidaan laajemmin artikkelissa kryptovaluuttoihin sijoittaminen – hitti vai huti?.
Kenelle Ethereum sopii ja miltä näkymät kokonaisuutena vaikuttavat
Ethereum sopii parhaiten sijoittajalle, joka ymmärtää teknologian perusteet, hyväksyy korkean riskin ja sijoittaa vain summan, jonka on valmis menettämään. Lyhyen aikavälin keinottelijalle verkko on volatiili, kun taas pitkän aikavälin sijoittaja kiinnittää huomiota ekosysteemin kasvuun, kehittäjämäärään ja todelliseen käyttöön hinnan heilunnan sijaan.
Kokonaisuutena Ethereumin suunta nojaa kolmeen asiaan: skaalautumiseen Layer 2 -verkkojen avulla, institutionaaliseen käyttöön ja selkeytyvään sääntelyyn. Verkko on jo osoittanut kykynsä uudistua, ja sen ekosysteemin laajuus DeFistä tokenisointiin tuo suojaa yksittäisten trendien hiipumista vastaan. Mikään tästä ei kuitenkaan ole tae tokenin tulevasta arvonkehityksestä. Jos haluat verrata eri kryptojen kurssimuodostusta, lue myös kryptovaluutta kurssit ja Bitcoin kurssi.
Vastuuvapauslauseke
Tämä artikkeli on yleistä tietoa Ethereum-verkosta ja sen kehityksestä, eikä se ole sijoitus-, vero- tai oikeudellinen neuvo eikä kehotus ostaa tai myydä kryptovaluuttoja. Kryptovaluuttoihin sijoittaminen on erittäin riskialtista, ja koko sijoitetun pääoman voi menettää. Tee aina oma selvityksesi ja harkitse tarvittaessa riippumattoman neuvonantajan käyttöä. Suomessa kryptopalveluiden valvonnasta ja sijoittajan oikeuksista tietoa antavat Finanssivalvonta ja Kilpailu- ja kuluttajavirasto.
Lähteet
Usein kysytyt kysymykset (FAQ)
Mikä oli ”The Merge”?
The Merge oli 15. syyskuuta 2022 toteutettu päivitys, jossa Ethereum siirtyi louhinnasta (Proof-of-Work) steikkaukseen (Proof-of-Stake). Se poisti louhinnan ja laski energiankulutuksen noin 99,95 prosenttia.
Paljonko steikkauksesta saa tuottoa?
Verkkolaajuinen vuosituotto on viime aikoina ollut noin 2,5–3 prosenttia ETH-määräisenä, hyvin hoidetuilla validaattoreilla lähempänä 3–4 prosenttia. Tuotto maksetaan ETH:na, joten sen euromääräinen arvo vaihtelee tokenin hinnan mukana.
Onko Ethereum deflatorinen?
Ei automaattisesti. Polttomekanismi voi tehdä ETH:sta deflatorisen, kun verkossa on paljon liikennettä, mutta Dencun-päivityksen jälkeen tarjonta on ollut useita jaksoja lievästi inflatorinen, koska aktiviteettia on siirtynyt halvempiin Layer 2 -verkkoihin.
Mitä Layer 2 -ratkaisut ovat?
Ne ovat Ethereumin päälle rakennettuja erillisiä verkkoja, kuten Arbitrum, Optimism ja Base. Ne tekevät transaktioista nopeampia ja halvempia mutta nojaavat pääketjun turvallisuuteen kirjaamalla sinne tiiviin todisteen tapahtumista.
Voiko Ethereum ohittaa Bitcoinin markkina-arvossa?
Tätä kutsutaan ”flippeningiksi”, eikä se ole toistaiseksi tapahtunut. Bitcoinin markkina-arvo on edelleen useita kertoja Ethereumia suurempi. Valuutoilla on eri käyttötarkoitukset, eikä ohituksesta ole mitään takeita.