Sijoittamisen aloittaminen tuntuu monesta aloittelijasta samaan aikaan houkuttelevalta ja jännittävältä. Hyvä uutinen on, että liikkeelle pääsee pienelläkin summalla, kun etenet järjestelmällisesti: laitat ensin oman talouden kuntoon, asetat selkeät tavoitteet, valitset sinulle sopivan sijoitustilin ja hajautat sijoitukset useaan kohteeseen. Tämä opas käy läpi ensiaskeleet vaihe vaiheelta, selittää yleisimmät käsitteet ja kertoo, miten vältät aloittelijan tyypillisimmät virheet.
Tärkeimmät kohdat
- Aloita vasta, kun arjen talous on kunnossa ja sinulla on 3–6 kuukauden vararahasto.
- Määritä tavoite, aikajänne ja riskinsietokyky ennen ensimmäistä ostoa.
- Suomessa yleisimmät sijoitustilit ovat arvo-osuustili ja osakesäästötili (talletuskatto 100 000 euroa).
- Hajauta sijoitukset useaan yhtiöön, toimialaan ja alueeseen.
- Pidä kulut matalina – indeksirahastot ovat edullinen tapa aloittaa.
- Pääomatulovero on 30 % (34 % yli 30 000 euron osalta).
- Sijoittaminen on pitkäjänteistä, ei pikavoittojen tavoittelua.
Mitä sijoittaminen tarkoittaa ja miksi aloittaa ajoissa?
Sijoittaminen tarkoittaa rahan laittamista töihin niin, että se voi tuottaa lisää rahaa ajan myötä. Käytännössä ostat omistusosuuden tuottavasta kohteesta – esimerkiksi osakkeen eli palasen pörssiyhtiötä tai osuuden rahastosta, joka omistaa monen yhtiön osakkeita puolestasi. Tavoitteena on kasvattaa varallisuutta pitkällä aikavälillä nopeammin kuin tavallisella säästötilillä, jonka korko jää usein inflaatiota pienemmäksi.
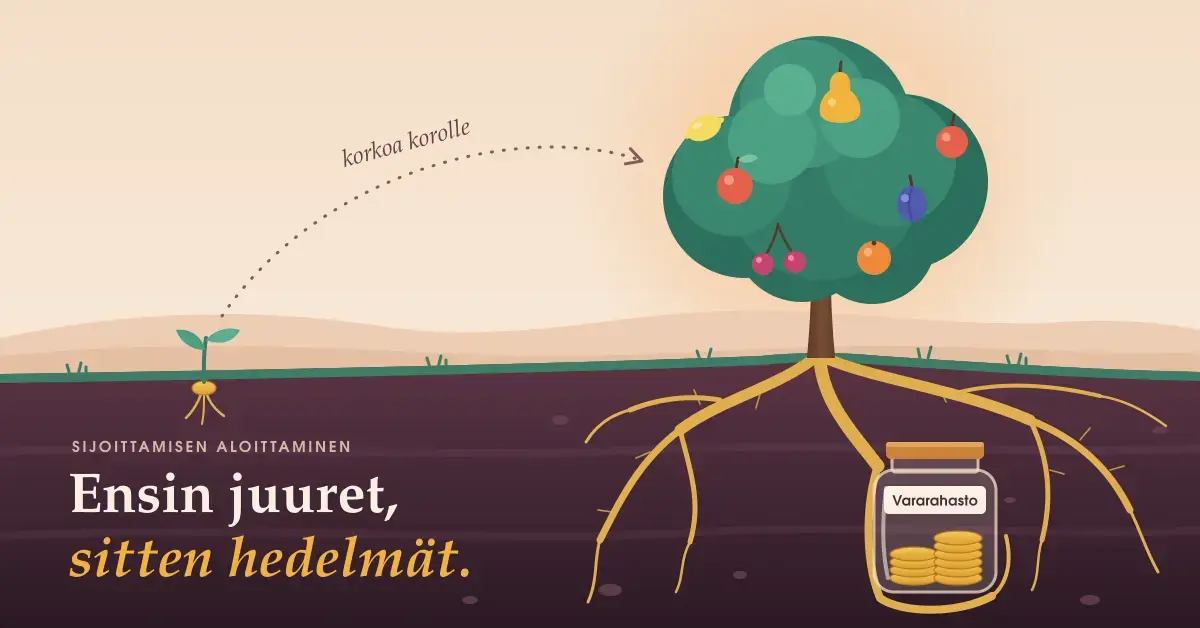
Aikainen aloitus kannattaa ennen kaikkea korkoa korolle -ilmiön vuoksi: kun tuotot jätetään sijoitettuna, ne alkavat tuottaa lisää tuottoa. Mitä pidempään raha ehtii kasvaa, sitä suurempi vaikutus pienilläkin kuukausisijoituksilla on. Jos sijoittamisen ja säästämisen ero on vielä epäselvä, kannattaa tutustua siihen, miten säästäminen ja sijoittaminen eroavat toisistaan.
Näin pääset alkuun vaihe vaiheelta
Sijoittamisen aloittaminen etenee loogisessa järjestyksessä. Älä hyppää suoraan ostoksiin, vaan rakenna ensin perusta kuntoon.
1. Laita talous kuntoon ja perusta vararahasto
Ennen ensimmäistä sijoitusta varmista, että arjen taloutesi on tasapainossa ja korkeakorkoiset kulutusluotot on maksettu pois. Sijoittamiseen käytetään vain rahaa, jota et tarvitse lähivuosina. Rakenna ensin vararahasto, joka kattaa noin 3–6 kuukauden menot. Näin äkillinen meno ei pakota myymään sijoituksia huonoon aikaan.
2. Aseta tavoitteet ja määritä riskinsietokyky
Päätä ennen ostamista, mitä varten sijoitat ja kuinka pitkäksi aikaa. Pitkän aikavälin tavoite, kuten eläkepäivien tai asunnon käsiraha, sallii enemmän riskiä kuin muutaman vuoden päästä tarvittava raha. Riskinsietokyky tarkoittaa sitä, kuinka suuria arvonvaihteluita kestät menettämättä yöuniasi. Markkinoiden heiluntaa kuvataan sanalla volatiliteetti: korkea volatiliteetti tarkoittaa suuria arvonvaihteluita suuntaan ja toiseen.
3. Valitse sopiva sijoitustili
Suomessa aloittelijalle on kaksi yleistä vaihtoehtoa. Arvo-osuustili on perinteinen tili, jolla voit omistaa osakkeita, rahastoja ja ETF-rahastoja, mutta jokaisesta myyntivoitosta maksetaan vero heti. Osakesäästötili taas lykkää veron maksun siihen asti, kun nostat rahaa tililtä: tilin sisällä voit ostaa ja myydä pörssiosakkeita ilman välittömiä veroseuraamuksia. Osakesäästötililtä löytyy myös rajoitteita: niitä saa olla vain yksi henkilöä kohden, ja tilille voi tallettaa enintään 100 000 euroa (raja nousi 50 000 eurosta vuoden 2024 alussa). Voit vertailla tarkemmin, miten osakesäästötili toimii käytännössä, ennen kuin avaat tilin.
4. Valitse sijoituskohteet
Aloittelijalle yksinkertaisin ja edullisin tapa päästä markkinoille on laajasti hajautettu indeksirahasto tai ETF-rahasto (Exchange Traded Fund eli pörssinoteerattu rahasto). Yksi osuus voi sisältää satoja yhtiöitä ympäri maailmaa, jolloin hajautus hoituu automaattisesti. Lue lisää siitä, miksi indeksirahastot sopivat pitkäjänteiselle sijoittajalle. Yksittäisiin osakkeisiin kannattaa siirtyä vasta, kun ymmärrät, miten yhtiön arvoa luetaan.
5. Tee ensimmäinen sijoitus ja jatka säännöllisesti
Kun tili ja kohteet ovat selvillä, voit tehdä ensimmäisen oston. Sijoittamisen voi ulkoistaa pitkälti automaatille ajastamalla kuukausittaisen sijoituksen, jolloin ostat markkinoita tasaisesti sekä korkealta että matalalta. Tätä kutsutaan kustannusten keskiarvostamiseksi, ja se pienentää ajoituksen merkitystä. Käytännön ohjeet löydät artikkelista, jossa käydään läpi, miten osakkeita ostetaan.
Paljonko rahaa sijoittamisen aloittamiseen tarvitaan?
Sijoittamisen aloittaminen onnistuu jo muutamalla kymmenellä eurolla, sillä useimmat suomalaiset välittäjät myyvät rahasto-osuuksia myös murto-osina. Tärkeämpää kuin aloitussumma on säännöllisyys: pienikin kuukausittainen summa kasvaa pitkässä juoksussa merkittäväksi korkoa korolle -ilmiön ansiosta. Uuden sijoittajan kannattaa aloittaa maltillisella summalla, tutustua markkinoiden toimintaan ja kasvattaa panosta vasta, kun ymmärrys karttuu.
Huomaa, että eri kohteet vaativat eri kokoisia panoksia. Indeksirahastoihin pääsee kiinni pieninkin summin, kun taas esimerkiksi optio- ja futuurisopimukset ovat monimutkaisia johdannaisia, jotka edellyttävät suurempaa pääomaa ja kokemusta. Lisää käytännön työkaluja löytämisestä löytyy piensijoittajan työkalupakista 2025.
Sijoituskohteiden vertailu
Eri sijoituskohteet eroavat toisistaan riskin, kulujen ja suositellun aikajänteen osalta. Alla oleva taulukko auttaa hahmottamaan, mikä kohde sopii millekin sijoittajalle. Luvut ovat suuntaa antavia keskiarvoja; tarkista aina kunkin rahaston todelliset kulut avaintietoasiakirjasta (KID).
Vertailu
| Sijoituskohde | Riskitaso | Tyypilliset kulut | Suositeltu aikajänne | Kenelle sopii |
|---|---|---|---|---|
| Indeksirahastot ja ETF:t | Matala–keskitaso (hajautettu) | Matalat (usein n. 0,1–0,5 % / vuosi) | Pitkä (yli 5–10 v) | Aloittelijat ja pitkäjänteiset |
| Yksittäiset osakkeet | Keskitaso–korkea | Kaupankäyntipalkkio ostoista | Keski–pitkä | Perehtyvät ja aktiiviset |
| Aktiiviset rahastot | Keskitaso | Korkeammat (usein 1–2 % / vuosi) | Pitkä | Valmiin hajautuksen haluavat |
| Korkosijoitukset ja joukkovelkakirjat | Matala | Matalat–keskitaso | Lyhyt–pitkä | Varovaiset ja tuoton tasaajat |
| Kryptovaluutat | Erittäin korkea | Kaupankäynti- ja lompakkokulut | Vaihteleva, spekulatiivinen | Riskinottokykyiset (pieni osuus salkusta) |
Hajauttaminen pienentää riskiä
Hajauttaminen on aloittelijan tärkein suojakeino. Kun sijoitukset jaetaan useaan yhtiöön, toimialaan ja maantieteelliseen alueeseen, yhden sijoituksen epäonnistuminen ei kaada koko salkkua. Jos yksi kohde tuottaa tappiota, toinen voi samaan aikaan nousta ja tasata tilannetta.
Käytännössä hajautat ajallisesti ostamalla säännöllisesti ja kohteittain valitsemalla eri toimialoja. Laaja indeksirahasto hoitaa hajautuksen puolestasi, mutta myös yksittäisiä osakkeita ostettaessa kannattaa välttää kaikkien munien laittamista samaan koriin. Jos sinulla on oman työsi tai harrastuksesi kautta erityistä ymmärrystä jostakin toimialasta, voit hyödyntää sitä – mutta älä anna sen johtaa liialliseen keskittämiseen yhteen alaan.
Mitä kulut ja verot kannattaa huomioida?
Kulut syövät tuottoa vuosi vuodelta, joten niiden merkitys on suuri pitkällä aikavälillä. Rahastojen kuluja kuvaa TER-luku (Total Expense Ratio), joka kertoo rahaston juoksevat kulut prosentteina vuodessa. Passiivisissa indeksirahastoissa TER on tyypillisesti matala, usein noin 0,1–0,5 prosenttia, kun taas aktiivisesti hoidetuissa rahastoissa palkkio on usein 1–2 prosenttia vuodessa. Lisäksi osakekaupoista peritään yleensä kaupankäyntipalkkio.
Verotuksessa sijoitustuotot ovat Suomessa pääomatuloa. Vuonna 2026 pääomatuloveron prosentti on 30 prosenttia 30 000 euroon asti ja 34 prosenttia sen ylittävältä osalta. Vero koskee sekä myyntivoittoja että osinkoja. Osakesäästötilin etuna on, että tilin sisäiset myynnit ja osingot eivät aiheuta veroa heti, vaan vero maksetaan vasta nostettaessa rahaa tililtä.
Sijoittaminen ei ole uhkapeliä – ymmärrä ero
Sijoittamista verrataan joskus uhkapelaamiseen, koska molemmissa otetaan riskiä ja puhutaan volatiliteetista. Erot ovat kuitenkin olennaiset. Esimerkiksi verovapailla kasinoilla pelin lopputulos perustuu sattumaan ja pelin matemaattinen rakenne on pitkällä aikavälillä pelaajaa vastaan. Osakemarkkinoilla sijoittaja sen sijaan omistaa osuuden oikeasta, tuottavasta yrityksestä, jonka arvo voi kasvaa vuosien saatossa talouden kasvaessa.
Toisin kuin pelissä, sijoittaja voi pienentää riskiä hajauttamalla, pidentämällä aikajännettä ja perustamalla päätökset tietoon tunteiden sijaan. Riskien samankaltaisuutta ja eroja käsitellään tarkemmin artikkelissa riskin ohut raja sijoittamisen ja uhkapelaamisen välillä. Olennaista on, ettäet sijoita rahaa, jota et ole valmis menettämään, etkä tavoittele pikavoittoja velkarahalla.
Aloittelijan yleisimmät virheet
Suurin osa aloittelijan virheistä liittyy tunteisiin ja malttamattomuuteen. Yleisimmät sudenkuopat ovat:
- Hätiköity ajoitus: markkinoiden täydellistä ajoitusta ei voi ennustaa, joten säännöllinen ostaminen voittaa arvailun.
- Keskittäminen: kaikki rahat yhteen osakkeeseen tai toimialaan kasvattaa riskin liian suureksi.
- Kulujen laiminlyönti: korkeat palkkiot vievät vuosien saatossa ison osan tuotosta.
- Tunnekaupankäynti: paniikkimyynti laskussä ja innostuminen nousussa johtavat usein ostoihin kalliilla ja myynteihin halvalla.
- Vararahaston puuttuminen: ilman puskuria joutuu myymään sijoituksia pakon edessä.
- Velkavipu ilman kokemusta: lainarahalla tai johdannaisilla sijoittaminen voi moninkertaistaa tappiot.
Kenelle sijoittaminen sopii?
Sijoittaminen sopii käytännössä kaikille täysi-ikäisille, joilla on arjen talous kunnossa ja pitkä aikajänne. Erityisen hyvin se sopii niille, jotka haluavat kasvattaa varallisuutta inflaatiota nopeammin ja ovat valmiita sietämään arvonvaihteluita. Jos tarvitset rahat lähivuosina tai et siedä lainkaan arvon heiluntaa, matalariskisemmät säästämisen muodot voivat sopia paremmin. Perusasioita voi kerrata vielä artikkelista osakesijoittamisen alkeet haltuun.
Vastuuvapauslauseke
Tämä artikkeli on tarkoitettu yleiseksi tiedoksi sijoittamisen aloittamisesta, eikä se ole sijoitusneuvontaa, kehotus ostaa tai myydä mitään arvopaperia eikä lupaus tuotosta. Kaikkeen sijoittamiseen liittyy riski pääoman menettämisestä, ja historiallinen tuotto ei ole tae tulevasta. Tee omat päätökset huolellisen harkinnan pohjalta ja tarvittaessa valtuutetun sijoitusneuvojan kanssa. Sijoituspalveluiden valvonnasta vastaa Finanssivalvonta ja kuluttajan oikeuksista Kilpailu- ja kuluttajavirasto.
Jos artikkelissa sivutaan rahapelaamista, muista, että rahapelaaminen on sallittua vain 18 vuotta täyttäneille, se ei ole tapa ansaita rahaa eivätkä vihjeet tai demopelit paranna voittomahdollisuuksia. Pelaa vain rahalla, jonka voit menettää. Jos pelaaminen huolestuttaa, maksutonta apua ja neuvontaa tarjoaa Peluuri (puhelin 0800 100 101).
Lähteet
Usein kysytyt kysymykset (FAQ)
Paljonko rahaa sijoittamisen aloittamiseen tarvitaan?
Liikkeelle pääsee jo muutamalla kymmenellä eurolla, sillä monet välittäjät myyvät rahasto-osuuksia murto-osina. Säännöllinen kuukausittainen sijoittaminen on aloitussummaa tärkeämpää, koska pienetkin erät kasvavat ajan myötä korkoa korolle -ilmiön ansiosta.
Mikä on arvo-osuustilin ja osakesäästötilin ero?
Arvo-osuustilillä jokaisesta myyntivoitosta maksetaan vero heti, ja tilillä voi omistaa osakkeita, rahastoja ja ETF-rahastoja. Osakesäästötilillä vero maksetaan vasta nostettaessa rahaa, mutta tilille voi sijoittaa enintään 100 000 euroa ja siellä voi omistaa vain pörssiosakkeita.
Onko sijoittaminen samaa kuin uhkapeli?
Ei ole. Uhkapelissä lopputulos perustuu sattumaan ja talon etuun, kun taas sijoittaja omistaa osuuden tuottavasta yrityksestä. Hajauttamalla, pidentämällä aikajännettä ja perustamalla päätökset tietoon sijoittaja voi hallita riskiä tavalla, joka ei ole pelaamisessa mahdollista.
Kuinka paljon sijoituksista maksetaan veroa Suomessa?
Sijoitustuotot ovat pääomatuloa. Vuonna 2026 veroprosentti on 30 prosenttia 30 000 euroon asti ja 34 prosenttia sen ylittävältä osalta. Vero koskee sekä myyntivoittoja että osinkoja, ellei sijoituksia pidetä osakesäästötilillä, jolloin vero lykkääntyy nostohetkeen.
Mikä on hyvä ensimmäinen sijoituskohde aloittelijalle?
Laajasti hajautettu indeksirahasto tai ETF on useimmille aloittelijoille selkein ja edullisin aloituskohde, koska yksi osuus sisältää satoja yhtiöitä ja kulut ovat matalat. Yksittäisiin osakkeisiin kannattaa siirtyä vasta, kun ymmärrystä on karttunut lisää.